Yapay Zekâ ile Ses Klonlama Dolandırıcılığı: Ne Yapmalı?
Telefon çalar, ekranda tanımadığınız bir telefon numarası vardır. Karşınızdaki ses oğlunuzun sesidir; panik hâlinde, kaza yaptığını, hemen para göndermeniz gerektiğini söyler. Ya da arayan kişi bankanızın güvenlik biriminden olduğunu söyler ve sesi, geçen ay konuştuğunuz müşteri temsilcisinin sesine benzer. İki durumda da duyduğunuz ses gerçek bir insanın sesi değildir; birkaç saniyelik bir kayıttan üretilmiştir. Bu yazıda, yapay zekâ ile klonlanmış ses kullanılarak yapılan dolandırıcılıkta hangi suçun oluştuğunu, bankanın sorumlu tutulup tutulamayacağını ve paranın geri alınması için atılması gereken adımları açıklıyoruz.
Kısa Cevap
Fiil, nitelikli dolandırıcılıktır ve cezası ağırlaştırılmıştır. Bilişim sistemlerinin araç olarak kullanılması (TCK m. 158/1-f) veya failin kendisini banka çalışanı olarak tanıtması (m. 158/1-l) hâlinde hapis cezasının alt sınırı dört yıldan az olamaz. Bankanın sorumluluğu bakımından ise Yargıtay’ın yerleşik içtihadı nettir: bankalar güven kurumu olarak objektif özen yükümlülüğü altındadır ve hafif kusurlarından dahi sorumludur; bu sorumluluğu kaldıran sözleşme hükümleri geçersizdir. Ancak kritik nokta şudur: zararı ve işlemin rıza dışı olduğunu ispat yükü müşterededir. Bu yüzden ilk saatlerde yapılacaklar, davadan daha belirleyicidir.
En Kritik Ayrım: Parayı Siz mi Gönderdiniz?
Bu ayrım, dosyanın kaderini belirler ve çoğu kişi farkında olmadan yanlış tarafa düşer.
- Yetkisiz işlem: Hesabınıza sizin dışınızda erişilmiş, para sizin bilginiz olmadan transfer edilmiştir. Burada bankanın sistem güvenliği ve özen yükümlülüğü doğrudan tartışılır.
- Aldatılarak yapılan işlem: Parayı fiilen siz gönderdiniz; ancak hileyle aldatıldığınız için gönderdiniz. Talimat sizden çıkmıştır.
Ses klonlama dolandırıcılığı tipik olarak ikinci gruba girer ve buradaki güçlük şudur: talimat sizden çıktığı için banka, “müşterinin kendi talimatını yerine getirdim” savunmasını yapar.
Bu savunma otomatik olarak kabul edilmez. Bankanın özen yükümlülüğü işlemin niteliğine göre devam eder: alışılmadık tutarda ve alışılmadık bir alıcıya yapılan transferde uyarı ve doğrulama mekanizmalarının çalışıp çalışmadığı, şüpheli işlem tespit sisteminin devrede olup olmadığı ayrıca değerlendirilir. Ancak baştan bilinmesi gereken şudur: aldatılarak yapılan transferde konum, yetkisiz işleme göre daha zordur.
Hangi Suç Oluşur?
Temel hüküm TCK m. 157’dir: hileli davranışlarla bir kimseyi aldatıp, onun veya başkasının zararına olarak kendisine veya başkasına yarar sağlayan kişi bir yıldan beş yıla kadar hapis ve beş bin güne kadar adlî para cezası ile cezalandırılır.
Ses klonlama olaylarında ise neredeyse her zaman nitelikli hâller devreye girer:
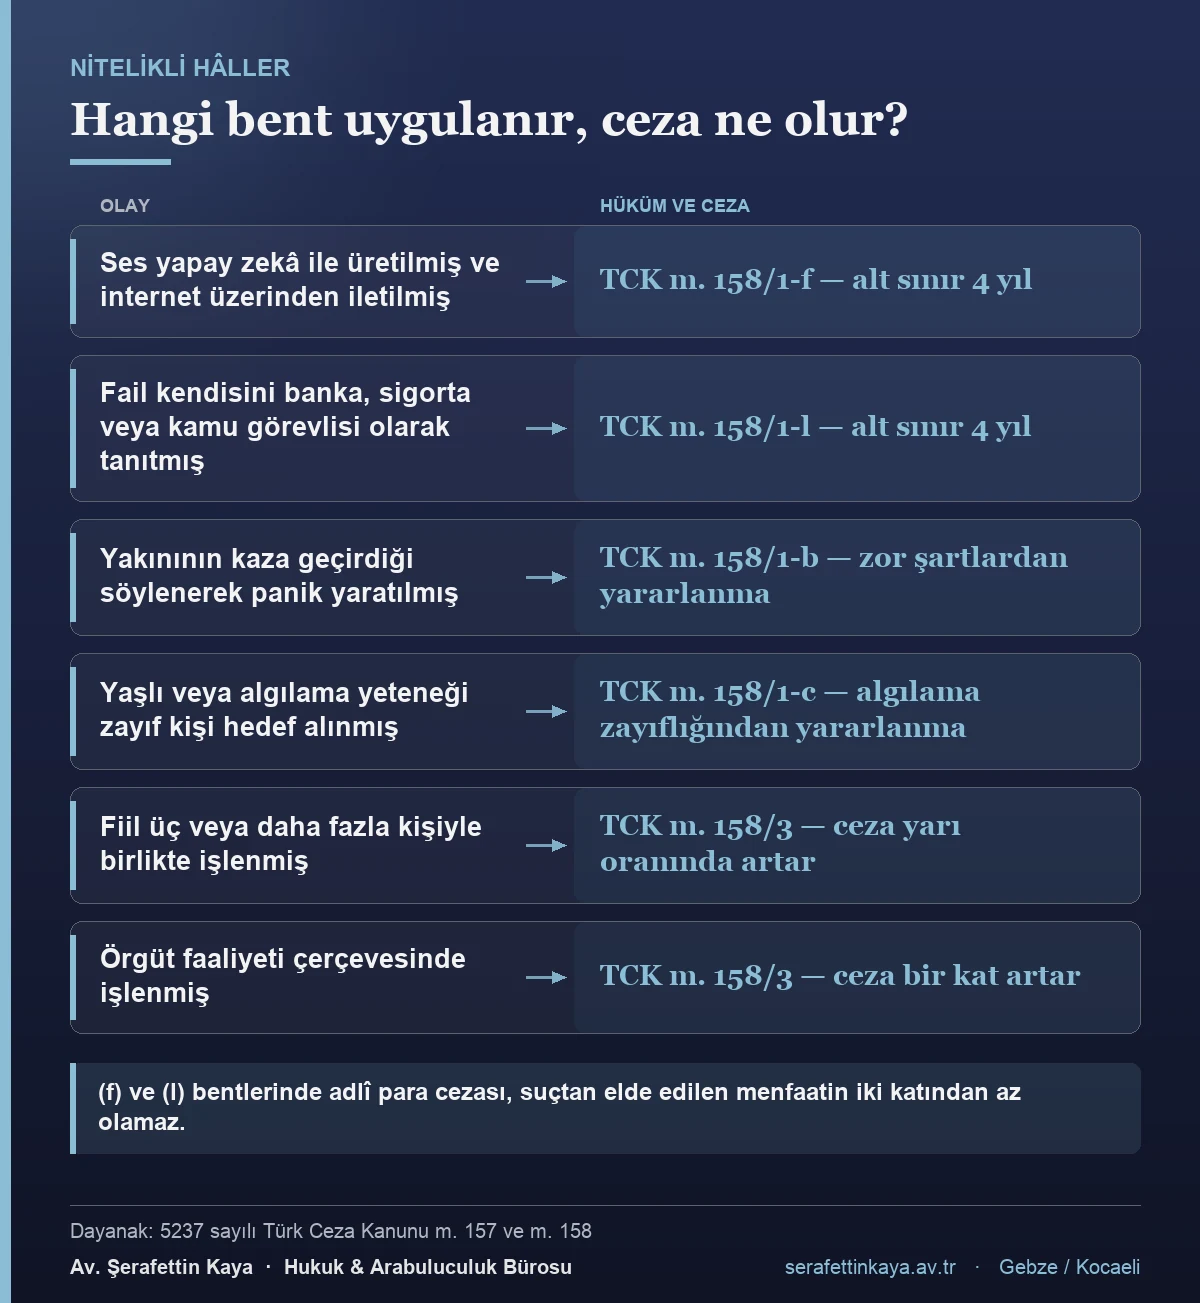
- Bilişim sistemlerinin araç olarak kullanılması (m. 158/1-f). Sesin yapay zekâ ile üretilmesi ve internet üzerinden iletilmesi bu bende girer.
- Kendini banka veya kamu görevlisi olarak tanıtma (m. 158/1-l). Failin kendisini kamu görevlisi ya da banka, sigorta veya kredi kurumu çalışanı olarak tanıtması veya bu kurumlarla ilişkili olduğunu söylemesi ayrı bir nitelikli hâldir.
- Kişinin içinde bulunduğu zor şartlardan yararlanma (m. 158/1-b) veya algılama yeteneğinin zayıflığından yararlanma (m. 158/1-c). Yakınının kaza geçirdiği söylenerek panik yaratılması ya da yaşlı kişilerin hedef alınması bu bentler kapsamında değerlendirilebilir.
Nitelikli dolandırıcılığın cezası üç yıldan on yıla kadar hapis ve beş bin güne kadar adlî para cezasıdır. Ancak (f) ve (l) bentleri bakımından kanun ayrı bir alt sınır koymuştur: hapis cezasının alt sınırı dört yıldan, adlî para cezası ise suçtan elde edilen menfaatin iki katından az olamaz.
Suçun üç veya daha fazla kişi tarafından birlikte işlenmesi hâlinde ceza yarı oranında, örgüt faaliyeti çerçevesinde işlenmesi hâlinde bir kat artırılır (m. 158/3). Bu tür dolandırıcılıklar çoğunlukla organize yürütüldüğü için bu fıkra sık uygulanır.
Ayrıca 16 Temmuz 2026 tarihli düzenlemeyle eklenen m. 158/4 uyarınca, suça iştirakin yalnızca kendi banka hesabını veya kartını başkasına kullandırmak fiiliyle sınırlı kalması hâlinde verilecek ceza yarı oranında indirilir. Hesabını “komisyon karşılığı” kullandıranlar bakımından bu hüküm önemlidir: indirim öngörülmüştür, ancak fiil hâlâ suça iştiraktir.
Banka Sorumlu Tutulabilir mi?
Yargıtay’ın bu konudaki ilkeleri yerleşmiştir ve müşteri lehine güçlüdür.
Bankalar, özel kanunla kurulan, kendilerine imtiyazlar tanınan ve mevduatı sahteciliklere karşı özenle korumakla yükümlü kuruluşlardır. Bu nitelikleri onları “güven kurumu” hâline getirir ve sorumluluklarının ağırlaştırılmasını gerektirir.
“Bankalar, ağırlaştırılmış sorumluluğun bir gereği olarak objektif özen yükümlülüğü altında bulunmakta olup hafif kusurlarından dahi sorumludurlar. Ayrıca, bu sorumluluğu kaldırmaya yönelik sözleşmeler de geçerli değildir.”
Yargıtay HGK, E. 2022/620, K. 2023/465, T. 17.05.2023, § 22
Bu paragrafın ikinci cümlesi pratikte çok işe yarar: bankacılık sözleşmelerine konulan “işlemlerden doğan zararlardan banka sorumlu değildir” türü kayıtlar, hafif kusuru kapsadıkları ölçüde geçersizdir.
Aynı kararda internet bankacılığı bakımından da açık bir tespit yapılmıştır: bankaların sistem güvenliğine yönelik tüm tedbirleri alması, sistemi bilinen en son teknolojik gelişmeye uygun hâle getirmesi ve usulsüz bir işlemle karşılaşıldığında müşteriyi anında bilgilendirmesi gerekir. Müşterinin internet bankacılığını kullanıyor olması, bankanın mevduatı koruma yükümlülüğünü ortadan kaldırmaz ve sorumluluğunu hafifletmez.
Banka ayrıca adam çalıştıran sıfatıyla da sorumludur (TBK m. 66) ve bu sorumluluk kusursuz sorumluluktur; çalışanın kusurlu olup olmadığına bakılmaksızın, objektif özen yükümlülüğünün ihlâli ile zarar arasında uygun illiyet bağı bulunması yeterlidir.
İspat: Asıl Mesele Burada
Yukarıdaki ilkeler güçlüdür; ancak tek başlarına dava kazandırmaz. Bunu göstermek için aynı kararın sonucuna bakmak gerekir.
Anılan Hukuk Genel Kurulu kararında müşteri, hesabından rızası dışında para çekildiğini ileri sürmüştür. Kurul, bankanın sorumluluğuna ilişkin yukarıdaki ilkelerin tamamını tekrarlamış; ancak paranın çekildiğine dair dekontta müşterinin imzasının bulunması ve ceza yargılamasında sanıkların beraat etmiş olması karşısında, müşterinin parayı rızası dışında kaybettiğini ispat edemediği sonucuna varmıştır. Sonuç olarak müşteri lehine verilen karar bozulmuştur.
Buradan çıkarılacak ders açıktır ve çoğu kaynakta atlanmaktadır: banka sorumluluğunun ağır olması, ispat yükünü ortadan kaldırmaz. Yazılı delil niteliğindeki bir dekontun veya doğrulanmış bir işlem kaydının aksi, ancak yazılı delille ispat edilebilir; “hayatın olağan akışı” argümanı tek başına yeterli görülmemiştir.
Ses klonlama olaylarında bu yük şu delillerle karşılanmaya çalışılır: arama kayıtları ve baz istasyonu bilgileri, arayan numaranın kime ait olduğu, ses kaydı varsa adli bilişim incelemesi, transferin alışılmış işlem düzeninden sapması ve bankanın şüpheli işlem uyarısı üretip üretmediği.
İlk 48 Saatte Ne Yapmalı?
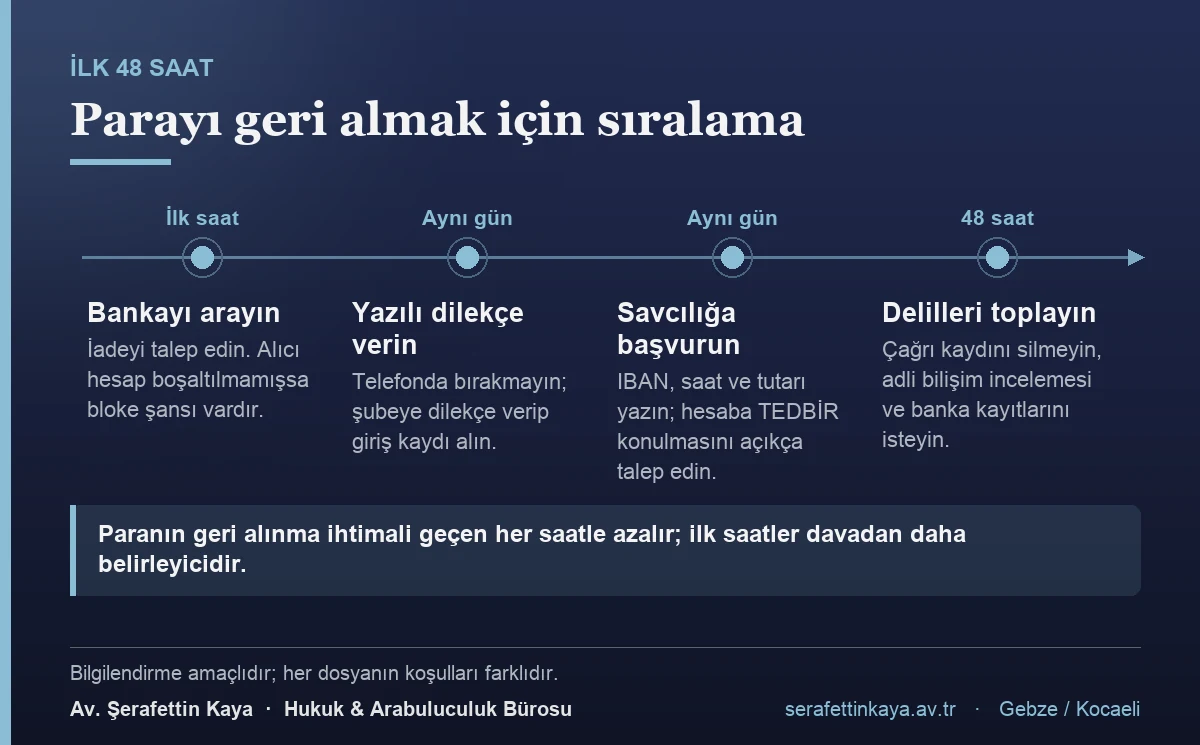
Paranın geri alınma ihtimali, geçen her saatle azalır. Sıralama şudur:
- Derhâl bankayı arayın ve işlemin iadesini talep edin. Talebi telefonda bırakmayın; aynı gün şubeye yazılı dilekçe verin ve giriş kaydı alın. Alıcı hesap henüz boşaltılmamışsa bloke konulabilir.
- Aynı gün savcılığa suç duyurusunda bulunun. Dilekçede alıcı hesabın IBAN’ı, işlem saati ve tutarı yer almalı; hesaba tedbir konulması ve blokelenmesi açıkça talep edilmelidir.
- Arayan numarayı ve konuşma bilgilerini kayıt altına alın. Çağrı kaydınız varsa silmeyin. Sesin yapay zekâ ile üretildiği iddianızı dilekçeye açıkça yazın ve adli bilişim incelemesi talep edin.
- Banka kayıtlarını isteyin. İşlem sırasında hangi doğrulama adımlarının uygulandığını, şüpheli işlem uyarısı üretilip üretilmediğini yazılı olarak sorun. Bu yazışma, ilerideki davada bankanın özen yükümlülüğünü değerlendirmek için kullanılır.
- Yakınlarınızı uyarın. Ses örneğiniz sosyal medyadaki bir videodan alınmış olabilir; aynı ses başka kişilere karşı da kullanılabilir.
- Süreleri takip edin. Dolandırıcılık şikâyete bağlı bir suç değildir; ancak tazminat talepleri bakımından zamanaşımı süreleri işler ve gecikme delil kaybına yol açar.
Yargıtay Ne Diyor?
Yargıtay Hukuk Genel Kurulu, E. 2022/620, K. 2023/465, T. 17.05.2023 — Bankaların güven kurumu niteliği, objektif özen yükümlülüğü ve hafif kusurdan dahi sorumluluğu ayrıntılı biçimde ortaya konulmuş; sorumluluğu kaldıran sözleşme hükümlerinin geçersizliği vurgulanmıştır. Buna karşılık somut olayda müşteri, paranın rızası dışında hesabından çıktığını ispat edemediğinden bankanın sorumluluğuna gidilememiştir.
Yargıtay Hukuk Genel Kurulu, E. 2017/411, K. 2019/962, T. 26.09.2019 — Bankaların özel kanunla kurulan, mevduatı sahteciliklere karşı özenle korumakla ve hem mudileri hem üçüncü kişileri koruyucu tedbirler almakla yükümlü kuruluşlar olduğu; bu nedenle sorumluluklarının özel güven sebebiyle ağırlaştırıldığı belirtilmiştir.
Yargıtay Hukuk Genel Kurulu, E. 2021/532, K. 2021/900, T. 01.07.2021 — Aynı ilkeler tekrarlanarak bankaların ağırlaştırılmış sorumluluk gereği objektif özen yükümlülüğü altında bulunduğu ve hafif kusurlarından dahi sorumlu oldukları teyit edilmiştir.
Yargıtay 11. Hukuk Dairesi, E. 2012/11075, K. 2012/15819, T. 11.10.2012 — İnternet bankacılığı yoluyla müşterinin bilgisi dışında tanımadığı kişilerin hesaplarına EFT yapılması hâlinde bankanın objektif özen yükümlülüğüne dayalı sorumluluğunun tartışıldığı karardır.
Yapay zekâ ile ses klonlanmasına özgü bir Yargıtay kararına henüz rastlanmamıştır. Klonlanmış bir kaydın mahkemede delil olarak kullanılması hâlinde izlenecek itiraz usulü için ses veya görüntü kaydı sahteyse nasıl itiraz edilir? yazımıza bakılabilir. Bu beklenen bir durumdur; teknoloji, içtihadın oluşma hızından daha hızlı yayılmaktadır. Uyuşmazlıklar bugün mevcut dolandırıcılık ve banka sorumluluğu ilkeleri üzerinden çözülmektedir.
Aynı teknolojinin görüntü tarafı, yani üretilmiş sahte video ve fotoğraflar, farklı suç tiplerini ve farklı bir kaldırma usulünü gündeme getirir. Ses değil görüntü söz konusuysa izlenecek yol için deepfake mağdurunun suç duyurusu ve tazminat yolu yazımıza bakılabilir.
Sık Sorulan Sorular
Parayı ben gönderdim, yine de bankadan talep edebilir miyim? Talep edebilirsiniz; ancak konumunuz, hesabınıza izinsiz girilen duruma göre daha zordur. Değerlendirmede, işlemin alışılmış düzeninizden sapıp sapmadığı ve bankanın uyarı ile doğrulama mekanizmalarının çalışıp çalışmadığı önem taşır.
Sözleşmede “banka sorumlu değildir” yazıyordu, hakkım bitti mi? Hayır. Yargıtay, bankaların hafif kusurundan doğan sorumluluğunu kaldıran sözleşme hükümlerinin geçersiz olduğunu kabul etmektedir.
Sesin yapay zekâ ile üretildiğini nasıl ispatlayacağım? Çağrı kaydı varsa adli bilişim incelemesi talep edilmelidir. Kayıt yoksa arama kayıtları, numaranın kime ait olduğu ve olayın bütünü birlikte değerlendirilir. Bu talebi şikâyet dilekçesinde açıkça yazmak önemlidir.
Dolandırıcının hesabına para geçti, geri alınabilir mi? Hesap henüz boşaltılmamışsa savcılık kararıyla bloke konulabilir. Bu nedenle ilk saatler belirleyicidir; şikâyet dilekçesinde hesaba tedbir konulması açıkça talep edilmelidir.
Kendi hesabımı bir tanıdığıma kullandırdım, ben de mi suçluyum? Hesabını başkasına kullandırmak, dolandırıcılığa iştirak olarak değerlendirilebilir. 2026’da eklenen TCK m. 158/4 bu durumda cezanın yarı oranında indirilmesini öngörmektedir; ancak fiil suç olmaktan çıkmaz.
Sonuç
Ses klonlama dolandırıcılığında hukuki çerçeve aslında hazırdır: fiil nitelikli dolandırıcılıktır ve alt sınırı dört yıla çıkan ağırlaştırılmış hâlleri vardır; bankalar ise güven kurumu olarak hafif kusurlarından dahi sorumludur. Dosyayı kaybettiren şey çoğu zaman hukuki çerçeve değil, ispattır. Yargıtay’ın en güçlü ilkeleri bile, işlemin rıza dışı gerçekleştiğini gösteremeyen bir dosyayı kurtarmamaktadır. Bu nedenle ilk günlerde banka yazışmasını, savcılık başvurusunu ve delil taleplerini eksiksiz yapmak, sonraki aşamaların tamamından daha önemlidir. Her uyuşmazlık kendi somut koşullarında değerlendirilmelidir.
Dayanak Mevzuat ve Kararlar
- 5237 sayılı Türk Ceza Kanunu m. 157 — dolandırıcılık
- 5237 sayılı Türk Ceza Kanunu m. 158/1-b, 1-c, 1-f, 1-l — nitelikli dolandırıcılık
- 5237 sayılı Türk Ceza Kanunu m. 158/3 — birlikte veya örgüt faaliyeti çerçevesinde işlenmesi
- 5237 sayılı Türk Ceza Kanunu m. 158/4 — hesap veya kart kullandırmakla sınırlı iştirakte indirim (Ek: 16/7/2026-7589/13 md.)
- 6098 sayılı Türk Borçlar Kanunu m. 66 — adam çalıştıranın sorumluluğu
- 6098 sayılı Türk Borçlar Kanunu m. 115/3, 116/3 — sorumsuzluk anlaşmasının sınırları
- 6102 sayılı Türk Ticaret Kanunu m. 18/2 — basiretli iş adamı gibi hareket etme
- 4721 sayılı Türk Medeni Kanunu m. 2 — dürüstlük kuralı
- Yargıtay Hukuk Genel Kurulu, E. 2022/620, K. 2023/465, T. 17.05.2023
- Yargıtay Hukuk Genel Kurulu, E. 2017/411, K. 2019/962, T. 26.09.2019
- Yargıtay Hukuk Genel Kurulu, E. 2021/532, K. 2021/900, T. 01.07.2021
- Yargıtay 11. Hukuk Dairesi, E. 2012/11075, K. 2012/15819, T. 11.10.2012
Bu yazı yalnızca genel bilgilendirme amaçlıdır; hukuki görüş veya vekâlet ilişkisi doğurmaz. Her uyuşmazlık kendi somut koşullarında değerlendirilmelidir.
Yayın tarihi: 11.09.2026 · Son güncelleme: 11.09.2026
Hazırlayan: Av. Şerafettin Kaya · Gebze / Kocaeli · 0534 545 23 32 · www.serafettinkaya.av.tr
Faydalı Olabilecek Diğer İçeriklerimiz
- Yapay Zeka ve Hukuk
- Yapay Zekâ Kaynaklı Zararlarda Sorumluluk Rejimi
- KVKK: Kişisel Verilerim İzinsiz Paylaşılırsa Ne Yapabilirim?
- Özel Nitelikli Kişisel Veri Nedir? İşlenme Şartları
- Deepfake Mağduruysanız: Suç Duyurusu ve Tazminat Yolu
- Chatbot’un Verdiği Söz Şirketi Bağlar mı?
- Ses veya Görüntü Kaydı Sahteyse Nasıl İtiraz Edilir?