Ticari Defter Zayi Belgesi: Süre, Şartlar ve Şube Açılışı
Şirket taşınırken bir koli kayboldu, depoyu su bastı ya da mali müşavirin arşivinde aranan karar defteri bulunamıyor. Üstelik birkaç gün sonra yeni bir şube açılacak ve sicil müdürlüğü şube başvurusu için yönetim organının kararını isteyecek. Bu durumda akla gelen sorular benzerdir: Zayi belgesi ne zaman ve nereden alınır? Mahkeme her kayıpta belge verir mi? Defter yokken vergi incelemesinde ne olur? Şube nasıl tescil edilir? Bu yazıda bu soruları Türk Ticaret Kanunu, Vergi Usul Kanunu, ilgili tebliğ ve yönetmelikler ile Yargıtay, bölge adliye mahkemesi ve Danıştay kararları ışığında ayrıntılı olarak açıklıyoruz. Yazının sonunda mevzuattaki boşluklara ilişkin görüş ve önerilerimize de yer veriyoruz.
Kısa Cevap
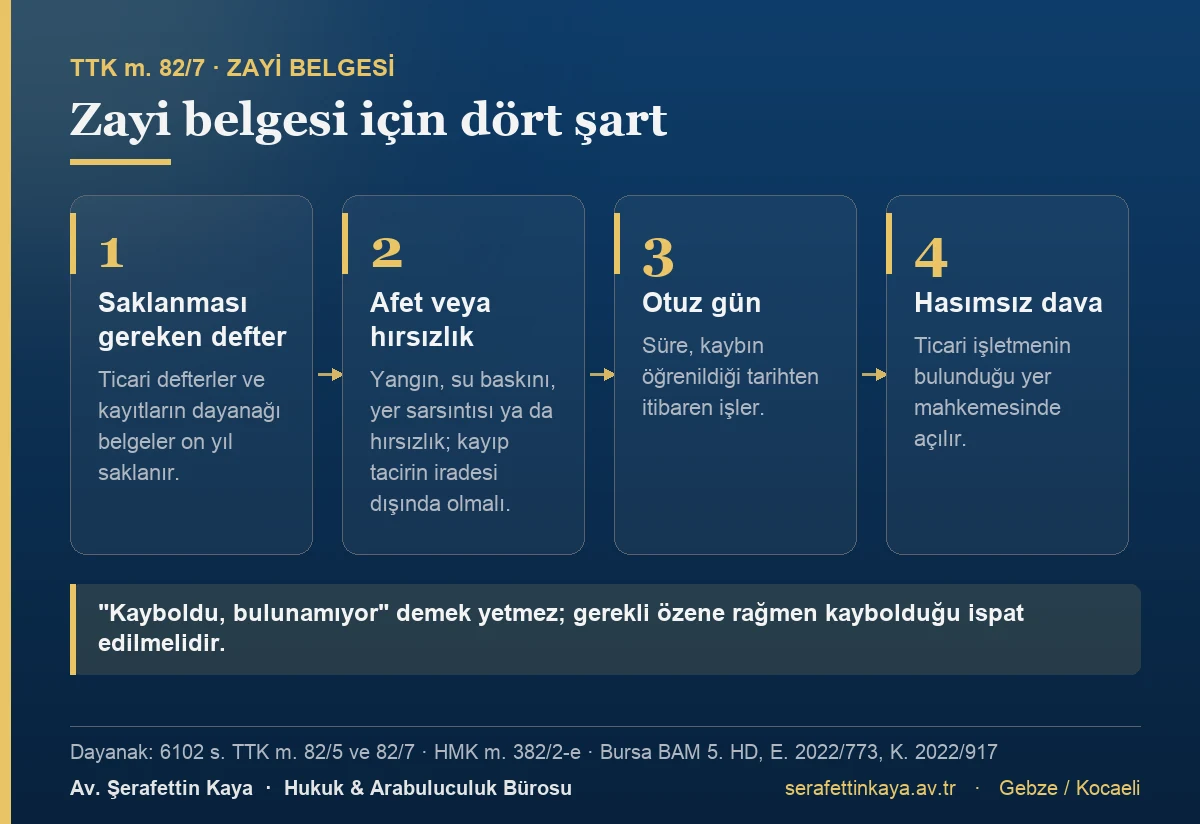
Zayi belgesi, kaybın öğrenildiği tarihten itibaren otuz gün içinde, hasımsız bir davayla asliye ticaret mahkemesinden istenir (TTK m. 82/7). Bu süre yargı kararlarında hak düşürücü sayılıyor ve mahkeme bunu kendiliğinden gözetiyor. Kanun belgeyi yangın, su baskını, yer sarsıntısı gibi bir afet veya hırsızlık hâlinde öngörür. “Kayboldu, bulunamıyor” demek genellikle yetmez; kaybın iradeniz dışında ve gerekli özene rağmen gerçekleştiği ispat edilmelidir. Fiziki tutulan pay, karar veya genel kurul defteri kaybolursa noter yenisini ancak zayi belgesiyle açar. Bu da şube açılışı gibi organ kararlarını etkiler. Vergi incelemesinde mücbir sebep ispatlanırsa KDV indirimleri reddedilemez. Ancak zayi belgesi tek başına her zaman yeterli kanıt sayılmıyor.
Zayi Belgesi Neden Önemlidir?
Zayi belgesi, tacirin saklamakla yükümlü olduğu defter ve belgelerin elinde olmayan bir sebeple yok olduğunu gösteren mahkeme kararıdır. Belgenin önemi üç ayrı alanda ortaya çıkar:
- Ticari davalarda ispat: Mahkeme ticari defterlerin ibrazına kendiliğinden veya taraflardan birinin talebiyle karar verebilir (HMK m. 222/1). Defterini ibraz edemeyen taraf, bunu açıklayacak bir belge sunamazsa aleyhine sonuç doğabilir. Bu konuyu aşağıda ayrıca ele alıyoruz.
- Vergi incelemesi: Defter ve belgelerini incelemeye ibraz etmeyen mükellef hakkında re’sen tarh yapılabilir, KDV indirimleri reddedilebilir ve ağır cezalar gündeme gelebilir. Mücbir sebebin ispatında zayi belgesi en güçlü araçlardan biridir.
- Şirketin işleyişi: Pay defteri, yönetim kurulu karar defteri ve genel kurul toplantı ve müzakere defteri kaybolduğunda yenisinin açılması zayi belgesine bağlıdır. Şube açılışı, adres değişikliği gibi organ kararları bu yüzden aksayabilir.
Bu nedenle zayi belgesi yalnız bir mahkeme formalitesi değildir; şirketin hem ticari ilişkilerinde hem vergi idaresi karşısında hem de iç işleyişinde kaybın sonuçlarını sınırlayan temel belgedir.
Hangi Defter ve Belgeler İçin İstenir?
Zayi belgesi, tacirin saklamakla yükümlü olduğu defter ve belgeler için istenir. TTK m. 82/1’e göre tacir şunları sınıflandırılmış şekilde saklamak zorundadır: ticari defterler, envanterler, açılış ve ara bilançoları, finansal tablolar, yıllık faaliyet raporları, alınan ticari mektuplar, gönderilen ticari mektupların suretleri ve defter kayıtlarının dayandığı belgeler. Bunlar on yıl saklanır (TTK m. 82/5). Saklama süresi, son kaydın yapıldığı veya belgenin oluştuğu takvim yılının bitişiyle başlar (TTK m. 82/6).
Ticari defterler iki gruptur:
- Muhasebe defterleri: yevmiye defteri, defteri kebir ve envanter defteri. Her tacir bunları tutmak zorundadır (Ticari Defterlere İlişkin Tebliğ m. 5/1).
- Muhasebeyle ilgili olmayan defterler: pay defteri, yönetim kurulu karar defteri, genel kurul toplantı ve müzakere defteri. Kanun bunları da ticari defter sayar (TTK m. 64/4). Anonim şirketler üçünü de, limited şirketler pay defteri ile genel kurul toplantı ve müzakere defterini tutar (Tebliğ m. 5/3).
Limited şirketler için önemli bir ayrıntı: Limited şirkette müdür veya müdürler kurulu kararları, ayrı bir müdürler kurulu karar defteri tutulmuyorsa genel kurul toplantı ve müzakere defterine kaydedilir (Tebliğ m. 11/4). Yani limited şirkette “karar defteri kayboldu” denildiğinde, ayrı bir müdürler kurulu karar defteri tutulmuyorsa kaybolan aslında genel kurul defteri olabilir.
Yargı kararlarında kapsam şöyle somutlaşıyor:
- Faturalar, irsaliyeler, tahsilat ve tediye makbuzları, banka dekontları, sözleşmeler, ticari mektuplar ile vergi ve SGK ödeme dekontları için zayi belgesi verilebiliyor.
- Boş çek koçanları, tacirin saklamakla yükümlü olduğu belgelerden sayılmadığı için reddediliyor.
- Personel özlük dosyaları ve bordrolar konusunda istinaf daireleri arasında farklı görüş var. İstanbul Bölge Adliye Mahkemesi 12. Hukuk Dairesi, bir arşiv firmasının deposunda çıkan yangında yanan işçi özlük dosyaları için talebin sırf konusu nedeniyle reddedilemeyeceğini; özlük dosyasındaki saklanması zorunlu belgeler için diğer şartlar varsa zayi belgesi verilebileceğini kabul etti ve dosyayı araştırma için geri gönderdi (E. 2020/645, K. 2021/703). İstanbul Bölge Adliye Mahkemesi 13. Hukuk Dairesi ise bunları kapsam dışı saydı (E. 2022/1825, K. 2023/1501).
- On yıllık saklama süresi dolmuş defter ve belgeler için talep, hukuki yarar bulunmadığı gerekçesiyle usulden reddediliyor. Başka bir kararda Vergi Usul Kanunu’ndaki beş yıllık sürenin değil, TTK’daki on yıllık saklama süresinin esas alınması gerektiği vurgulandı (İstanbul BAM 13. HD, E. 2024/1891, K. 2025/487).
- Noter tasdiki ispatlanamayan defter için zayi belgesi verilmiyor (İstanbul BAM 12. HD, E. 2021/596, K. 2021/543).
Hangi Olaylarda Zayi Belgesi Verilir?
TTK m. 82/7, zayi belgesini defter ve belgelerin “yangın, su baskını veya yer sarsıntısı gibi bir afet veya hırsızlık sebebiyle” ve kanuni saklama süresi içinde zıyaa uğraması hâlinde öngörür. Bu sayımın sınırlı olup olmadığı tartışmalıdır:
- Bursa Bölge Adliye Mahkemesi 5. Hukuk Dairesi ve İstanbul’daki bazı daireler sayımı sınırlı görmüyor. Kaybolma da zayi sebebi olabilir, ancak kayıp tacirin özenle saklama yükümlülüğüne rağmen ve iradesi dışında olmalıdır.
- İzmir Bölge Adliye Mahkemesi 11. Hukuk Dairesi ise kanundaki hâlleri sınırlı olarak sayılmış kabul eden bir dil kullanıyor (E. 2022/1866, K. 2023/103).
Hangi görüş benimsenirse benimsensin ortak ölçüt şudur: kayıp tacirin kusurundan doğmamış olmalı ve anlatılan olay inandırıcı, hayatın olağan akışına uygun olmalıdır.
Bursa Bölge Adliye Mahkemesi 5. Hukuk Dairesi bu dengeyi şöyle kuruyor:
“Kanun maddesinde yazılı olan sebepler tahdidi olarak sayılmamıştır. Bu nedenle kaybolma nedeni ile de zayi belgesi verilmesi istenebilir. Ancak, kaybolma halinin tacirin özenle saklama yükümlülüğüne karşı iradesi dışında olması gerekir.”
(Bursa BAM 5. HD, E. 2022/773, K. 2022/917)
Bu davada defter sonradan bulunduğu için dava konusuz kalmıştır; ilke kararın gerekçesinde ifade edilmiştir.
Kabul edilen örnekler:
- Şirket merkezinde çıkan yangın: Defterlerin şirket merkezinde bulundurulması olağandır; bu, tacirin basiretsiz davrandığı şeklinde yorumlanamaz (Bursa BAM 5. HD, E. 2021/270, K. 2023/582).
- Şubede tutulan defterler: Yargıtay Hukuk Genel Kurulu, ticaret siciline şube olarak tescilli ve muhasebesi orada tutulan işyerindeki yangında defterlerin zayi olduğunun araştırılması gerektiğini kabul etti (HGK, E. 2014/827, K. 2016/311).
- Tacirin ya da şirket müdürünün ölümü: Defterlerin muhafazasından sorumlu şirket müdürü ölmüş ve defterler bulunamıyorsa, temsil yetkisi olmayan ortağa kusur yüklenemeyeceği kabul edildi (İstanbul BAM 12. HD, E. 2022/428, K. 2022/839).
Reddedilen örnekler:
- “Dikkatime rağmen kaybettim” anlatımı: Defterin nasıl kaybolduğu belli değilse, saklama özeninin gösterilmediği kabul ediliyor (Ankara BAM 21. HD, E. 2026/1121, K. 2026/1071).
- Mali müşavirde kaybolma: Mali müşavirin bürosunda kaybolan defter için talep reddedildi; hizmet alınan mali müşavirin kusuru irade dışı sebep sayılmadı (İstanbul BAM 12. HD, E. 2026/906, K. 2026/1180). Mali müşavirin aracından çalınan defterler için de benzer sonuca varıldı (Bursa BAM 5. HD, E. 2021/1501, K. 2023/564).
- Muhasebecinin vefatı: Defterin muhasebecinin vefatı nedeniyle bulunamaması kanunda sayılan sebeplerden sayılmadı (Adana BAM 9. HD, E. 2023/453, K. 2023/833).
- Yalnız beyana dayanan hırsızlık: Kovuşturmaya yer olmadığına dair karar ve tacirin kendi beyanı dışında delil yoksa talep reddediliyor (İstanbul BAM 12. HD, E. 2025/387, K. 2025/382).
- Korunaksız ve olağan dışı yerde saklama: Şirket merkezinin bulunduğu il dışında, korunaksız bir konteynerde ya da kilometrelerce uzaktaki bir markette saklanan defterler için talepler reddedildi (İstanbul BAM 14. HD, E. 2026/1113, K. 2026/1305; İstanbul BAM 13. HD, E. 2025/847, K. 2025/962).
- Defterleri eski yöneticilerin vermemesi: Defterler kaybolmamış, başkasının elindeyse çözüm teslim davasıdır. Yargıtay’ın incelediği bir olayda şirketin önceki zayi talebi reddedilmiş, şirket bunun üzerine eski yöneticilere teslim davası açmıştı. Yargıtay, defterlerin eski yönetim kurulu üyelerinin elinde bulunduğunun karine oluşturduğunu ve teslim konusunda ispat yükünün onlarda olduğunu kabul eden kararı onadı (Yargıtay 11. HD, E. 2024/419, K. 2024/8892).
Otuz Günlük Süre: Hak Düşürücüdür
TTK m. 82/7’deki süre, 7417 sayılı Kanunun 55. maddesiyle on beş günden otuz güne çıkarıldı. Ticari Defterlere İlişkin Tebliğ m. 12/4 de 10.07.2025 tarihli değişiklikle otuz güne uyarlandı.
Yargı kararları bu süreyi hak düşürücü sayıyor; mahkeme süreyi kendiliğinden gözetir ve süre geçmişse esasa girmeden davayı reddeder:
“Kanunda öngörülen bu süre hak düşürücü nitelikte olup mahkemelerce re’sen dikkate alınması gerekir.”
(Erzurum BAM 3. HD, E. 2026/687, K. 2026/1310 kararıyla onanan ilk derece gerekçesi)
Süre ne zaman başlar? Süre, “zıyaı öğrenme” tarihinden işler. Bu konuda iki farklı yaklaşım var:
- Erzurum Bölge Adliye Mahkemesi 3. Hukuk Dairesi, yangında öğrenme tarihini yangın günü sayan ve sigorta hasar tespitinin beklenmesini sürenin başlangıcını erteleyen bir neden saymayan ilk derece gerekçesini esastan ret yoluyla onadı (E. 2026/687, K. 2026/1310).
- Yargıtay 11. Hukuk Dairesi ise yangın günü neyin yandığı belli değilse, nelerin yandığını gösteren itfaiye raporunun tarihini öğrenme tarihi saydı (E. 2015/15004, K. 2017/2468).
Davacının bildirdiği öğrenme tarihinin aksini gösteren delil yoksa bu tarihin esas alındığı kararlar da vardır (Bursa BAM 5. HD, E. 2021/1501, K. 2023/564; İstanbul BAM 13. HD, E. 2024/1891, K. 2025/487). Güvenli yol, olay gününü başlangıç kabul etmek ve dilekçeyi otuz gün dolmadan vermektir.
6 Şubat 2023 depremleri için özel kural: 7440 sayılı Kanunun 10. maddesinin 22. fıkrası, depremde zayi olan defter ve belgeler için 31.07.2023’e kadar başvuru imkânı tanıdı. İl veya ilçe idare kurulundan alınan belge de mahkeme belgesi hükmünde sayıldı; böyle bir belge almayan mükellef defter ve belgelerini ibrazdan kaçınmış sayıldı. Bir bölge adliye mahkemesi kararında, bu tarihten sonra deprem olgusuna dayanarak zayi belgesi istenemeyeceği kabul edildi (Gaziantep BAM 11. HD, E. 2026/1058, K. 2026/1682).
Görevli ve Yetkili Mahkeme, Davanın Niteliği
Görevli mahkeme: asliye ticaret mahkemesidir. Ticaret mahkemesi bulunmayan yerde asliye hukuk mahkemesi ticaret mahkemesi sıfatıyla bakar (Yargıtay 20. HD, E. 2017/41, K. 2017/980).
Yetkili mahkeme: Kanun “ticari işletmesinin bulunduğu yer” mahkemesinden söz eder. Yargıtay 11. Hukuk Dairesi, defterler başka bir ildeki işyerinde selde zayi olsa bile şirket merkezinin bulunduğu yer mahkemesini yetkili sayan ilk derece kararını onadı (E. 2011/2763, K. 2012/7750). Kesin yetki gerekçesiyle verilen başka bir yetkisizlik kararını da onadı (E. 2011/15162, K. 2013/105). Her iki karar da gerekçesiz onama niteliğindedir ve 6762 sayılı eski Türk Ticaret Kanunu döneminde verilmiştir; ancak eski kanundaki “ticari işletmesinin bulunduğu yerin” ifadesi yeni kanunda da korunmuştur. Şube yeri mahkemesine yetki tanıyan bir zayi kararına araştırmamızda rastlamadık. Bu nedenle davayı şirket merkezinin bulunduğu yerde açmak güvenli yoldur.
Hasımsız dava: Dava karşı taraf gösterilmeden açılır. Vergi dairesi ya da Hazine davalı gösterilemez; gösterilse bile bu, ona kararı temyiz etme yetkisi vermez (Yargıtay 11. HD, E. 2008/13781, K. 2010/5157).
Çekişmesiz yargı ve re’sen araştırma: Ticari defterlerin zıyaı hâlinde belge verilmesi çekişmesiz yargı işidir (HMK m. 382/2-e-1). Çekişmesiz yargı işlerinde, aksine bir hüküm bulunmadıkça re’sen araştırma ilkesi geçerlidir (HMK m. 385/2; İstanbul BAM 13. HD, E. 2024/1891, K. 2025/487). Yargıtay Hukuk Genel Kurulu, bu davaların taraf olmayan kişiler bakımından da sonuç doğurduğunu vurguladı:
“zayii belgesi verilmesi davaları sonuçları itibariyle sadece davacı taraf yönünden değil, davada taraf olmayan kimseler bakımından da sonuç doğuran dava türlerindendir.”
(Yargıtay HGK, E. 2014/827, K. 2016/311)
Kurul, mahkemenin şunları araştırması gerektiğini sıraladı:
- belgelerin tacirin saklamakla yükümlü olduğu belgelerden olup olmadığı,
- tacirin gerekli özeni gösterip göstermediği,
- tasdike tabi defterlerin tasdik edilip edilmediği,
- defterler hakkında soruşturma bulunup bulunmadığı,
- olayın tacirin faaliyet gösterdiği yerde meydana gelip gelmediği.
Uygulamada mahkemeler genellikle şu delilleri topluyor:
- ticaret sicil kayıtları;
- noterlerden defter tasdik bilgileri;
- itfaiye, olay yeri inceleme ve kolluk kayıtları;
- savcılık soruşturma dosyası;
- sigorta hasar dosyası;
- faturaları basan matbaalara yazılan müzekkereler;
- vergi dairesi ve SGK yazıları;
- bilirkişi incelemesi;
- tanık.
Kararın niteliği ve kanun yolu:
- Kesin hüküm oluşturmaz. Çekişmesiz yargı kararları kanunda aksine hüküm yoksa maddi anlamda kesin hüküm oluşturmaz (HMK m. 388).
- Temyiz yolu kapalıdır. İlk derece kararına karşı istinaf yolu açıktır. Bölge adliye mahkemesinin çekişmesiz yargı işlerinde verdiği kararlar ise temyiz edilemez (HMK m. 362/1-ç; Yargıtay 11. HD, E. 2021/1564, K. 2021/2124). Bazı bölge adliye mahkemesi kararlarının hüküm fıkrasında temyiz yolu açık gösterilmiş olsa da Yargıtay bu kararlara karşı yapılan temyiz istemlerini reddediyor.
- Sonuç: Dilekçe ve deliller ilk derecede eksiksiz hazırlanmalıdır.
- Muarazanın giderilmesi davası zayi belgesinin yerini tutmaz: Zayi davası süre aşımından reddedilen şirket, noterin yeni pay ve genel kurul defteri için zayi belgesi istemesi üzerine muarazanın giderilmesi davası açmıştı. Bu davayı, defter zayiinde başvurulacak yasal yolun TTK m. 82/7 olduğu gerekçesiyle reddeden bölge adliye mahkemesi kararı Yargıtayca onandı (Yargıtay 11. HD, E. 2023/4344, K. 2024/6186).
Dilekçede ve Hükümde Nelere Dikkat Edilmeli?
Talep somut olmalıdır. “Sair tüm belgeler” gibi soyut ifadeler yerine şunlar yazılmalıdır:
- defter türü,
- ilgili yıl,
- noter tasdik bilgisi,
- belgelerin türü,
- mümkünse fatura seri ve sıra numaraları.
İstanbul Bölge Adliye Mahkemesi 13. Hukuk Dairesinin kararında hüküm, yıllar tek tek sayılarak yevmiye defteri, defteri kebir, envanter defteri ve imalat-istihsal defteri için kuruldu. Belgeler türleriyle ayrıca sayıldı (E. 2022/1825, K. 2023/1501).
Dilekçeye eklenmesi gerekenler:
- olayın resmî kayıtları;
- öğrenme tarihini gösteren belge;
- noter tasdik bilgileri;
- defterlerin neden o yerde bulunduğunu açıklayan bilgi ve belgeler.
Karar Defteri Kayıpsa: Yeni Defter, Elektronik Defter ve Şube Açılışı
Yeni defter açılışı
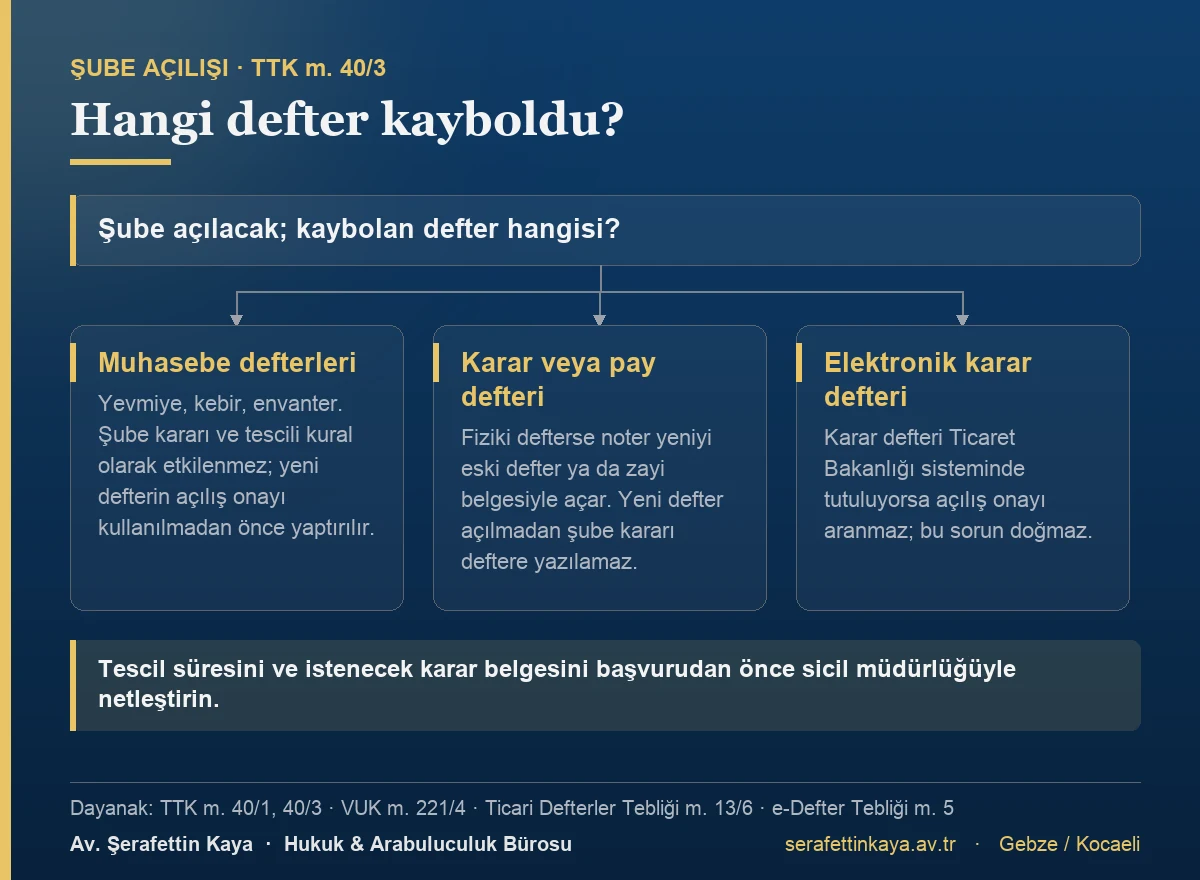
Ticari Defterlere İlişkin Tebliğ m. 13/6, pay defteri, yönetim kurulu karar defteri ile genel kurul toplantı ve müzakere defterinin yenilenmesini düzenler. Yeni defter, kullanımına son verilecek defterle veya defter zayi edilmişse zayi belgesi ile birlikte notere ibraz edilir. Noter eski deftere veya zayi belgesine şerh düşer; şerhi gören noter tekrar açılış onayı yapamaz. Genel kurul defteri bu hükme 10.07.2025 tarihli değişiklikle eklendi. Limited şirketlerin ayrı müdürler kurulu karar defteri de yönetim kurulu karar defterine ilişkin hükümlere tabidir (Tebliğ m. 11/4).
Muhasebe defterlerinde durum farklıdır. Yevmiye, kebir ve envanter defterlerinin yıl içinde yenilenmesinde Tebliğ yalnızca yeni defterin kullanılmaya başlanmadan önce onaylatılmasını arar (Tebliğ m. 13/5; VUK m. 221/4). Tebliğde bu defterler için zayi belgesi şartı bulunmuyor.
Elektronik defter
Pay, karar ve genel kurul defterleri Ticaret Bakanlığı sisteminde elektronik olarak da tutulabiliyor (RG 14.02.2025/32813 tebliğ, yürürlük 01.07.2025). Durum şöyle:
- Zorunluluk: 20.09.2025 tarihli değişiklikten sonra elektronik tutma zorunluluğu yalnız pay defteri ile genel kurul toplantı ve müzakere defteri içindir. Bu zorunluluk 01.01.2026’dan itibaren kurulan şirketler ile tebliğin saydığı bazı anonim şirketleri kapsar.
- Yönetim kurulu karar defteri: Zorunlu kapsamdan çıkarıldı; şirket isterse elektronik tutar. Ancak tebliğ kapsamındaki defterleri ihtiyari olarak elektronik tutan şirket, pay defteri ile genel kurul defterini de elektronik tutmak zorundadır (m. 5/2). Elektronik tutmaya başlayan şirket, defterlerini yeniden fiziki ortama döndüremez (m. 5/3).
- Onay: Elektronik tutulan defterler için açılış ve kapanış onayı aranmaz.
Fiziki defterden elektronik deftere geçiş, fiziki defterlerin noterde kapatılmasıyla yapılır. Defter kayıpken bu geçişin nasıl yapılacağına dair tebliğde hüküm yok. Ticaret Bakanlığının 17.06.2025 tarihli “100 Soruda ETDS” yayınında, defterlerden biri mevcut değilse geçişin mümkün olmadığı ve zayi belgesi ibrazının beklendiği belirtiliyor. Bu yayın 20.09.2025 değişikliğinden önceye aittir ve bir norm değil, idarenin görüşüdür.
Şube tescili
Merkezi Türkiye’de bulunan işletmelerin şubeleri, bulundukları yerin ticaret siciline tescil ve ilan edilir (TTK m. 40/3). Ticaret Sicili Yönetmeliği m. 120/1’e göre tescil başvurusunda şu belgeler verilir:
- açılması izne tabi şubelerde izin veya uygun görüş yazısı;
- “Şube açılışına ilişkin yetkili organ kararının noter onaylı örneği”;
- şirket sözleşmesinin onaylı örneği;
- şubeyi temsile yetkili kişilerin TTK m. 40 uyarınca düzenlenmiş imza beyannameleri.
Esas sözleşmede veya şirket sözleşmesinde aksine bir düzenleme yoksa kararı veren organ anonim şirkette yönetim kurulu (TTK m. 374/1), limited şirkette müdür veya müdürlerdir (TTK m. 623/3). Tescil süresi kural olarak on beş gündür; müdürlüğün yetki çevresi dışında oturanlar için bir aydır (Ticaret Sicili Yönetmeliği m. 33/1). Şirketiniz anonim şirket kuruluşu sırasında ya da sonradan karar defterini de elektronik ortamda tutmayı seçtiyse, karar defteri bakımından bu sorunla karşılaşmazsınız. Yurt dışı merkezli şirketlerin şube kuralları ayrıdır; bunu yabancı şirketlerin şube açması yazımızda ele alıyoruz.
Pratik bir imkân: Yönetmeliğin noter onayı aradığı belgeler, güvenli elektronik imza ile imzalanırsa ayrıca noter onayı aranmaz (Ticaret Sicili Yönetmeliği m. 13/5). Belgelerde zaman damgası da kullanılmalıdır (m. 13/8).
Asıl sorun ise kararın deftere yazılmasıdır:
- Elden dolaştırma yoluyla alınan yönetim kurulu kararında, kararın karar defterine yapıştırılması veya geçirilmesi geçerlilik şartıdır (TTK m. 390/4).
- Elektronik ortamda güvenli elektronik imza ile alınan kararlarda da fiziki kararın deftere yapıştırılması şart koşulmuştur (Tebliğ m. 10/5).
- Toplantıda alınan kararlar için kanun yazılı olmayı ve imzalanmayı geçerlilik şartı sayar (TTK m. 390/5). Ticaret Sicili Yönetmeliği’nde de “karar defteri” ifadesi geçmiyor.
Karar defteri kayıpken kararın sicile hangi biçimde sunulacağına dair mevzuatta açık bir yol bulunamadı. Bu yüzden şube açılışından önce ilgili ticaret sicili müdürlüğüyle görüşülmeli, açılış tarihi zayi belgesi ve yeni defter açılışı takvimine göre planlanmalıdır.
Davada Ticari Defter İbraz Edilemezse Ne Olur?
Ticari defterlerin delil gücü HMK m. 222’de düzenlenir:
- Delil olma şartları: Defterlerin delil olabilmesi için kanuna göre eksiksiz ve usulüne uygun tutulmuş, açılış ve kapanış onayları yaptırılmış ve kayıtların birbirini doğrulamış olması gerekir (m. 222/2).
- Onaysız defter: Açılış veya kapanış onayı bulunmayan ve kayıtları birbirini doğrulamayan defterler sahibi aleyhine delil olur (m. 222/4).
- Münhasıran dayanılan defter: Taraflardan biri tacir olan karşı tarafın defterlerindeki kayıtları kabul edeceğini belirtir ve karşı taraf ibrazdan kaçınırsa, ibrazı talep eden taraf iddiasını ispat etmiş sayılır (m. 222/5).
- Belgeyi ibraz etmeme: İbrazına karar verilen belgeyi verilen sürede ibraz etmeyen ve kabul edilebilir bir mazeret göstermeyen ya da teklif edilen yemini kabul veya icra etmeyen tarafın durumunda mahkeme, belgenin içeriği konusunda diğer tarafın beyanını kabul edebilir (HMK m. 220/3).
Bu hükümlerin zayi ile ilişkisi kararlarda açıkça görülüyor:
- Kayseri Bölge Adliye Mahkemesi 6. Hukuk Dairesi, defterlerinin zayi olduğunu savunan ama zayi belgesi sunamayan ve yemin teklifine gelmeyen davalının aleyhine verilen kararı onadı (E. 2024/1238, K. 2024/1576).
- Yargıtay 11. Hukuk Dairesi de ihtara rağmen defterlerini ibraz etmeyen ve zayi belgesi sunmayan tarafın aleyhine sonuca gidilmesi gerektiğini belirterek kararı bozdu (E. 2016/1656, K. 2017/872, oyçokluğuyla).
- Buna karşılık, zayi davası reddedilmiş bir tarafın uyuşmazlığında, açık hesap ilişkisi sonraki yıllarda da sürdüğü için yalnız kayıp yılın defterleriyle sonuca gidilemeyeceği; sonraki yıllardaki kayıtların da dikkate alınması gerektiği kabul edildi. Bu gerekçe İstanbul Bölge Adliye Mahkemesi 12. Hukuk Dairesine aittir; karar Yargıtayca onandı (Yargıtay 11. HD, E. 2025/3644, K. 2026/584).
İşçilik davalarında da kayıtların zayi olması işverenin ispat yükünü ortadan kaldırmaz. Bir dosyada işveren, kayıtların selde zayi olduğunu ve zayi davasının sürdüğünü savunmuştu. Yazılı kayıt sunulmadığı için fazla çalışmanın tanık beyanlarıyla ispatlandığını kabul eden bölge adliye mahkemesi kararı Yargıtayca onandı (Yargıtay 9. HD, E. 2025/10142, K. 2026/1102); Yargıtay zayi savunmasını ayrıca tartışmadı. İş davalarında ispat konusunu iş hukukunda ispat ve deliller yazımızda ayrıca ele alıyoruz. Saklama süresinin önemini gösteren bir örneği de işçinin işvereni zarara uğratması yazımızda anlatıyoruz.
Vergi Boyutu: Mücbir Sebep ve KDV İndirimi
Kanun hükümleri
Vergi Usul Kanunu, mücbir sebepleri sayar. Bunlar arasında vergi ödevlerinin yerine getirilmesine engel olacak yangın, yer sarsıntısı ve su basması gibi afetler (m. 13/2) ile sahibinin iradesi dışındaki sebepler dolayısıyla defter ve vesikalarının elinden çıkmış bulunması (m. 13/4) yer alır. Mücbir sebebin sonuçları ve sınırları şöyledir:
- Süreler: Mücbir sebep ortadan kalkıncaya kadar süreler işlemez; tarh zamanaşımı da işlemeyen süre kadar uzar (VUK m. 15/1).
- İspat: Mücbir sebebin bilinmesi ya da ilgilisi tarafından ispat edilmesi gerekir (VUK m. 15/2).
- Ceza: Mücbir sebep ispatlanırsa vergi cezası kesilmez (VUK m. 373).
- Re’sen tarh: Kanun, defterlerin “her hangi bir sebeple” incelemeye ibraz edilmemesini re’sen tarh sebebi sayar (VUK m. 30/2-3).
- Saklama süresi: VUK’taki saklama süresi beş yıldır (m. 253). TTK’daki on yıllık süre ayrıca geçerlidir.
Danıştay’ın temel kararı: İçtihatları Birleştirme Kurulu, 2019
Danıştay İçtihatları Birleştirme Kurulu, 08.02.2019 tarihli ve E. 2013/3, K. 2019/1 sayılı kararıyla (RG 25.07.2019, 30842) bu alandaki temel kuralı koydu. Danıştay Vergi Dava Daireleri Kurulunun aktarımıyla:
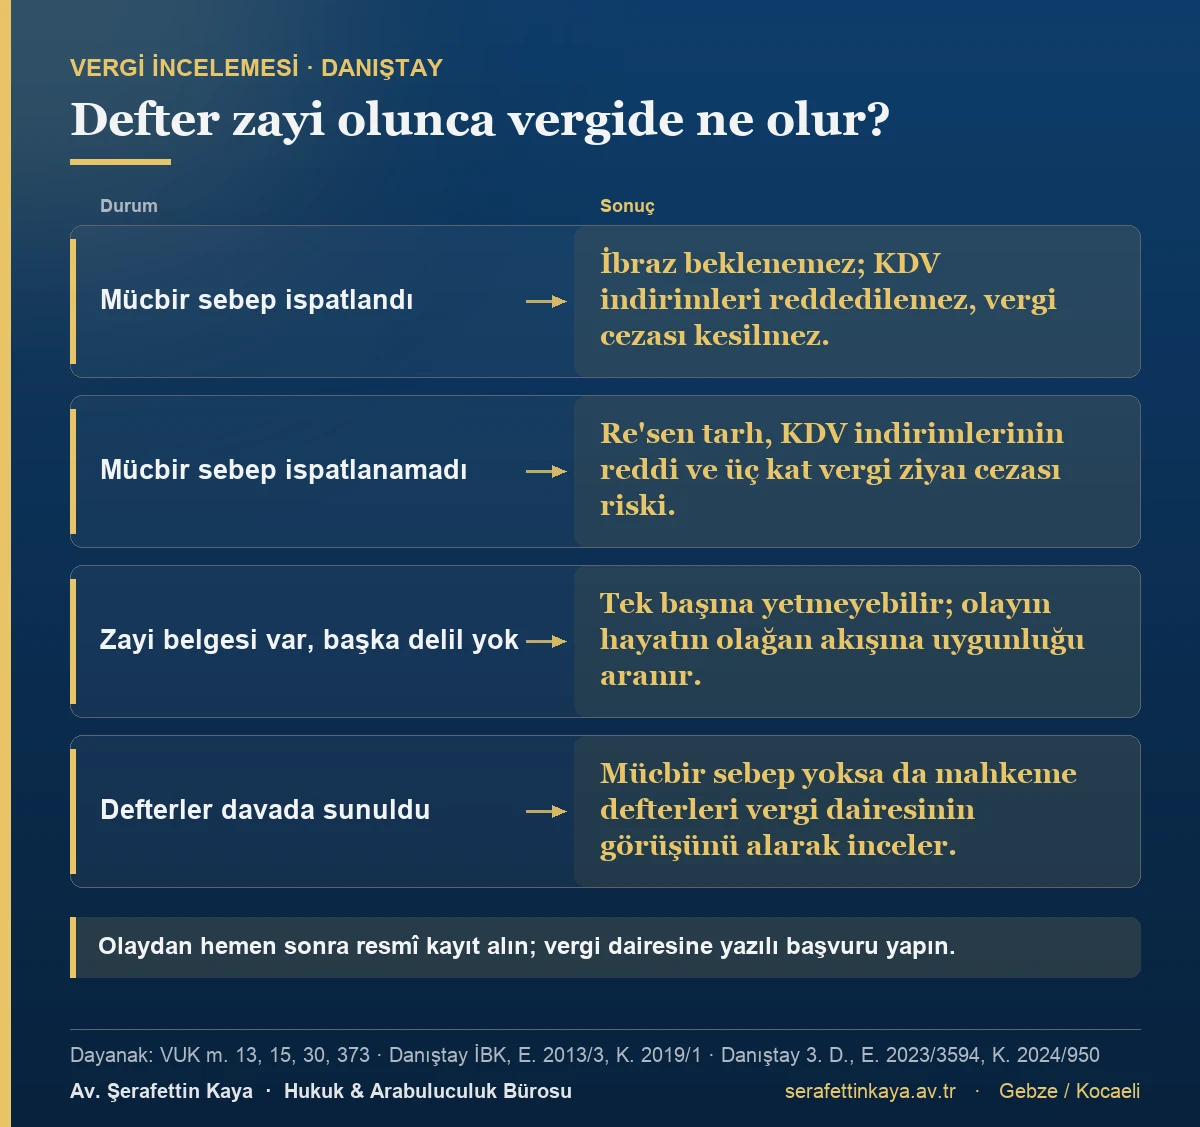
- Mücbir sebeple ibraz edilemeyen defterler de re’sen tarh nedenidir.
- Ancak mücbir sebeple defter ve belgeleri zayi olan mükelleften ibraz ödevini yerine getirmesi beklenemez.
- Bu nedenle KDV indirimlerinin reddi suretiyle tarhiyat yapılması ve ceza kesilmesi hukuka uygun düşmez.
- Kurul ayrıca şunu belirtti:
“defterlerle birlikte zayi olan ve katma değer vergisi indirimine esas olan alış belgelerinin, alış yapılan mükelleflerden temin edilerek inceleme elemanına veya mahkemeye ibrazını beklemenin de gerçekçi bir yaklaşım olmayacağı”
(Danıştay VDDK, E. 2020/30, K. 2021/1329’da aktarılan İBK gerekçesi)
Mücbir sebep yoksa ve mükellef incelemeye ibraz etmediği defterleri dava aşamasında mahkemeye sunarsa, mahkeme bu defterleri vergi dairesinin görüşünü de alarak inceler (İBK kararının ikinci bölümü; Danıştay 9. D., E. 2018/3039, K. 2021/2553).
Bu karardan önce Danıştay, defterleri çalınan mükellefin KDV indirimini satıcılardan temin edeceği faturalarla ispat edebileceğini kabul etmişti (VDDK, E. 2004/141, K. 2005/4, oyçokluğuyla). İBK kararıyla mücbir sebebin ispatlandığı hâllerde bu beklenti artık aranmıyor.
Asıl tartışma: Mücbir sebep nasıl ispat edilir?
İBK kuralının uygulanması, mücbir sebebin ispatına bağlıdır. Danıştay 3. Dairesi bu konuda şu ölçütü benimsiyor:
“Vergi Usul Kanunu’nun 13. maddesinde mücbir sebep halinin mutlak surette zayi belgesi ile ispatlanması gerektiği yönünde bir hüküm bulunmadığı gibi bu konuda Ticaret Kanunu hükümlerine atıf da yapılmamıştır.”
(Danıştay 3. D., E. 2023/3594, K. 2024/950)
Aynı kararda, zayi belgesinin varlığının tek başına defterlerin zayi olduğu sonucunu doğurmayacağı, yokluğunun da zayi olmadığı sonucuna götürmeyeceği belirtildi. Gerekçe, zayi belgesinin çekişmesiz yargı kararı olması ve maddi anlamda kesin hüküm oluşturmamasıdır. Mükellefler zayii, ticaret mahkemesinden alacakları zayi belgesiyle ya da diğer resmî makamlardan alacakları belgelerle ispat edebilir.
Mükellef aleyhine sonuçlanan örnekler:
- Dört yıllık defter ve belgelerin binek otomobilde bulundurulup çalındığı iddiası hayatın olağan akışına aykırı bulundu. Zayi belgesine rağmen KDV indirimlerinin reddi ve üç kat vergi ziyaı cezası hukuka uygun sayıldı (Danıştay VDDK, E. 2021/386, K. 2022/632, oyçokluğuyla).
- Defterlerin özel otomobilde bulundurulmasının mutat olmadığı, zayi belgesinin mücbir sebebi ispata yetmediği kabul edildi (Danıştay 4. D., E. 2019/2221, K. 2022/8801).
- Defter isteme yazısının tebliğinden yaklaşık on ay sonra açılan zayi davası, iddianın inandırıcılığını zayıflattı (Danıştay 3. D., E. 2023/4824, K. 2024/5592).
- İşyerinin gasp edildiği ve yağmalandığı iddiası olağan ticari icaplara uygun bulunmadı (Danıştay 3. D., E. 2023/3594, K. 2024/950).
Mükellef lehine sonuçlanan örnekler:
- Yangında defterleri zayi olan ve zayi belgesini inceleme elemanına sunan mükellefin mücbir sebebi idarece kabul edilmişti. İncelemeye sunulamayan faturalara ilişkin KDV indirimleri reddedilemedi (Danıştay VDDK, E. 2020/30, K. 2021/1329).
- İdarenin mücbir sebebi kabul ettiği yangın olayında tarhiyat İBK kararı uyarınca hukuka aykırı bulundu (Danıştay VDDK, E. 2022/670, K. 2024/158).
Çelişkili noktalar:
- İdarenin kabul ettiği mücbir sebep: Danıştay 3. Dairesi, inceleme elemanı mücbir sebebi kabul etmiş olsa da zayi belgesi dışında delil sunulmadığı gerekçesiyle mükellef aleyhine karar verdi (E. 2023/10307, K. 2025/974, oyçokluğuyla). Bu yaklaşım, Vergi Dava Daireleri Kurulunun yukarıdaki kararlarından farklıdır.
- İtfaiye raporu tek başına: Aynı dairenin bir kararında yangın raporu mücbir sebep için yeterli görüldü (Danıştay 3. D., E. 2019/738, K. 2020/5088). Su baskınına ilişkin başka bir kararında ise mahkeme kararı olmadan itfaiye raporuyla yetinilmedi (Danıştay 3. D., E. 2019/1036, K. 2021/2494, oyçokluğuyla).
Yeni defter, bildirim ve e-defter
- Yeni defter tasdiki: Yıl içinde yeni defter kullanmaya mecbur olanlar, bunları kullanmaya başlamadan önce tasdik ettirmelidir (VUK m. 221/4). Tasdik ettirilmeden kayda devam edilmesi re’sen tarh ve usulsüzlük cezası riskini doğurur. Gelir İdaresinin 12.07.2011 tarihli bir özelgesinde (sayı B.07.1.GİB.4.34.19.02-019.01-944), su baskını nedeniyle zayi olduğu mahkeme kararıyla ispatlanan defterlerin yerine kullanılacak yeni defterler kullanılmadan önce tasdik ettirilirse usulüne uygun sayılacağı belirtildi. Bilgisayar kayıtlarındaki bilgilerin yeni deftere yazılabileceği, ancak bu kayıtların tek başına ispat edici belge sayılmayacağı da açıklandı.
- Vergi dairesine bildirim: Kâğıt defterlerin zayiinde vergi dairesine bildirim yükümlülüğü veya süresi öngören bir VUK hükmü bulunamadı. Kararlarda ise olaydan hemen sonra yapılan resmî başvurular inandırıcılık açısından değerlendiriliyor. Bir dosyada vergi dairesinin mükellefin başvurusu üzerine yoklama fişi düzenlediği görülüyor (Danıştay 3. D., E. 2022/2106, K. 2024/5155). Bu nedenle yasal zorunluluk olmasa da vergi dairesine yazılı başvuru yapılması ve yoklama ile tespit istenmesi yararlıdır.
- E-defter: e-Defter Genel Tebliği’ne (Sıra No: 1) göre e-defterlerin ikincil kopyaları özel entegratörde ya da Gelir İdaresinde saklanır. Bu kopyalar da temin edilemezse mükellef otuz gün içinde mahkemeden zayi belgesi istemeli, ardından zayi belgesiyle birlikte durumu Gelir İdaresi Başkanlığına yazılı olarak bildirmelidir. Kâğıt defterdeki fiziksel kayıp, e-defter kullanan mükellef için çoğu zaman zayi sayılmaz.
- E-fatura: e-Belgelerin alıcıları da bu belgeleri kendi bünyelerinde saklamak ve ibraz etmekle yükümlüdür (VUK Genel Tebliği Sıra No: 509). Faturanın Gelir İdaresi sisteminde bulunması belgenin varlığının ispatını kolaylaştırır. Ancak kanuni deftere kayıt şartının ispatı ayrı bir konudur.
Vergi incelemesi sonucunda vergi ve ceza ihbarnamesi tebliğ edilmişse dava ve uzlaşma süreleri ayrıca işler. Üç kat vergi ziyaı cezası ise ancak kanunda sayılan ağır fiillerde uygulanır.
Ceza Boyutu: Defter Gizleme Suçu
Vergi Usul Kanunu, varlığı noter tasdik kayıtları veya sair suretlerle sabit olduğu hâlde inceleme sırasında yetkililere defter ve belgelerin ibraz edilmemesini gizleme sayar (VUK m. 359/a). Bu fiil VUK m. 359 kapsamındaki vergi kaçakçılığı suçları arasındadır. Yargıtay ceza dairelerinin yaklaşımı şöyle:
- Zayi davası süre aşımı nedeniyle reddedilen sanığın “kaybettim” savunması, kastı ortadan kaldıran bir neden sayılmadı (Yargıtay 11. CD, E. 2016/7608, K. 2019/7276).
- Yangın iddiasında mahkemenin; yanan belgeler arasında istenen defterlerin bulunup bulunmadığını ve hukuk mahkemesinden zayi belgesi alınıp alınmadığını araştırması gerektiği belirtildi (Yargıtay 11. CD, E. 2017/10047, K. 2021/5199).
- Defter isteme tebligatından önce zayi belgesi için mahkemeye başvurmuş, tutuklama ve malvarlığına el koyma gibi gerçek bir engelle karşılaşmış ve defterleri sonradan ibraz etmiş sanık hakkındaki beraat kararı onandı (Yargıtay 11. CD, E. 2019/2637, K. 2020/4135).
- Kayıp savunmasıyla zayi belgesi almayan sanığın mahkûmiyeti onandı (Yargıtay 12. CD, E. 2025/4285, K. 2026/5507).
Türk Ticaret Kanunu da ticari defterlerin mevcut olmaması veya kanuna uygun saklanmaması hâllerinde adli para cezası öngörür (TTK m. 562/6).
Uygulamada Ne Yapmalı?
Kaybı fark ettiğiniz gün şu adımları atın:
Öğrenme tarihini yazıya geçirin. Kaybın ne zaman, nerede ve nasıl fark edildiğini şirket yetkilisi ve mali müşavirin imzaladığı tarihli bir tutanakla belgeleyin. Otuz günlük süre olay gününden başlayabilir; hesabı buna göre yapın.
Olayı resmî kayda bağlayın. Hırsızlıkta kolluğa veya savcılığa şikâyette bulunun. Yangın, su baskını veya depremde itfaiye, AFAD ya da belediye raporu alın. Vergi dairesine yazılı başvuru yaparak yoklama ile tespit isteyin.
Kaybolan defter ve belgelerin listesini çıkarın. Her defterin türünü, yılını, noter açılış onayının tarih ve sayısını yazın. Faturaların seri ve sıra numaralarını ve basıldıkları matbaayı belirleyin.
Defterlerin neden orada olduğunu açıklayın. Defterler olağan saklama yeri dışında idiyse, bunun meşru sebebini belgeleyin.
Dilekçeyi süre dolmadan şirket merkezinin bulunduğu yerde verin. Hasımsız dava asliye ticaret mahkemesinde açılır.
Kayıp döneme ait kayıtları şimdiden toplayın. e-Fatura ve e-Arşiv kayıtları, banka hareketleri, beyannameler ve satıcılardan alınabilecek fatura suretleri vergi incelemesinde destekleyici delil olur.
Şube ve organ kararlarını kaybolan deftere göre planlayın. Karar veya genel kurul defteri kayıpsa yeni defter açılışını ve şube tescilini ticaret sicili müdürlüğü ve noterle önceden görüşün. Defterleri mali müşavire teslim ederken teslim tutanağı düzenleyin.
Mevzuattaki Boşluklar ve Önerilerimiz
Bu bölümdeki değerlendirmeler büromuzun görüşüdür; yürürlükteki mevzuatı veya yargı kararlarını değil, araştırmamız sırasında gördüğümüz sorunları ve çözüm önerilerimizi yansıtır.
Karar defteri kayıpken organ kararının sunulması. Pay, karar ve genel kurul defteri zayi olduğunda yeni defter ancak zayi belgesiyle açılabiliyor. Zayi davası ise haftalar, hatta aylar sürebiliyor. Bu süre içinde şirketin şube açma, adres değiştirme gibi zorunlu kararlarını deftere geçirip sicile sunabileceği açık bir usul bulunmuyor. 7440 sayılı Kanun, deprem bölgesi için mahkemeye ya da idare kuruluna başvurulduğunu gösteren belgeyle yeni defterin açılmasına izin vermişti. Önerimiz: Ticari Defterlere İlişkin Tebliğ’e, zayi davasının açıldığını gösteren belgeyle geçici yeni defter açılışına imkân veren genel bir hüküm eklenmesi. Talebin reddi hâlinde bu defterin akıbeti ve sorumluluk da düzenlenmeli.
Sürenin başlangıcındaki belirsizlik. Öğrenme tarihinin olay günü mü, kaybın kapsamının belli olduğu gün mü olduğu konusunda farklı kararlar var. Bölge adliye mahkemesi kararları kesin olduğu için Yargıtay bu konuda birlik sağlayamıyor. Kanun yararına temyiz (HMK m. 363) istinaftan geçmiş bu kararları kapsamadığı ve bozma tarafların hukuki durumunu değiştirmediği için birlik sağlamaya yetmiyor. Önerimiz: Kanunda sürenin başlangıcının açıkça belirlenmesi; örneğin “tacirin kaybı ve kapsamını öğrendiği tarih” gibi bir ölçüt ve makul bir üst sınırla netleştirilmesi.
Zayi sebeplerinin kapsamı. Kanundaki “gibi” ifadesi farklı yorumlanıyor. Önerimiz: Hükme “tacirin kusuru olmaksızın, iradesi dışındaki başka bir sebeple” ibaresinin eklenmesi. Böylece ölçüt sayım değil, kusursuzluk olur.
Yetkili mahkeme ve şubeler. Yargıtay’ın onadığı kararlar yetkiyi şirket merkezine bağlıyor. Hukuk Genel Kurulu ise yetki konusuna girmeksizin, şubede tutulan defterlerin şubede zayi olduğunun araştırılması gerektiğini kabul etti. Bu hâllerde delillerin bir kısmı şubenin bulunduğu yerde olabilir. Önerimiz: Muhasebesi şubede tutulan defterler için şube yeri mahkemesine de seçimlik yetki tanınması.
Vergi yargısındaki ölçüt farkı. İdarenin kabul ettiği mücbir sebebin yargıda yeniden tartışılması konusunda Danıştay daireleri ile Vergi Dava Daireleri Kurulu arasında farklı yaklaşımlar var. Zayi belgesinin ağırlığı da tartışmalı. Bu belirsizlik, iyi niyetli mükellefi ağır sonuçlarla karşı karşıya bırakabilir. Önerimiz: Danıştay’da bu konunun içtihat birliği yoluyla netleştirilmesi.
Vergi dairesine bildirim usulü. e-Defter için yazılı bildirim usulü varken kâğıt defterler için bir usul bulunmuyor. Önerimiz: Kâğıt defterler için de kısa bir süre içinde vergi dairesine bildirim ve yoklama ile tespit usulü öngörülmesi. Bu hem mükellefin iyi niyetini belgelemesine hem de idarenin olayı zamanında tespit etmesine imkân verir.
İdari yayınların güncellenmesi. Ticaret Bakanlığının elektronik defterlere ilişkin soru-cevap yayını, 20.09.2025 değişikliğinden önceye aittir. Önerimiz: Yayının, zayi hâlinde elektronik deftere geçişi de kapsayacak şekilde güncellenmesi.
Sık Sorulan Sorular
Zayi belgesi için kaç gün içinde başvurmalıyım?
Kaybı öğrendiğiniz tarihten itibaren otuz gün içinde. Bu süre 7417 sayılı Kanunla on beş günden otuz güne çıkarıldı. Süre hak düşürücü sayılıyor ve bazı kararlarda olay günü başlangıç kabul ediliyor; bu yüzden olay gününden hesap yapmak güvenlidir.
Defterler mali müşavirimin bürosunda kayboldu; zayi belgesi alabilir miyim?
Talep edebilirsiniz. Ancak İstanbul Bölge Adliye Mahkemesi 12. Hukuk Dairesi bu durumu tacirin saklama özeni kapsamında değerlendirip talebi reddetti; mali müşavirin aracından çalınan defterler için de benzer bir karar var. Kaybın gerçekten irade dışı bir olaydan kaynaklandığını gösteren resmî kayıt varsa durum değişebilir.
Dava hangi mahkemede açılır?
Asliye ticaret mahkemesinde, ticaret mahkemesi yoksa ticaret mahkemesi sıfatıyla asliye hukuk mahkemesinde. Yargıtay, yetkili mahkemeyi şirket merkezinin bulunduğu yer mahkemesi olarak kabul ediyor. Dava hasımsız açılır; vergi dairesi davalı gösterilmez.
Karar defteri kayıpken yeni karar defteri açtırabilir miyim?
Ticari Defterlere İlişkin Tebliğ’e göre yeni karar defteri, eski defterle ya da zayi belgesiyle birlikte notere ibraz edilir. Zayi belgesi olmadan noter yeni defter açmaz. Aynı kural pay defteri ve genel kurul toplantı ve müzakere defteri için de geçerlidir.
Zayi belgesi alırsam vergi incelemesinde sorun çıkmaz mı?
Çıkabilir. Danıştay, mücbir sebep ispatlanırsa KDV indirimlerinin reddedilemeyeceğini kabul ediyor. Ancak zayi belgesini tek başına her zaman yeterli görmüyor; anlatılan olayın hayatın olağan akışına uygun olmasını ve başka delillerle desteklenmesini arıyor.
Zayi belgesi kararına karşı Yargıtay’a gidebilir miyim?
Hayır. İlk derece kararına karşı istinaf yolu açıktır, ancak bölge adliye mahkemesinin kararı kesindir ve temyiz edilemez. Bu yüzden dilekçe ve deliller ilk derecede eksiksiz hazırlanmalıdır.
Sonuç
Zayi belgesi, kaybın öğrenildiği tarihten itibaren otuz günlük hak düşürücü süre içinde, şirket merkezinin bulunduğu yerdeki asliye ticaret mahkemesinden hasımsız olarak istenir. Mahkeme, kaybın sizin iradeniz dışında ve gerekli özene rağmen gerçekleştiğini görmek ister. Mali müşavirde kayıp, açıklanamayan kaybolma ya da yalnız beyana dayanan hırsızlık iddiaları genellikle reddediliyor. Fiziki tutulan pay, karar veya genel kurul defteri kaybolduysa yeni defter ancak zayi belgesiyle açılabildiği için şube açılışı gibi organ kararları da etkilenir. Vergi incelemesinde mücbir sebep ispatlanırsa KDV indirimleri reddedilemez, ancak zayi belgesi her zaman tek başına yeterli sayılmıyor. En kritik adım, kaybı fark ettiğiniz gün öğrenme tarihini ve olayı resmî kayda bağlamaktır. Her olayın kendi koşulları içinde değerlendirilmesi gerektiğini unutmayın.
Dayanak Mevzuat ve Kararlar
- 6102 sayılı Türk Ticaret Kanunu m. 40/1 ve 40/3, 64/4, 82/1, 82/5, 82/6, 82/7 (7417 s.K. m. 55 ile değişik), 374/1, 390/4, 390/5, 562/6, 623/3
- 6100 sayılı Hukuk Muhakemeleri Kanunu m. 220, 222, 362/1-ç, 363, 382/2-e, 385/2, 388
- 213 sayılı Vergi Usul Kanunu m. 13, 15, 30/2, 221, 253, 359/a, 373
- 7440 sayılı Kanun m. 10/22
- Ticari Defterlere İlişkin Tebliğ (RG 19.12.2012, 28502; değişiklikleriyle) m. 5, 10/5, 11/4, 12/4, 13/5, 13/6
- İşletmenin Muhasebesiyle İlgili Olmayan Ticari Defterlerin Elektronik Ortamda Tutulması Hakkında Tebliğ (RG 14.02.2025, 32813; RG 20.09.2025, 33023 ile değişik) m. 5
- Ticaret Sicili Yönetmeliği m. 13/5, 13/8, 33/1, 120/1
- e-Defter Genel Tebliği (Sıra No: 1); Vergi Usul Kanunu Genel Tebliği (Sıra No: 509)
- Danıştay İBK, E. 2013/3, K. 2019/1, T. 08.02.2019 (RG 25.07.2019, 30842)
- Yargıtay HGK, E. 2014/827, K. 2016/311, T. 16.03.2016
- Yargıtay 11. HD, E. 2008/13781, K. 2010/5157, T. 10.05.2010
- Yargıtay 11. HD, E. 2011/2763, K. 2012/7750, T. 15.05.2012
- Yargıtay 11. HD, E. 2011/15162, K. 2013/105, T. 07.01.2013
- Yargıtay 11. HD, E. 2015/15004, K. 2017/2468, T. 26.04.2017
- Yargıtay 11. HD, E. 2016/1656, K. 2017/872, T. 16.02.2017
- Yargıtay 11. HD, E. 2021/1564, K. 2021/2124, T. 08.03.2021
- Yargıtay 11. HD, E. 2023/4344, K. 2024/6186, T. 10.09.2024
- Yargıtay 11. HD, E. 2024/419, K. 2024/8892, T. 11.12.2024
- Yargıtay 11. HD, E. 2025/3644, K. 2026/584, T. 29.01.2026
- Yargıtay 20. HD, E. 2017/41, K. 2017/980, T. 09.02.2017
- Yargıtay 9. HD, E. 2025/10142, K. 2026/1102, T. 11.02.2026
- Yargıtay 11. CD, E. 2016/7608, K. 2019/7276, T. 14.10.2019
- Yargıtay 11. CD, E. 2017/10047, K. 2021/5199, T. 14.06.2021
- Yargıtay 11. CD, E. 2019/2637, K. 2020/4135, T. 07.07.2020
- Yargıtay 12. CD, E. 2025/4285, K. 2026/5507, T. 02.06.2026
- Ankara BAM 21. HD, E. 2026/1121, K. 2026/1071, T. 17.07.2026
- İstanbul BAM 12. HD, E. 2026/906, K. 2026/1180, T. 22.06.2026
- İstanbul BAM 12. HD, E. 2025/387, K. 2025/382, T. 11.03.2025
- İstanbul BAM 12. HD, E. 2022/428, K. 2022/839, T. 02.06.2022
- İstanbul BAM 12. HD, E. 2021/596, K. 2021/543, T. 08.04.2021
- İstanbul BAM 12. HD, E. 2020/645, K. 2021/703, T. 17.05.2021
- İstanbul BAM 13. HD, E. 2025/847, K. 2025/962, T. 12.06.2025
- İstanbul BAM 13. HD, E. 2024/1891, K. 2025/487, T. 20.03.2025
- İstanbul BAM 13. HD, E. 2022/1825, K. 2023/1501, T. 12.10.2023
- İstanbul BAM 14. HD, E. 2026/1113, K. 2026/1305, T. 08.07.2026
- Bursa BAM 5. HD, E. 2022/773, K. 2022/917, T. 17.06.2022
- Bursa BAM 5. HD, E. 2021/270, K. 2023/582, T. 14.04.2023
- Bursa BAM 5. HD, E. 2021/1501, K. 2023/564, T. 13.04.2023
- Adana BAM 9. HD, E. 2023/453, K. 2023/833, T. 16.10.2023
- Erzurum BAM 3. HD, E. 2026/687, K. 2026/1310, T. 09.10.2026
- Gaziantep BAM 11. HD, E. 2026/1058, K. 2026/1682, T. 14.10.2026
- İzmir BAM 11. HD, E. 2022/1866, K. 2023/103, T. 20.01.2023
- Kayseri BAM 6. HD, E. 2024/1238, K. 2024/1576, T. 13.06.2024
- Danıştay VDDK, E. 2022/670, K. 2024/158, T. 06.03.2024
- Danıştay VDDK, E. 2021/386, K. 2022/632, T. 18.05.2022
- Danıştay VDDK, E. 2020/30, K. 2021/1329, T. 13.10.2021
- Danıştay VDDK, E. 2004/141, K. 2005/4, T. 18.02.2005
- Danıştay 3. D., E. 2023/10307, K. 2025/974, T. 28.02.2025
- Danıştay 3. D., E. 2023/4824, K. 2024/5592, T. 05.11.2024
- Danıştay 3. D., E. 2022/2106, K. 2024/5155, T. 08.10.2024
- Danıştay 3. D., E. 2023/3594, K. 2024/950, T. 27.02.2024
- Danıştay 3. D., E. 2019/1036, K. 2021/2494, T. 06.05.2021
- Danıştay 3. D., E. 2019/738, K. 2020/5088, T. 08.12.2020
- Danıştay 4. D., E. 2019/2221, K. 2022/8801, T. 21.12.2022
- Danıştay 9. D., E. 2018/3039, K. 2021/2553, T. 05.04.2021
- Gelir İdaresi özelgesi, 12.07.2011, B.07.1.GİB.4.34.19.02-019.01-944
Hukuki Bilgilendirme
Bu yazı yalnızca genel bilgilendirme amaçlıdır; hukuki görüş veya vekâlet ilişkisi doğurmaz. Her uyuşmazlık kendi somut koşullarında değerlendirilmelidir. “Mevzuattaki Boşluklar ve Önerilerimiz” bölümü, yürürlükteki hukuku değil büromuzun görüşünü yansıtır. Kaybı fark ettiğiniz gün öğrenme tarihini ve olayı belgelemeniz, süre dolmadan başvuru yapabilmeniz için önemlidir.
Yayın tarihi: 04.11.2026 · Son güncelleme: 04.11.2026
Hazırlayan: Av. Şerafettin Kaya · Gebze / Kocaeli · 0534 545 23 32 · www.serafettinkaya.av.tr