Vergi Ceza İhbarnamesi Geldi: 30 Gün İçinde Ne Yapmalı?
Postadan çıkan zarfın üzerinde vergi dairesinin adı yazıyor. İçinde bir vergi ve ceza ihbarnamesi var; bir vergi aslı, bir de onun katı kadar ceza. İlk tepki çoğu zaman kâğıdı bir kenara koyup “bir bakarız” demek olur — oysa o kâğıt elinize geçtiği anda bir saat işlemeye başlamıştır ve bu saat durdurulamaz. Bu yazıda ihbarname tebliğ edildikten sonra önünüzde duran üç yolu, aralarındaki geri dönülemez tercihleri ve süreleri Danıştay içtihatları ışığında sade bir dille açıklıyoruz.
Kısa Cevap
Vergi ve ceza ihbarnamesinin tebliğinden itibaren 30 gününüz vardır ve bu süre içinde birbirini dışlayan üç yoldan birini seçmeniz gerekir: vergi mahkemesinde dava açmak, uzlaşma talep etmek veya cezada indirim istemek. Süre, İdari Yargılama Usulü Kanunu m. 7 uyarınca tebliği izleyen günden başlar ve hak düşürücüdür; kaçırılırsa tarhiyat kesinleşir, vergi dairesi ödeme emri düzenler ve o aşamada artık verginin esasını tartışamazsınız. Uzlaşma talebi süreyi durdurur, cezada indirim talebi ise dava hakkından feragat anlamına gelir. Yolu seçmeden önce ihbarnamenin eklerinin tam olup olmadığı mutlaka kontrol edilmelidir.
Önce Şunu Ayırın: İhbarname mi, Ödeme Emri mi?
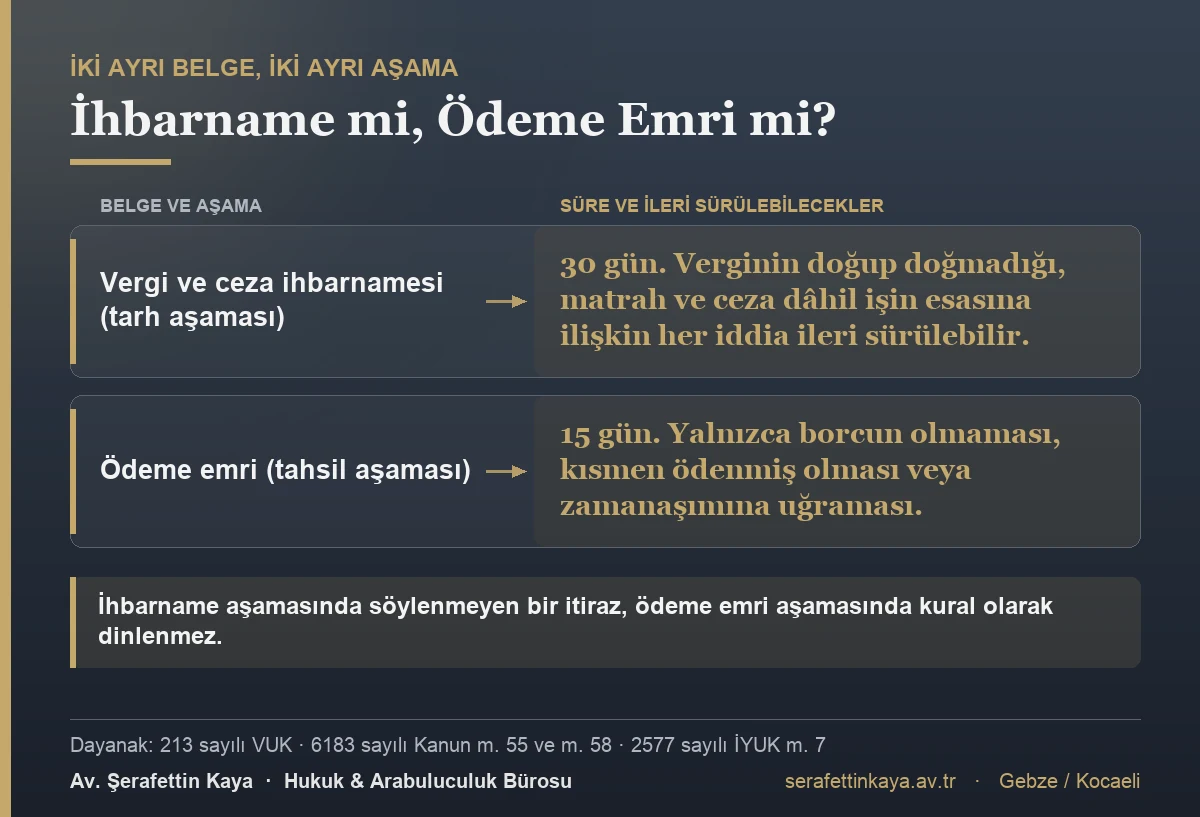
Vergi uyuşmazlıklarında en sık yapılan hata, iki farklı belgeyi ve iki farklı aşamayı birbirine karıştırmaktır.
- Vergi ve ceza ihbarnamesi (tarh aşaması): Vergi henüz kesinleşmemiştir. Verginin doğup doğmadığını, matrahın doğru hesaplanıp hesaplanmadığını, cezanın şartlarının oluşup oluşmadığını — kısacası işin esasına ilişkin her iddiayı ileri sürebilirsiniz. Süre 30 gündür.
- Ödeme emri (tahsil aşaması): Vergi çoktan kesinleşmiştir. Artık yalnızca “böyle bir borcum yok”, “kısmen ödedim” veya “zamanaşımına uğradı” diyebilirsiniz. Süre 15 gündür ve ayrıntıları ödeme emrine itiraz yazımızda ele alınmıştır.
Bu ayrım teorik değildir. İhbarname aşamasında söylenmeyen bir itiraz, ödeme emri aşamasında kural olarak dinlenmez. Danıştay, ihbarnameye değil de onun üzerine yapılan tahakkuka karşı açılan davalarda dahi “ihbarname içeriği borçların ve tarhiyat aşamasında ileri sürülebilecek iddiaların incelenme olanağının bulunmadığını” belirtmektedir. Doğru belgeye, doğru zamanda itiraz etmek bu yüzden işin yarısıdır.
İhbarnamenin Ekleri Eksikse Ne Olur?
İhbarname tek başına bir kâğıt değildir; tarhiyatın neye dayandığını gösteren belgelerle birlikte tebliğ edilmesi gerekir. Vergi incelemesi sonucu yapılan tarhiyatlarda vergi inceleme raporu, re’sen takdir yoluyla yapılanlarda takdir komisyonu kararı ve varsa dayanağı olan vergi tekniği raporu ihbarnameye eklenmelidir.
Bu eklerin verilmemesi, savunma hakkını doğrudan zedeler: neye dayanarak tarhiyat yapıldığını bilmeyen mükellef, buna karşı anlamlı bir dava dilekçesi yazamaz. Danıştay bu eksikliği ciddi bir sakatlık olarak değerlendirmektedir.
Takdir komisyonunca re’sen takdir olunan matrah üzerinden yapılan tarhiyatlara ilişkin ihbarnamelere, takdir komisyonu kararı yanında dayanağı vergi inceleme raporlarının da tebliği gerekir.
Danıştay 4. Daire, E. 2020/5748, K. 2020/4674
Buna karşılık ek belgelerin eksikliği dava açma süresini uzatmaz. Danıştay’ın yerleşik uygulamasına göre süre, ihbarnamenin tebliğiyle başlar; eksik ek, davanın esasında ileri sürülecek bir iptal sebebidir. Yani “ekler gelmedi, süre işlemiyor” diyerek beklemek ağır bir hatadır: önce süresinde dava açılır, eksiklik dilekçede iptal sebebi olarak ileri sürülür.
Üç Yol ve Aralarındaki Geri Dönülemez Tercih
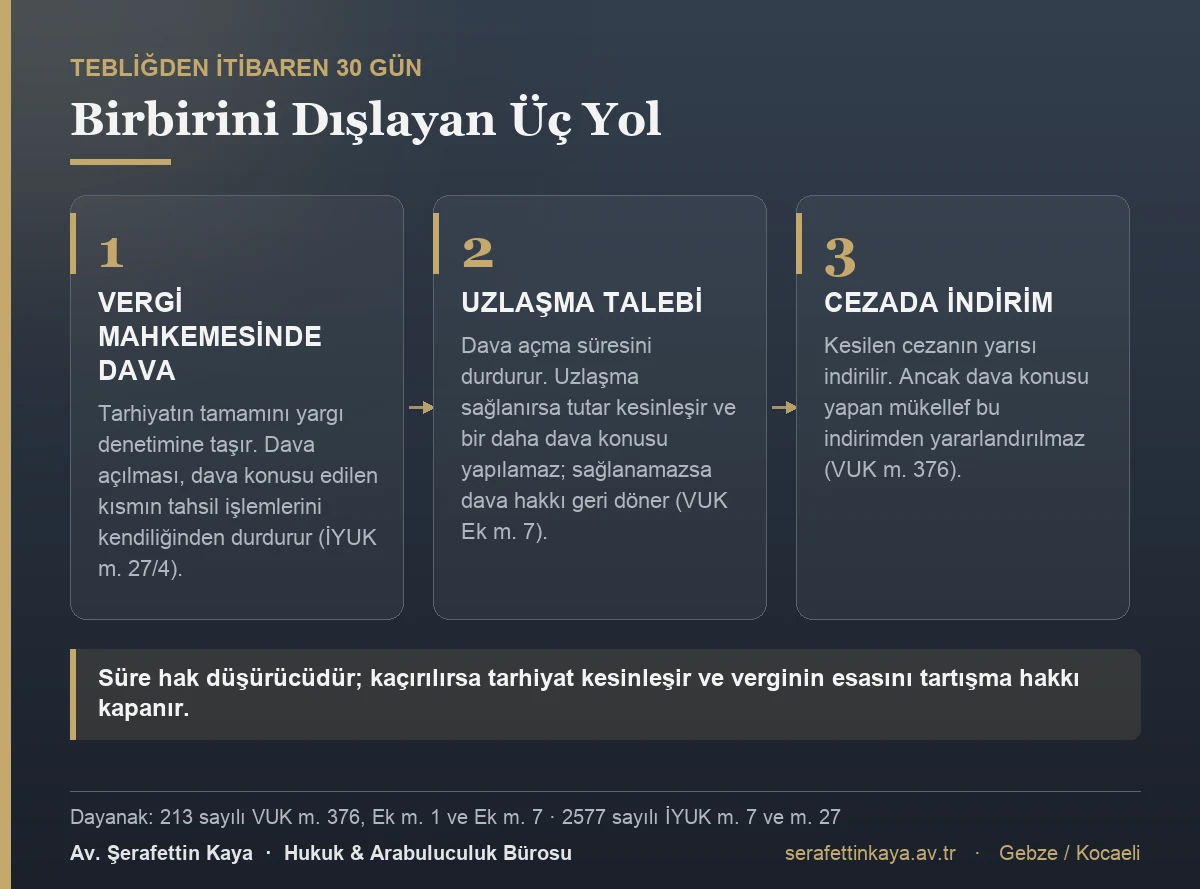
Otuz gün içinde seçmeniz gereken üç yol vardır ve bunlar birbirini dışlar:
- Vergi mahkemesinde dava açmak — Tarhiyatın tamamını yargı denetimine taşır. Dava açılması, dava konusu edilen kısmın tahsil işlemlerini kendiliğinden durdurur (İYUK m. 27/4); ayrıca yürütmenin durdurulması istemenize gerek yoktur.
- Uzlaşma talep etmek — İdareyle masaya oturarak vergi aslında ve cezada indirim sağlamayı hedefler. Talep, dava açma süresini durdurur.
- Cezada indirim talep etmek — Vergi Usul Kanunu m. 376 uyarınca cezanın yarısının silinmesini sağlar, ancak dava hakkından vazgeçmek demektir.
Tercih, dosyanın gücüne göre yapılır. Tarhiyatın hukuki dayanağı zayıfsa dava; dayanak güçlü ama tutar tartışmalıysa uzlaşma; ihtilaf edilecek bir yön kalmamışsa indirim yolu akla yatkındır. Karar verilmeden önce ihbarname ekleri ve inceleme raporu mutlaka okunmalıdır.
Uzlaşma: Talep 30 Gün, Sonrası Nasıl İşler?
Uzlaşma talebi, ihbarnamenin tebliğinden itibaren 30 gün içinde yapılır (VUK Ek m. 1). Talep edildiğinde dava açma süresi durur; uzlaşma sonuçlanmadan aynı vergi ve ceza için dava açılamaz. Süresinde uzlaşma isteyen mükellef, ancak uzlaşma vaki olmazsa dava yoluna gidebilir (VUK Ek m. 7).
Uzlaşma sağlanırsa üzerinde anlaşılan tutar kesinleşir ve bu tutar bir daha dava konusu yapılamaz. Sağlanamazsa dava hakkı geri döner ve burada kritik bir güvence devreye girer:
Uzlaşmanın vaki olmaması hâlinde, uzlaşmanın vaki olmadığına dair tutanağın tebliğinden itibaren dava açma süresi bitmiş veya 15 günden az kalmışsa, bu süre 15 gün olarak uzar (VUK Ek m. 7).
Uygulamada en çok kaçırılan nokta budur: uzlaşma görüşmesi 30 günlük sürenin son günlerinde yapılmışsa, tutanağın tebliğinden itibaren tam 15 gününüz olur. Ayrıca uzlaşmanın vaki olmadığına dair tutanağa idarenin nihai teklifi yazılır; dava açma süresinin sonuna kadar bu teklifi yazılı olarak kabul ederseniz uzlaşma sağlanmış sayılır.
Cezada İndirim: Yarısı Siliniyor, Ama Dava Kapanıyor
VUK m. 376 uyarınca, ihbarnamenin tebliğinden itibaren 30 gün içinde vergi dairesine başvurup vergiyi ve cezanın yarısını vadesinde ödeyeceğinizi bildirirseniz kesilen cezanın yarısı indirilir. Teminat göstererek vadenin bitiminden itibaren üç ay içinde ödeme imkânı da vardır.
İki noktaya dikkat edilmelidir. Birincisi, aynı maddenin açık hükmü gereği ödeyeceğini bildirdiği tutarı süresinde ödemeyen veya dava konusu yapan mükellef bu indirimden yararlandırılmaz. İkincisi, uzlaşılan vergi ziyaı cezasında ayrıca %25 indirim öngören eski hüküm 2024 yılında (7524 sayılı Kanun) yürürlükten kaldırılmıştır; bu nedenle internette dolaşan eski anlatımlara güvenilmemelidir.
Dava Yolu: Süre, Mahkeme ve Tahsilatın Durması
- Süre: Vergi mahkemelerinde dava açma süresi 30 gündür (İYUK m. 7/1). Süre, tebliğin yapıldığı tarihi izleyen günden başlar (m. 7/2-b). Hak düşürücüdür; adli tatil hükümleri saklıdır. İdari yargıda dava açma süresinin genel rejimi ayrı bir yazıda ele alınmıştır.
- Görevli mahkeme: Vergi mahkemesi. Gebze’de ve Kocaeli genelinde doğan vergi uyuşmazlıkları Kocaeli Vergi Mahkemesinde görülür.
- Tahsilatın durması: Vergi mahkemesinde dava açılması, dava konusu edilen bölümün tahsil işlemlerini kendiliğinden durdurur (İYUK m. 27/4). Bu, ödeme emrine karşı açılan davadan en önemli farktır — orada tahsilat durmaz.
- Arabuluculuk: Vergi uyuşmazlıkları dava şartı arabuluculuğa tabi değildir.
- Kanun yolu: Karara karşı istinaf ve koşulları varsa temyiz yolu açıktır; ayrıntı için idari yargıda kanun yolları yazımıza bakabilirsiniz.
Dilekçede tarhiyatın hangi sakatlığa dayandığı açıkça gösterilmelidir; idari işlemin unsurları — yetki, şekil, sebep, konu ve maksat — yargısal denetimin çerçevesini belirler.
Danıştay Ne Diyor?
- Danıştay 4. Daire, E. 2020/5748, K. 2020/4674, T. 19.11.2020: Re’sen takdir yoluyla yapılan tarhiyatlarda takdir komisyonu kararının yanı sıra dayanağı vergi inceleme raporlarının da ihbarnameyle birlikte tebliği gerekir.
- Danıştay 9. Daire, E. 2019/3263, K. 2022/1460, T. 14.04.2022: İhbarnameye değil, onun üzerine yapılan tahakkuka karşı açılan davada ihbarname içeriği borçlar ve tarhiyat aşamasında ileri sürülebilecek iddialar incelenemez.
- Danıştay 7. Daire, E. 1997/2709, K. 1998/405, T. 12.02.1998: İhbarname, tarhiyat işlemini mükellefe bildiren belgedir; dava açma süresi bu belgenin tebliğiyle başlar. Takdir komisyonu kararının eklenmemiş olması süreyi etkilemez, ancak gerekiyorsa mahkemece istenir.
- Danıştay 3. Daire, E. 2005/1796, K. 2006/3042, T. 22.11.2006: Uzlaşma başvurusunun kapsam dışı olduğu gerekçesiyle reddedilmesi, uzlaşmanın vaki olmamış sayılmasını gerektirir; bu durumda dava açma süresi Ek m. 7’ye göre işler.
Sık Sorulan Sorular
30 günlük süreyi kaçırdım, yapabileceğim bir şey var mı?
Tarhiyat kesinleşir ve esasa ilişkin itiraz hakkınız kural olarak kapanır. Ancak vergi hatası (hesap hatası, mükerrer vergilendirme, mükellefin şahsında hata gibi) söz konusuysa VUK m. 116 ve devamı uyarınca düzeltme-şikâyet yolu ayrıca değerlendirilebilir. Bu yol dar kapsamlıdır ve hukuki yorum farklarını kapsamaz.
Uzlaşmaya gidersem dava hakkımı kaybeder miyim?
Hayır. Uzlaşma sağlanamazsa dava hakkınız devam eder ve süre yeniden işler; 15 günden az kalmışsa 15 güne uzar. Kaybettiğiniz tek şey, uzlaşma sağlanırsa üzerinde anlaşılan tutarı dava edememenizdir.
Cezada indirim isteyip sonra fikrimi değiştirebilir miyim?
İndirimden yararlanmak, ödeme taahhüdüne uymanıza bağlıdır ve dava açtığınız anda bu haktan yararlandırılmazsınız. Bu nedenle indirim yolu, dava açmamaya kesin karar verildiğinde seçilmelidir.
İhbarnameye vergi inceleme raporu eklenmemiş; dava süresini bu yüzden beklesem olur mu?
Olmaz. Süre ihbarnamenin tebliğiyle başlar. Yapılması gereken, süresinde dava açıp eksik tebliği dilekçede iptal sebebi olarak ileri sürmektir.
Dava açarsam vergi dairesi yine de haciz yapabilir mi?
Vergi mahkemesinde açılan dava, dava konusu edilen kısmın tahsil işlemlerini kendiliğinden durdurur (İYUK m. 27/4). Dava konusu edilmeyen kısım için takip devam eder.
Sonuç
Vergi ve ceza ihbarnamesi elinize geçtiğinde iki şeyi aynı gün yapmak gerekir: tebliğ tarihini yazıp 30. günü takvime işlemek ve ihbarnamenin eklerinin tam olup olmadığını kontrol etmek. Bundan sonrası bir tercih meselesidir — dava, uzlaşma ve cezada indirim aynı anda kullanılamayan yollardır ve yanlış seçim geri alınamaz. Süre kaçırıldığında kaybedilen yalnızca bir dava değil, verginin esasını tartışma hakkının tamamıdır. Her vergi uyuşmazlığı kendi somut koşullarında, tarhiyatın dayanağı belgeler görülerek değerlendirilmelidir.
Dayanak Mevzuat ve Kararlar
- 213 sayılı Vergi Usul Kanunu m. 376 — vergi ziyaı, usulsüzlük ve özel usulsüzlük cezalarında indirme
- 213 sayılı Vergi Usul Kanunu Ek m. 1 — uzlaşmanın konusu, kapsamı ve şekli
- 213 sayılı Vergi Usul Kanunu Ek m. 7 — uzlaşma ve vergi mahkemesinde dava açma
- 2577 sayılı İdari Yargılama Usulü Kanunu m. 7 — dava açma süresi
- 2577 sayılı İdari Yargılama Usulü Kanunu m. 27/4 — vergi davasının tahsilata etkisi
- Danıştay 4. Daire, E. 2020/5748, K. 2020/4674, T. 19.11.2020
- Danıştay 9. Daire, E. 2019/3263, K. 2022/1460, T. 14.04.2022
- Danıştay 7. Daire, E. 1997/2709, K. 1998/405, T. 12.02.1998
- Danıştay 3. Daire, E. 2005/1796, K. 2006/3042, T. 22.11.2006
Yararlanılan Mevzuat ve İçtihat
- 213 sayılı Vergi Usul Kanunu m.1
- 213 sayılı Vergi Usul Kanunu m.7
- 213 sayılı Vergi Usul Kanunu m.376
- 2577 sayılı İdari Yargılama Usulü Kanunu m.7
- 2577 sayılı İdari Yargılama Usulü Kanunu m.27
- Danıştay 4. D., E.2020/5748, K.2020/4674, T. 19.11.2020
- Danıştay 9. D., E.2019/3263, K.2022/1460, T. 14.04.2022
- Danıştay 7. D., E.1997/2709, K.1998/405, T. 12.02.1998
- Danıştay 3. D., E.2005/1796, K.2006/3042, T. 22.11.2006
Hukuki Bilgilendirme
Bu yazı yalnızca genel bilgilendirme amaçlıdır; hukuki görüş veya vekâlet ilişkisi doğurmaz. Her uyuşmazlık kendi somut koşullarında değerlendirilmelidir. İhbarname tebliğ edildiğinde tebliğ tarihini ve ekleri gösteren tebligat zarfının saklanması, süre hesabında belirleyici olur.
Yayın tarihi: 27.08.2026 · Son güncelleme: 27.08.2026
Hazırlayan: Av. Şerafettin Kaya · Gebze / Kocaeli · 0534 545 23 32 · www.serafettinkaya.av.tr