Anonim Şirket Nedir? Nasıl Kurulur?
Anonim şirket, sermayesi paylara bölünmüş ve borçlarından yalnız kendi malvarlığıyla sorumlu olan bir sermaye şirketidir. Bu yapı, pay sahibini şirket borçlarından koruyan en güçlü perdedir.
Kısa Cevap
Türk Ticaret Kanunu’nun 329. maddesine göre anonim şirket, “sermayesi belirli ve paylara bölünmüş olan, borçlarından dolayı yalnız malvarlığıyla sorumlu bulunan şirkettir” ve pay sahipleri “sadece taahhüt etmiş oldukları sermaye payları ile ve şirkete karşı sorumludur”. Şirket, 335. maddeye göre kurucuların sermayenin tamamını ödemeyi şartsız taahhüt ettikleri ve imzaları onaylanan esas sözleşmede kurma iradelerini açıklamalarıyla kurulur. 344. maddeye göre nakden taahhüt edilen payların en az yüzde yirmi beşi tescilden önce, kalanı tescili izleyen yirmi dört ay içinde ödenir.
Anonim Şirketin Tanımı ve Sorumluluk Yapısı
329. madde iki fıkrada anonim şirketin en belirleyici özelliğini ortaya koyar: şirket borçlarından yalnız malvarlığıyla sorumludur ve pay sahipleri yalnızca taahhüt ettikleri sermaye payı ile şirkete karşı sorumludur.
Bu kuralın pratik sonucu, Yargıtay 11. Hukuk Dairesi’nin 21.10.2019 tarihli, 2018/5384 esas ve 2019/6527 karar sayılı kararında onanan yerel mahkeme gerekçesinde şöyle ifade edilmiştir: “anonim şirketler borçlarından yalnız kendi mal varlığı ile sorumlu olmakla, pay sahipleri şirkete karşı, ana sözleşme ile taahhüt ettikleri sermaye koyma borcundan başka herhangi borç nedeniyle sorumlu tutulamazlar.”
Karara konu olayda şirketlerin ödediği ecrimisil bedelleri, o dönemde pay sahibi olan kişilerden istenmiş; mahkeme “davalı pay sahiplerinin sermaye borcu dışında şirkete ve şirket alacaklılarına karşı sorumluluğu bulunmadığından” davayı reddetmiş ve karar onanmıştır.
Aynı gerekçede limited şirketle karşılaştırma da yapılmıştır: 6183 sayılı Kanun’un 35. maddesinde limited şirket ortaklarının kamu alacaklarından sorumluluğu düzenlenmişken, “anonim şirketler yönünden hüküm bulunmamaktadır.”
Yargıtay Ne Diyor? Kamu Borcunda Kim Takip Edilir?
Sınırlı sorumluluğun sınırı, kamu alacakları bakımından da tartışılmıştır.
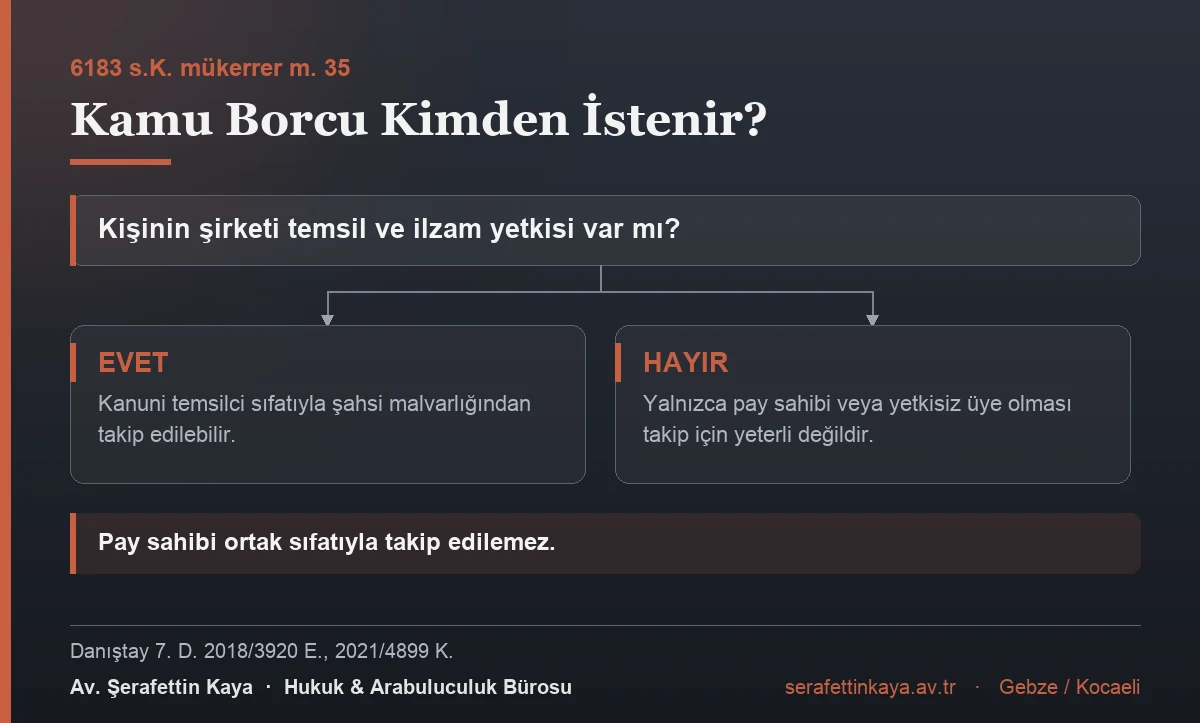
Danıştay 7. Dairesi’nin 16.11.2021 tarihli, 2018/3920 esas ve 2021/4899 karar sayılı kararında ölçüt açıkça konulmuştur: “limited şirket ortaklarını, şirketten tahsiline olanak bulunmayan kamu alacaklarının ödenmesinden doğrudan doğruya ve hisseleri oranında sorumlu tutan … 35. maddesi uyarınca davacının takibine kanunen olanak bulunmadığı“.
Kararda anonim şirketlerde izlenecek yol da gösterilmiştir: kamu alacağı şirket malvarlığından tahsil edilemezse “esas sözleşmede aksi öngörülmemişse temsil ve ilzama yetkisi bulunan, bir başka ifadeyle kanuni temsilci konumundaki yönetim kurulu üyelerinden takip ve tahsili cihetine gidilmesi gerekmekte olup, anonim şirket ortaklarının sorumluluğunu doğuracak şekilde ‘ortak’ sıfatıyla davacının takibi yoluna gidilemez.”
Karara konu olayda ilk derece mahkemesi, ticaret sicili gazetesinden davacının yönetim kurulu üyesi olduğunu ancak temsil ve ilzam yetkisinin yönetim kurulu başkanında bulunduğunu tespit etmiş; “temsil yetkisi verilmeyen davacı adına kanuni temsilci sıfatıyla ödeme emri düzenlenmesinde hukuka uyarlık bulunmadığı” gerekçesiyle ödeme emrini iptal etmiştir.
Bu içtihat iki sonuç doğurur. Birincisi, anonim şirkette pay sahibi olmak kamu borcundan sorumluluk doğurmaz. İkincisi, yönetim kurulu üyeliği tek başına yeterli değildir; sorumluluk için temsil yetkisi aranır.
Kuruluş Aşamaları
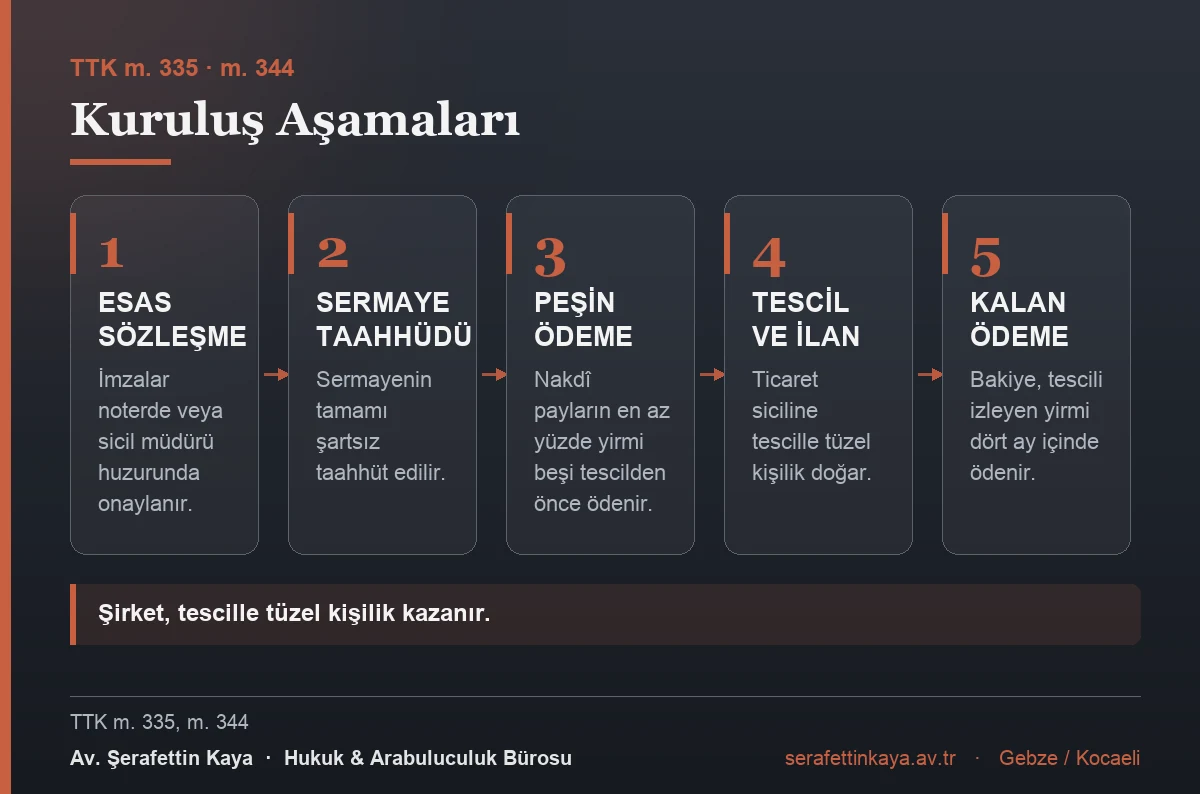
Esas sözleşme kuruluşun temelidir. 335. maddeye göre şirket, kurucuların “kanuna uygun olarak düzenlenmiş bulunan, sermayenin tamamını ödemeyi, şartsız taahhüt ettikleri, imzalarının noterce onaylandığı veya ticaret sicili müdürü yahut yardımcısı huzurunda imzaladığı esas sözleşmede, anonim şirket kurma iradelerini açıklamalarıyla kurulur.”
Aynı maddeye 15.07.2016 tarihli ve 6728 sayılı Kanun’la eklenen cümleye göre şirketin kuruluşunda, esas sözleşmeyi ihtiva eden kâğıtlardan değerli kâğıt bedeli alınmaz.
Sermaye taahhüdü ve ödeme ikinci aşamadır. 344. maddeye göre “Nakden taahhüt edilen payların itibarî değerlerinin en az yüzde yirmibeşi tescilden önce, gerisi de şirketin tescilini izleyen yirmidört ay içinde ödenir.” Payların çıkarma primlerinin tamamı tescilden önce ödenir.
En az sermaye tutarı 332. maddede düzenlenmiştir. Maddeye göre esas sermaye ile kayıtlı sermaye sistemini kabul etmiş halka açık olmayan şirketlerde başlangıç sermayesi için taban tutarlar öngörülmüş; ayrıca “Bu en az sermaye tutarı Cumhurbaşkanınca artırılabilir” denilmiştir. Bu yetki kullanıldığından, kuruluş öncesinde yürürlükteki güncel tutarın kontrol edilmesi gerekir.
Tescil ve ilan son aşamadır. Şirket, ticaret siciline tescille tüzel kişilik kazanır. Tescilden önce şirket adına yapılan işlemler bakımından kanunda özel sorumluluk hükümleri öngörülmüştür.
| Aşama | Kural | Dayanak |
|---|---|---|
| Esas sözleşme | Kurucular sermayenin tamamını ödemeyi şartsız taahhüt eder; imzalar noterce onaylanır ya da ticaret sicili müdürü veya yardımcısı huzurunda atılır | TTK m. 335 |
| Damga/değerli kâğıt | Kuruluşta esas sözleşmeyi ihtiva eden kâğıtlardan değerli kâğıt bedeli alınmaz | 6728 s.K. ile eklenen cümle |
| Nakdî sermaye — tescilden önce | Taahhüt edilen payların itibarî değerinin en az %25’i; çıkarma primlerinin tamamı | TTK m. 344 |
| Nakdî sermaye — kalan | Tescili izleyen yirmi dört ay içinde | TTK m. 344 |
| En az sermaye | Kanunda taban tutar öngörülmüştür ve Cumhurbaşkanınca artırılabilir — kuruluş öncesi güncel tutar kontrol edilmelidir | TTK m. 332 |
| Tüzel kişilik | Ticaret siciline tescille kazanılır; tescilden önce şirket adına yapılan işlemler için özel sorumluluk hükümleri vardır | TTK |
| Yönetimin devri | Esas sözleşmeye konulacak hükümle düzenlenen iç yönergeye göre yönetim, bir veya birkaç üyeye ya da üçüncü kişiye devredilebilir; yönerge görevleri, tanımları ve kimin kime bağlı olduğunu gösterir | TTK m. 367 |
Yönetim Kurulu ve Yönetim Yetkisinin Devri
Anonim şirkette yönetim ve temsil organı yönetim kuruludur. Yönetim kurulu, esas sözleşmeye konulacak bir hükümle düzenleyeceği iç yönergeye göre yönetimi kısmen veya tamamen bir veya birkaç üyeye ya da üçüncü kişiye devretmeye yetkili kılınabilir.
11. Hukuk Dairesi’nin 25.03.2022 tarihli, 2021/5943 esas ve 2022/2413 karar sayılı, bölge adliye mahkemeleri arasındaki uyuşmazlığın giderilmesine ilişkin kesin nitelikteki kararında, 367. maddenin işlevi şöyle açıklanmıştır: iç yönerge “şirketin yönetimini düzenleyecek, bunun için gerekli olan görevleri, tanımları, yerlerini gösterecek, özellikle kimin kime bağlı ve bilgi sunmakla yükümlü olduğunu belirleyecektir.”
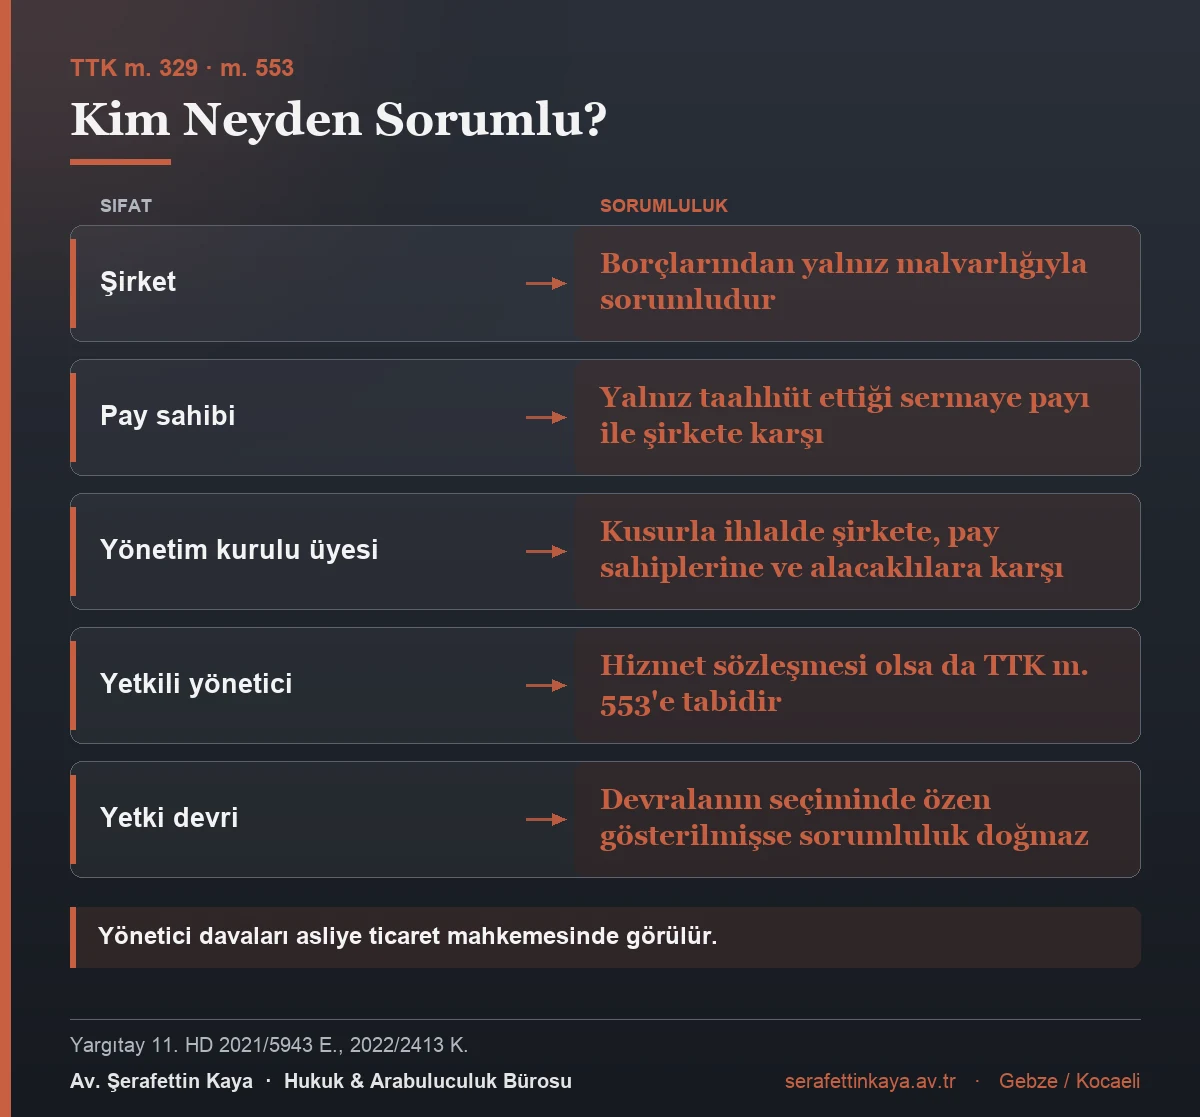
Yönetim yetkisinin devri, sorumluluğu da etkiler. 553. maddeye göre kanundan veya esas sözleşmeden doğan bir görevi veya yetkiyi kanuna dayanarak başkasına devreden organlar veya kişiler, devralan kişilerin seçiminde makul derecede özen göstermediklerinin ispat edilmesi hâli hariç, bu kişilerin fiil ve kararlarından sorumlu olmaz.
Aynı maddeye göre hiç kimse kontrolü dışında kalan, kanuna veya esas sözleşmeye aykırılıklar veya yolsuzluklar sebebiyle sorumlu tutulamaz; bu durum gözetim ve özen yükümü gerekçe gösterilerek geçersiz kılınamaz.
Yöneticilerin Sorumluluğu ve Görevli Mahkeme
Kurucular, yönetim kurulu üyeleri, yöneticiler ve tasfiye memurları, kanundan ve esas sözleşmeden doğan yükümlülüklerini kusurlarıyla ihlal ettikleri takdirde hem şirkete, hem pay sahiplerine, hem de şirket alacaklılarına karşı verdikleri zarardan sorumludur.
11. Hukuk Dairesi’nin 2021/5943 esas sayılı kararı, bu sorumluluğun kapsamını hizmet sözleşmesiyle çalışan yöneticilere de teşmil etmiştir. Kararda, “ortak sıfatı bulunmayıp, şirketle arasında hizmet akdi çerçevesinde görev yapmakla birlikte şirketin iş ve işlemlerini yönetmek üzere kendisine çeşitli yetkiler verilen kişilerin … zararlandırıcı eylemlerinden kaynaklanan davaların TTK’nın 553. maddesi uyarınca açılmış sorumluluk davası olduğu” belirtilmiştir.
Bunun usuli sonucu görev kuralıdır: uyuşmazlık “hizmet sözleşmesinden ve İş Kanunu’ndan doğan bir uyuşmazlık olmadığından iş mahkemeleri görevli olmayıp … görevli mahkeme asliye ticaret mahkemeleridir.”
Kararda ölçüt de verilmiştir: kendisine sorumluluk davası yöneltilen kişinin yönetici vasfını haiz olup olmadığı belirlenir; yönetici olduğu saptanırsa yetkilerini hukuka uygun kullanıp kullanmadığı, hizmet akdi kurallarına göre değil şirketler hukuku ilkelerine göre değerlendirilir.
Bu nedenle uygulamada “genel müdür”, “koordinatör”, “ticari direktör” gibi unvanlarla çalışan ve imza yetkisi verilen kişiler bakımından, iş sözleşmesinin varlığı sorumluluk rejimini değiştirmez.
| Sıfat | Özel hukuk borçları | Kamu alacakları |
|---|---|---|
| Anonim şirket pay sahibi | Yalnızca taahhüt ettiği sermaye borcundan ve şirkete karşı; şirkete ve alacaklılara karşı başka sorumluluğu yoktur (11. HD, E.2018/5384, K.2019/6527) | Bu sıfatla takip edilemez — 6183 s.K. m. 35 anonim şirketler için hüküm içermez (Danıştay 7. D., E.2018/3920, K.2021/4899) |
| Limited şirket ortağı | Sermaye payı ile | Şirketten tahsil edilemeyen alacaktan doğrudan doğruya ve hissesi oranında sorumlu (6183 s.K. m. 35) |
| Yönetim kurulu üyesi | Kanundan ve esas sözleşmeden doğan yükümlülüklerini kusuruyla ihlal ederse şirkete, pay sahiplerine ve alacaklılara karşı (TTK m. 553) | Yalnızca temsil ve ilzam yetkisi varsa — kanuni temsilci sıfatıyla. Temsil yetkisi verilmemiş üyeye ödeme emri düzenlenmesi hukuka aykırıdır |
| Hizmet sözleşmesiyle çalışan yönetici | Genel müdür, koordinatör ya da direktör unvanıyla çalışıp imza yetkisi verilen kişiler bakımından iş sözleşmesinin varlığı rejimi değiştirmez: dava TTK m. 553 sorumluluk davasıdır, görevli mahkeme asliye ticaret mahkemesidir ve değerlendirme şirketler hukuku ilkelerine göre yapılır (11. HD, E.2021/5943, K.2022/2413 — kesin) | |
| Yetkisini devreden organ | Devralanın seçiminde makul özen gösterdiği sürece onun fiil ve kararlarından sorumlu olmaz; kimse kontrolü dışında kalan aykırılıklardan sorumlu tutulamaz — gözetim ve özen yükümü bunu geçersiz kılmaz (TTK m. 553) | |
Anonim Şirket mi, Limited Şirket mi?
Seçimde belirleyici olan üç ölçüt vardır.
Kamu borcundan sorumluluk bakımından fark nettir: limited şirket ortağı, şirketten tahsil edilemeyen kamu alacağından sermaye payı oranında doğrudan sorumluyken, anonim şirket pay sahibi bu sıfatla takip edilemez.
Kâr payı bakımından her iki şirket türünde de dağıtım genel kurul kararına bağlıdır; hesaplama ve talep usulü için bkz. temettü nedir, nasıl hesaplanır.
Pay devri bakımından anonim şirkette devir daha esnektir. Limited şirkette pay devri şekil ve onay şartlarına tabidir.
Yapısal esneklik bakımından anonim şirket, halka açılma, tahvil çıkarma ve kayıtlı sermaye sistemi gibi imkânlar sunar.
Şirket kuruluşunda kullanılacak ticaret unvanı ve markanın çakışmaması için marka tescil başvurusu süreci baştan planlanmalıdır. Şirketin elektronik tebligat yükümlülüğü bakımından KEP adresi alınması zorunludur. Ticari işlemlerde kullanılacak senetler bakımından ise kıymetli evrak hukuku kuralları uygulanır.
Sık Sorulan Sorular
Tek kişiyle anonim şirket kurulabilir mi? Evet. Türk Ticaret Kanunu tek pay sahipli anonim şirket kurulmasına imkân tanır; tek kişilik yönetim kurulu da mümkündür.
Sermayenin tamamı peşin ödenir mi? Hayır. Nakden taahhüt edilen payların en az yüzde yirmi beşi tescilden önce, kalanı tescili izleyen yirmi dört ay içinde ödenir.
Pay sahibi şirket borcundan sorumlu olur mu? Yargıtay’a göre pay sahibi, taahhüt ettiği sermaye borcu dışında şirkete ve şirket alacaklılarına karşı sorumlu değildir.
Vergi borcu kimden istenir? Danıştay’a göre şirketten tahsil edilemeyen kamu alacağı, ortaklardan değil temsil yetkisi bulunan kanuni temsilcilerden istenir.
Yönetici aleyhine dava nerede açılır? Yönetici sıfatıyla verilen zararlara ilişkin davalar mutlak ticari dava sayıldığından asliye ticaret mahkemesinde görülür.
Sonuç
Anonim şirketin cazibesi, pay sahibi ile şirket malvarlığı arasına konulan kesin ayrımdan gelir. Bu ayrım Yargıtay ve Danıştay kararlarıyla da korunmaktadır: pay sahibi ne özel hukuk borçlarından ne de kamu alacaklarından bu sıfatla sorumlu tutulabilir. Buna karşılık temsil yetkisi alan kişiler bakımından sorumluluk ağırlaşır. Bu nedenle kuruluşta esas sözleşme ve imza yetkilerinin nasıl düzenlendiği, ileride kimin sorumlu olacağını belirler.
Dayanak Mevzuat ve Kararlar
- 6102 sayılı Türk Ticaret Kanunu m. 329 (Tanım ve sorumluluk)
- 6102 sayılı Türk Ticaret Kanunu m. 332 (En az sermaye tutarı)
- 6102 sayılı Türk Ticaret Kanunu m. 335 (Kurucu işlem)
- 6102 sayılı Türk Ticaret Kanunu m. 344 (Nakdî sermaye)
- 6102 sayılı Türk Ticaret Kanunu m. 367 ve m. 553 (Yönetim devri ve sorumluluk)
- 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun m. 35 ve mükerrer m. 35
- Yargıtay 11. Hukuk Dairesi, 2021/5943 E., 2022/2413 K., 25.03.2022
- Yargıtay 11. Hukuk Dairesi, 2018/5384 E., 2019/6527 K., 21.10.2019
- Danıştay 7. Dairesi, 2018/3920 E., 2021/4899 K., 16.11.2021
Yararlanılan Mevzuat ve İçtihat
- 6102 sayılı Türk Ticaret Kanunu m.329
- 6102 sayılı Türk Ticaret Kanunu m.332
- 6102 sayılı Türk Ticaret Kanunu m.335
- 6102 sayılı Türk Ticaret Kanunu m.344
- 6102 sayılı Türk Ticaret Kanunu m.367
- 6102 sayılı Türk Ticaret Kanunu m.553
- 6183 sayılı Kanun m.35
- Danıştay 7. D., E.2018/3920, K.2021/4899
Hukuki Bilgilendirme
Bu yazı genel bilgilendirme amaçlı olarak hazırlanmıştır; hukuki görüş veya vekâlet ilişkisi doğurmaz. Asgari sermaye tutarı Cumhurbaşkanı kararıyla değiştirilebildiğinden kuruluş öncesinde güncel tutar kontrol edilmelidir. Her uyuşmazlık kendi somut koşullarında değerlendirilir.
Yayın tarihi: 20.08.2026 · Son güncelleme: 20.08.2026 Hazırlayan: Av. Şerafettin Kaya · Gebze / Kocaeli · 0534 545 23 32 · www.serafettinkaya.av.tr