Temettü Nedir? Nasıl Hesaplanır ve Alınır?
Şirket kâr etmiş olsa dahi ortağın kâr payı kendiliğinden doğmaz. Kâr payı, kanuni ayırmalar yapıldıktan sonra genel kurulun alacağı dağıtım kararıyla talep edilebilir hâle gelir.
Kısa Cevap
Türk Ticaret Kanunu’nun 509. maddesine göre sermaye için faiz ödenemez ve “Kâr payı ancak net dönem kârından ve serbest yedek akçelerden dağıtılabilir.” 508. maddeye göre esas sözleşmede aksine hüküm yoksa kâr payı, “pay sahibinin sermaye payı için şirkete yaptığı ödemelerle orantılı olarak hesap edilir” ve yıllık kâr yıllık bilançoya göre belirlenir. Dağıtımdan önce 519. madde uyarınca yıllık kârın yüzde beşi, ödenmiş sermayenin yüzde yirmisine ulaşıncaya kadar genel kanuni yedek akçeye ayrılır. Kâr payı dağıtılmaması kararı, haklı bir gerekçeye dayanmıyorsa iptal edilebilir.
Kâr Payının Kaynağı ve Sınırı
509. madde, kâr dağıtımına iki temel sınır getirir. Birincisi, sermaye için faiz ödenememesidir; ortak, şirkete koyduğu sermaye karşılığında sabit bir getiri talep edemez.
İkincisi kaynak sınırıdır: kâr payı ancak net dönem kârından ve serbest yedek akçelerden dağıtılabilir. Bu nedenle zarar eden ya da serbest yedeği bulunmayan bir şirkette kâr dağıtımı yapılamaz.
Maddenin üçüncü fıkrası kâr payı avansını düzenler: Sermaye Piyasası Kanunu’na tabi olmayan şirketlerde kâr payı avansı, Bakanlığın tebliği ile düzenlenir.
508. madde ise hesaplama biçimini belirler. Kâr payı, esas sözleşmede aksi öngörülmedikçe pay sahibinin fiilen ödediği sermaye ile orantılıdır. Bu nedenle sermaye taahhüdünü kısmen ödemiş ortak, ödediği tutar oranında kâr payı alır.
Kanuni Yedek Akçe Ayırma
Dağıtılabilir tutarın hesabında ilk adım kanuni ayırmalardır. 519. maddenin ilk fıkrasına göre “Yıllık kârın yüzde beşi, ödenmiş sermayenin yüzde yirmisine ulaşıncaya kadar genel kanuni yedek akçeye ayrılır.”
Bu sınıra ulaşıldıktan sonra da bazı kalemler yedek akçeye eklenir. Bunlardan uygulamada en önemlisi maddenin ikinci fıkrasının (c) bendidir: “Pay sahiplerine yüzde beş oranında kâr payı ödendikten sonra, kârdan pay alacak kişilere dağıtılacak toplam tutarın yüzde onu” genel kanuni yedek akçeye eklenir.
Bu iki hüküm birlikte, uygulamada “birinci tertip” ve “ikinci tertip” yedek akçe olarak anılan ayırmaları oluşturur.
Yedek akçenin kullanımı da sınırlıdır. Üçüncü fıkraya göre genel kanuni yedek akçe, sermayenin yarısını aşmadığı sürece “sadece zararların kapatılmasına, işlerin iyi gitmediği zamanlarda işletmeyi devam ettirmeye veya işsizliğin önüne geçmeye ve sonuçlarını hafifletmeye elverişli önlemler alınması için” kullanılabilir.
Dördüncü fıkraya göre ikinci fıkranın (c) bendi ile üçüncü fıkra hükümleri, başlıca amacı başka işletmelere katılmaktan ibaret olan holding şirketler hakkında uygulanmaz.
Yargıtay Ne Diyor? Kâr Dağıtmama Kararı
Uygulamadaki asıl uyuşmazlık, kâr eden şirketin dağıtım yapmamasıdır.
Yargıtay 11. Hukuk Dairesi’nin 17.03.2016 tarihli, 2015/6354 esas ve 2016/3021 karar sayılı kararında ilke şöyle konulmuştur: “Her ticaret ortaklığı gibi anonim ortaklığın nihai amacı kar elde edip ortaklarına dağıtmaktır … Ortaklığın bütün organları bu nihai amaca uygun kararlar almak zorundadır. İşte, şirketin kâr elde etmek ve dağıtmak nihai amacından doğan kar payı, bir vazgeçilmez haktır.”
Kararda sınır da çizilmiştir: “Ortaklığın hiç kar payı dağıtmaması yasaya aykırı olup, karın ihtiyari nitelikteki kısmının dağıtılmaması ise müktesep hakkın ihlali sayılamaz.”
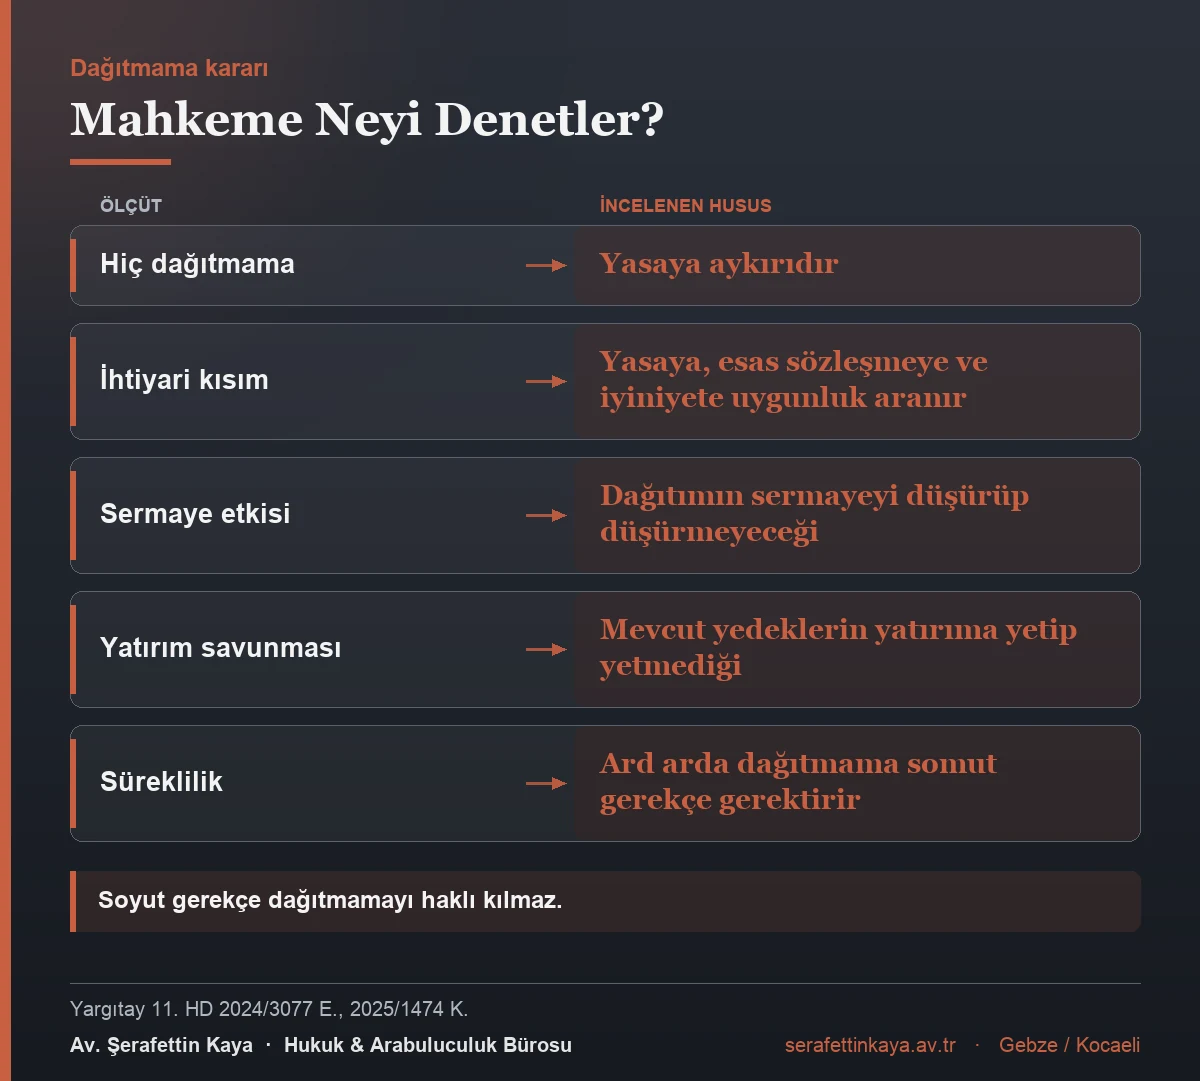
Bu ayrım, ihtiyari kısmın dağıtılmamasının her hâlde geçerli olduğu anlamına gelmez. Aynı kararda mahkemenin yapması gereken denetim sıralanmıştır: yedek akçeye ayırmanın “yasaya, ana sözleşmeye ve iyiniyet kurallarına aykırı olup olmadığı, kar dağıtımının şirket sermayesinin düşmesi sonucunu doğurup doğurmayacağı, kanunda öngörülen kar payı dışında kalan kısmın ortaklığın devamlı gelişmesi ve düzenli kar payı dağıtılmasının temini bakımından uygun ve yararlı olup olmadığı” incelenmelidir.
Yargıtay 11. Hukuk Dairesi’nin 05.11.2014 tarihli, 2014/9365 esas ve 2014/16936 karar sayılı kararında da aynı ölçütler tekrarlanmış; üç yıllık kârın kanuni zorunluluklar dışında yedek akçede tutulmasına ilişkin kararın bilirkişi incelemesi yapılmadan hukuka uygun sayılması bozma sebebi olmuştur.
Her iki karar da mülga 6762 sayılı Kanun dönemine ilişkindir; ancak ortaya konulan denetim ölçütleri yürürlükteki düzenleme bakımından da uygulanmaktadır.
Gerekçesiz Dağıtmama İptal Sebebidir
Güncel içtihat, dağıtmama kararının gerekçesini somut biçimde aramaktadır.
Yargıtay 11. Hukuk Dairesi’nin 04.03.2025 tarihli, 2024/3077 esas ve 2025/1474 karar sayılı kararıyla onanan hükümde, yüzde beşin üzerindeki kârın dağıtılmayarak olağanüstü yedek akçeye ayrılmasına ilişkin genel kurul kararı iptal edilmiştir.
İlk derece mahkemesi gerekçesinde, şirketin ard arda birçok yıl kâr payı dağıtmadığı, “davalı şirketin uzun yıllar kâr payı dağıtmamasının maddi sebepleri konusunda somut ve maddi bir açıklama getirmediği” ve mevcut yedek akçelerin açıklanan yatırımlara “fazlasıyla yeteceği ve kar payı dağıtımına engel teşkil etmeyeceği” tespit edilmiştir. Bu nedenle dağıtmama kararının iyiniyet kurallarıyla bağdaşmadığı sonucuna varılmıştır.
Karara konu olayda şirket, devam eden yatırımlar, deprem güçlendirme çalışmaları ve toplu iş sözleşmesi maliyetlerini gerekçe göstermiş; ancak bu savunmalar somut hesapla desteklenmediğinden kabul edilmemiştir.
Bu karar, dağıtmama kararının hukuka uygunluğunun soyut gerekçelerle değil, yatırım tutarı ile mevcut yedeklerin karşılaştırılmasıyla denetlendiğini göstermektedir.
Limited Şirketlerde Durum
Kâr payına ilişkin esaslar limited şirketlerde de büyük ölçüde aynıdır; farklılıklar dağıtım oranı ve karar organında ortaya çıkar.
Oran bakımından kural, esas sermaye payının itibarî değerine orantıdır. Esas sözleşmede ek ödeme yükümlülüğü öngörülmüşse, yerine getirilen ek ödemeler de bu hesaba dâhil edilir.
Karar organı ortaklar genel kuruludur. Anonim şirkette olduğu gibi burada da kâr payı, dağıtım kararı alınmadan istenebilir hâle gelmez.
Yedek akçe ayırma yükümlülüğü limited şirketler bakımından da uygulanır. Bu nedenle dağıtılabilir tutar, kanuni ayırmalar yapıldıktan sonra kalan kısımdır.
Ortaklıktan çıkma ve çıkarılma hâllerinde ayrılan ortağın hakkı ayrılma akçesi olarak hesaplanır; bu, geçmiş yıllara ait dağıtılmamış kâr paylarından ayrı bir kalemdir.
Kâr Payı Nasıl Talep Edilir?
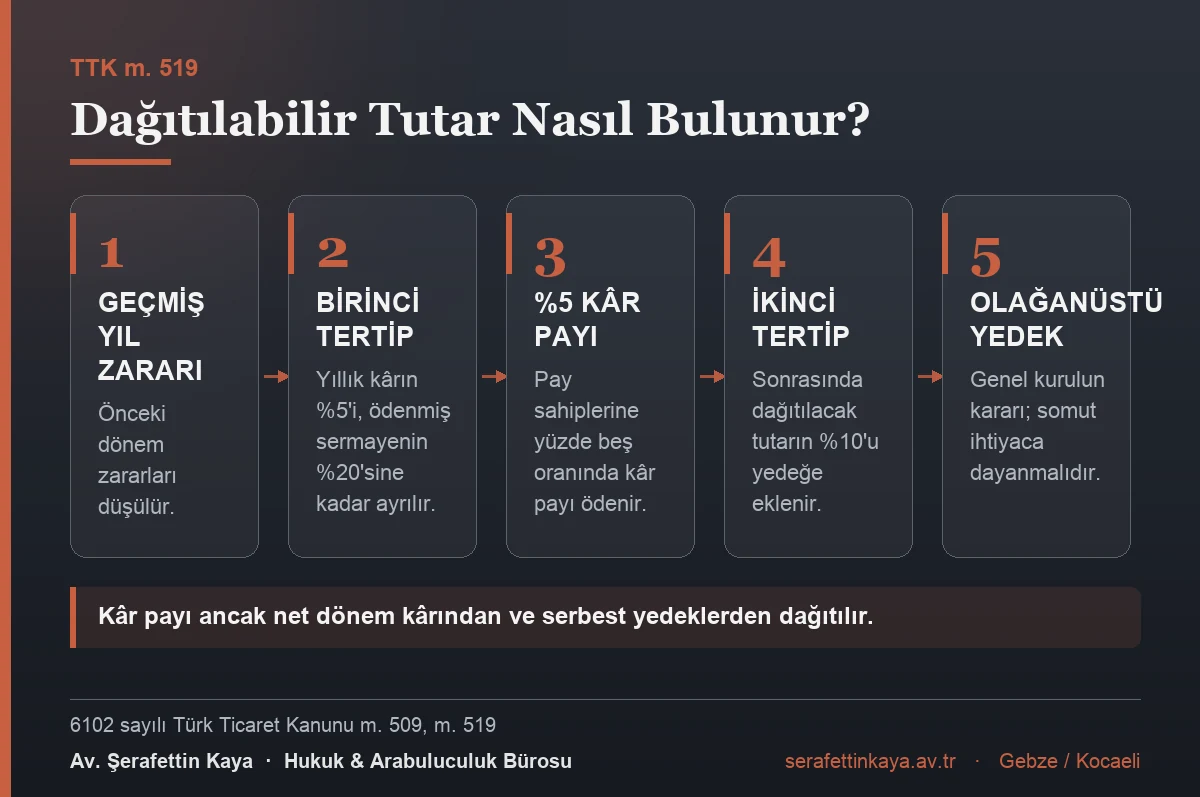
Genel kurul kararı ön koşuldur. Kâr payı, dağıtım kararı alınmadan muaccel olmaz. Bu nedenle kâr eden şirkette dahi ortağın doğrudan alacak davası açması sonuç vermez.
Genel kurula katılım ve muhalefet iptal davası bakımından zorunludur. Dağıtmama kararına olumsuz oy verilmesi ve muhalefetin tutanağa geçirilmesi gerekir. 2024/3077 esas sayılı karara konu olayda bu şartların yerine getirildiği ayrıca tespit edilmiştir.
Süre bakımından genel kurul kararının iptali davası, karar tarihinden itibaren üç ay içinde açılır. Aynı kararda davanın “yasal 3 aylık süresi içinde” açıldığı belirtilmiştir.
Görevli mahkeme asliye ticaret mahkemesidir; dava şirket merkezinin bulunduğu yerde açılır.
Dağıtım kararı alınmışsa ve ödeme yapılmıyorsa, kâr payı artık bir alacak niteliği kazandığından doğrudan alacak davası veya icra takibi yoluna gidilebilir.
Şirketin kuruluş yapısı ve organları için anonim şirket nasıl kurulur yazısı; şirket paylarının teminat olarak kullanıldığı işlemlerde kıymetli evrak hukuku kuralları; şirketin ticari alacaklarının tahsili bakımından ise ilamsız icra takibi usulü değerlendirilmelidir.
Dağıtılabilir Tutarın Hesaplanması
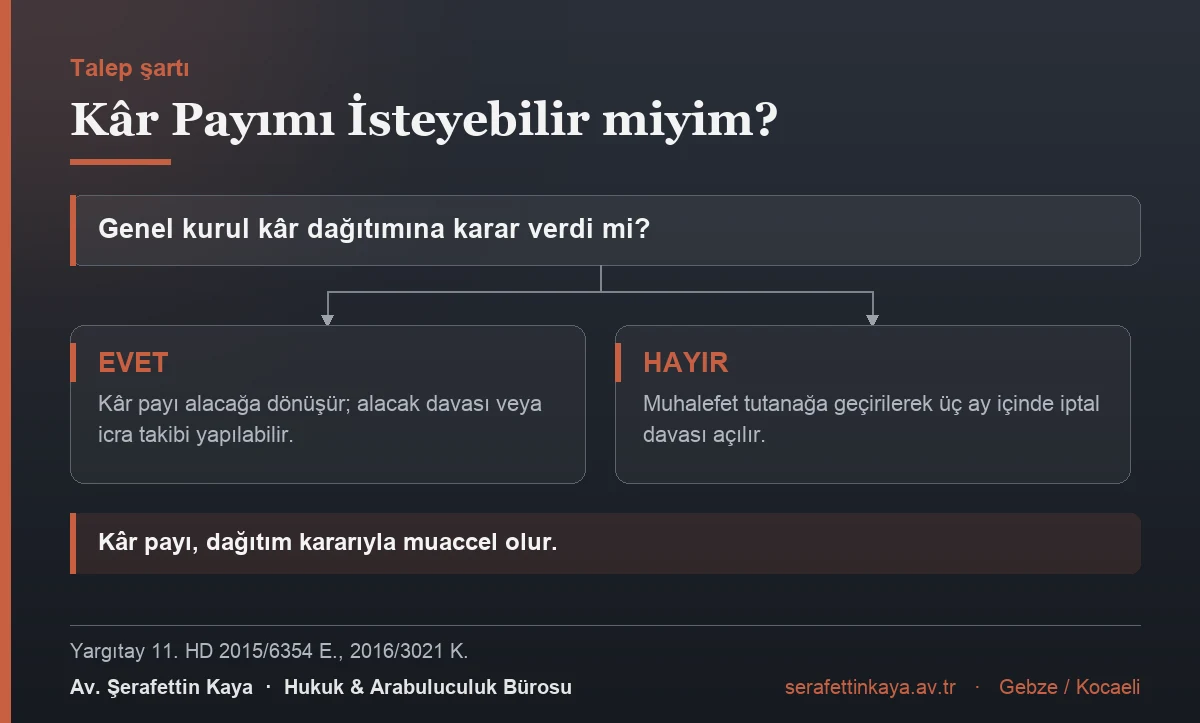
Uygulamada kâr payı hesabı, net dönem kârından başlayarak sırayla yapılan indirimlerle bulunur.
Birinci adım geçmiş yıl zararlarının düşülmesidir. Şirketin önceki dönemlerden gelen zararı varsa, dağıtıma geçilmeden önce bu zarar mahsup edilir.
İkinci adım genel kanuni yedek akçenin ayrılmasıdır: yıllık kârın yüzde beşi, ödenmiş sermayenin yüzde yirmisine ulaşıncaya kadar ayrılır.
Üçüncü adım pay sahiplerine yüzde beş oranında kâr payı ödenmesidir. Kanun bu ödemeyi, ikinci tertip yedek akçenin hesabında eşik olarak kullanmıştır.
Dördüncü adım, bu eşikten sonra dağıtılacak toplam tutarın yüzde onunun yeniden genel kanuni yedek akçeye eklenmesidir.
Beşinci adım esas sözleşmede öngörülen özel ayırmalar ile genel kurulun karar vereceği olağanüstü yedeklerin belirlenmesidir. Yargıtay denetiminin yoğunlaştığı nokta da bu son adımdır: olağanüstü yedeğe ayırma kararının somut bir ihtiyaca dayanması aranır.
| Sıra | İşlem | Ölçü ve dayanak |
|---|---|---|
| 1 | Geçmiş yıl zararlarının mahsubu | Önceki dönemlerden gelen zarar düşülmeden dağıtıma geçilemez |
| 2 | Genel kanuni yedek akçe (birinci tertip) | Yıllık kârın %5’i, ödenmiş sermayenin %20’sine ulaşıncaya kadar (TTK m. 519/1) |
| 3 | Pay sahiplerine %5 oranında kâr payı | İkinci tertip yedek akçenin hesabında eşik olarak kullanılır |
| 4 | Genel kanuni yedek akçe (ikinci tertip) | Bu eşikten sonra dağıtılacak toplam tutarın %10’u (TTK m. 519/2-c) |
| 5 | Özel ayırmalar ve olağanüstü yedekler | Esas sözleşme ve genel kurul kararına bağlıdır; Yargıtay denetiminin yoğunlaştığı adım budur — somut ihtiyaca dayanmalıdır |
Sık Sorulan Sorular
Şirket kâr etti, kâr payımı isteyebilir miyim? Doğrudan isteyemezsiniz. Kâr payı, genel kurulun dağıtım kararı almasıyla talep edilebilir hâle gelir.
Kâr payı nasıl hesaplanır? Esas sözleşmede aksi yoksa pay sahibinin sermaye payı için şirkete yaptığı ödemelerle orantılı olarak, yıllık bilançoya göre hesaplanır.
Şirket hiç kâr payı dağıtmayabilir mi? Yargıtay’a göre hiç kâr payı dağıtmamak yasaya aykırıdır. İhtiyari kısmın dağıtılmaması ise ancak haklı ve somut gerekçeyle mümkündür.
Dağıtmama kararına nasıl itiraz edilir? Genel kurulda olumsuz oy kullanılıp muhalefet tutanağa geçirilmeli ve üç ay içinde iptal davası açılmalıdır.
Yedek akçe ne kadar ayrılır? Yıllık kârın yüzde beşi, ödenmiş sermayenin yüzde yirmisine ulaşıncaya kadar genel kanuni yedek akçeye ayrılır.
Sonuç
Temettü, ortaklığın varlık sebebinden doğan bir haktır; ancak kullanımı genel kurul kararına bağlıdır. Kanun, dağıtımdan önce yedek akçe ayırmayı zorunlu tutarak şirketin mali yapısını korur. Buna karşılık Yargıtay, yıllarca süren ve somut gerekçeye dayanmayan dağıtmama uygulamalarını dürüstlük kuralına aykırı sayarak azınlık pay sahiplerini korumaktadır. Bu nedenle genel kurulda muhalefet şerhinin tutanağa geçirilmesi, hakkın korunmasındaki ilk ve en kritik adımdır.
Dayanak Mevzuat ve Kararlar
- 6102 sayılı Türk Ticaret Kanunu m. 508 (Kâr payının hesaplanma biçimi)
- 6102 sayılı Türk Ticaret Kanunu m. 509 (Kâr payı ve kâr payı avansı)
- 6102 sayılı Türk Ticaret Kanunu m. 519 (Genel kanuni yedek akçe)
- Yargıtay 11. Hukuk Dairesi, 2024/3077 E., 2025/1474 K., 04.03.2025
- Yargıtay 11. Hukuk Dairesi, 2015/6354 E., 2016/3021 K., 17.03.2016
- Yargıtay 11. Hukuk Dairesi, 2014/9365 E., 2014/16936 K., 05.11.2014
Yararlanılan Mevzuat
- 6102 sayılı Türk Ticaret Kanunu m.508
- 6102 sayılı Türk Ticaret Kanunu m.509
- 6102 sayılı Türk Ticaret Kanunu m.519
Hukuki Bilgilendirme
Bu yazı genel bilgilendirme amaçlı olarak hazırlanmıştır; hukuki görüş veya vekâlet ilişkisi doğurmaz. Kâr dağıtımında esas sözleşme hükümleri ve şirketin mali tabloları belirleyici olduğundan sonuç dosyaya göre değişir. Her uyuşmazlık kendi somut koşullarında değerlendirilir.
Yayın tarihi: 20.08.2026 · Son güncelleme: 20.08.2026 Hazırlayan: Av. Şerafettin Kaya · Gebze / Kocaeli · 0534 545 23 32 · www.serafettinkaya.av.tr