Vergi Dilimleri: Ücret Gelirinde Tarife Nasıl İşler?
Maaş bordrosunda yıl ortasında beliren “vergi dilimi atladım” sorunu, aslında gelir vergisinin artan oranlı yapısının doğal sonucudur. Ancak bu yapının ücretliler bakımından nasıl uygulanacağı yıllarca tartışılmış, Anayasa Mahkemesi 2009 yılında tarifenin en üst diliminin ücret gelirleri yönünden iptaline karar vermiştir. Bu yazı, gelir vergisi tarifesinin nasıl işlediğini, ücret gelirlerinin neden ayrı ele alındığını ve yıl içinde yapılan değişikliklerin geçmişe etkisini Anayasa Mahkemesi kararlarıyla ele alıyor.
Kısa Cevap
Gelir vergisi, 193 sayılı Gelir Vergisi Kanunu m. 103’teki artan oranlı tarifeye göre alınır: matrah büyüdükçe yalnızca üst dilime giren kısım daha yüksek oranla vergilendirilir. Tarifedeki dilim tutarları her yıl yeniden değerleme oranında artırılır (GVK mükerrer m. 123). Ücret gelirleri bakımından tarifenin üçüncü ve dördüncü dilim sınırları farklıdır; bu farklılık, Anayasa Mahkemesinin 2009 tarihli iptal kararının sonucudur. Ücrette vergilendirme dönemi yıllıktır; aylık vergi, yıllık verginin on ikiye bölünmesiyle bulunur ve tevkifat bir tahsil usulüdür, tarh usulü değildir.
Artan Oranlı Tarife Nasıl İşler?
En yaygın yanlış anlama şudur: “Bir üst dilime geçtim, maaşımın tamamı o oranda vergilendirilecek.” Bu doğru değildir.
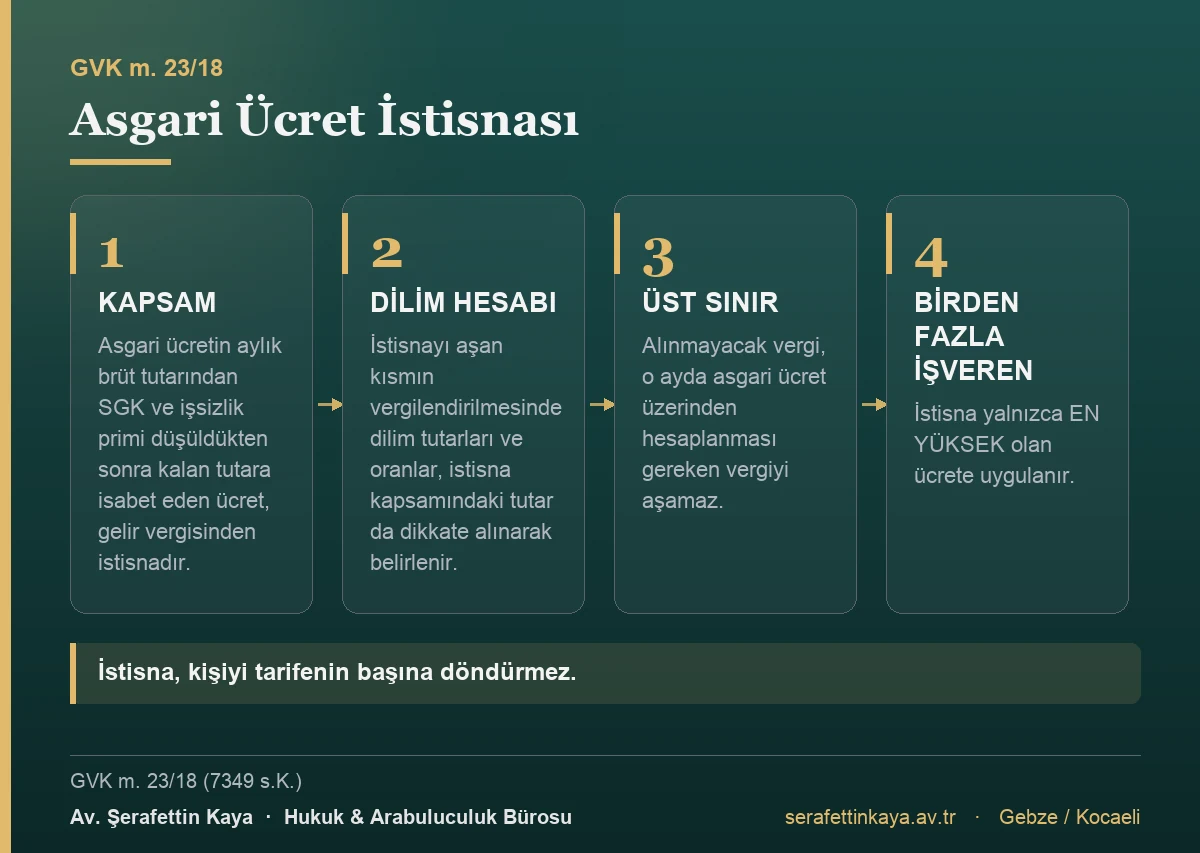
Tarife dilimlidir. Matrahın her dilimi, yalnızca o dilime karşılık gelen oranla vergilendirilir. Örneğin ilk dilim %15, ikinci dilim %20 ise; ikinci dilime giren bir matrahta ilk dilime kadar olan kısım yine %15 ile, yalnızca aşan kısım %20 ile vergilendirilir. Kanun bunu, her satırda “şu kadarı için şu tutar, fazlası şu oranda” biçiminde ifade eder.
GVK m. 103’teki tarife beş satırdan oluşur ve oranlar %15, %20, %27, %35 ve %40‘tır. Dilim tutarları GVK mükerrer m. 123 uyarınca her yıl bir önceki yıla ilişkin yeniden değerleme oranında artırılarak yeniden belirlenir; ayrıca bu tutarları belirli sınırlar içinde artırma veya indirme yetkisi bulunmaktadır. Bu nedenle güncel rakamlar, ilgili yılın Gelir Vergisi Genel Tebliği’nden doğrulanmalıdır.
Emeklilik planlaması yapanlar için de bu yapı önemlidir; prim ve yaş şartlarının hesabında emeklilik yaş ve prim tablosu ayrıca gözden geçirilmelidir.
Ücretlilerde vergi kaynakta kesinti (tevkifat) yoluyla alınır. GVK m. 104’e göre aylık vergi, yıllık vergi on ikiye bölünerek hesaplanır. Yıl içinde ödenen ücretler biriktikçe kümülatif matrah büyür ve bir noktada üst dilime geçilir; “vergi dilimi atlamak” denilen ve net maaşın düşmesine yol açan durum budur.
En Kritik Ayrım: Ücret Geliri ile Ücret Dışı Gelir
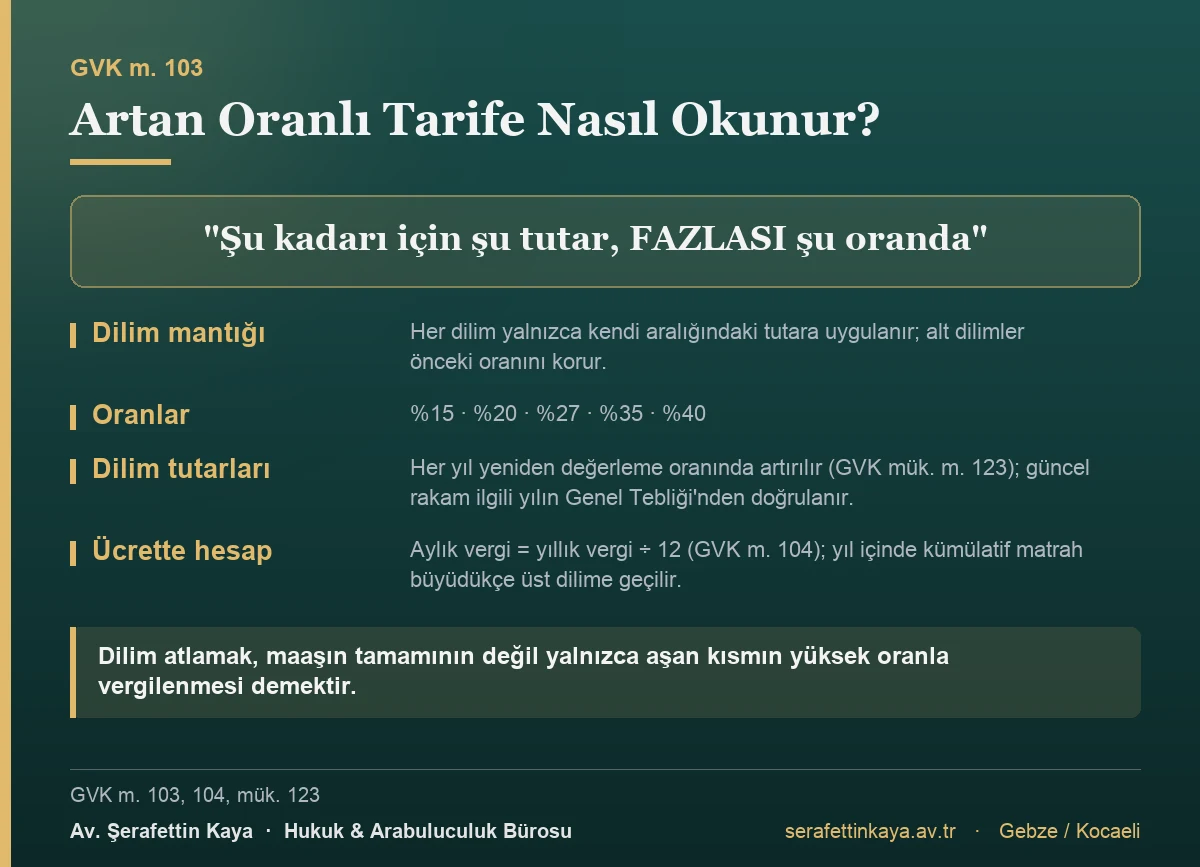
Tarifeye bakıldığında üçüncü ve dördüncü satırlarda ücret gelirleri için ayrı tutarlar görülür. Bu bir yazım hatası değil, anayasal bir zorunluluğun sonucudur.
2006 yılında 5479 sayılı Kanun’la, ücret gelirleri ile ücret dışı gelirler için ayrı ayrı uygulanan iki tarife kaldırılmış, herkes için tek tarife getirilmişti. Sonuç, en üst dilimde ücretlilerin vergi yükünün artması, ücret dışı gelir sahiplerininkinin ise azalması oldu. Anayasa Mahkemesi bu düzenlemeyi ücret gelirleri yönünden iptal etti.
Kararın gerekçesi iki anayasal dayanağı birleştirir. Anayasa m. 73: herkes mali gücüne göre vergi ödemekle yükümlüdür ve vergi yükünün adaletli, dengeli dağılımı maliye politikasının sosyal amacıdır. Anayasa m. 55: ücret emeğin karşılığıdır ve devlet, çalışanların yaptıkları işe uygun adaletli bir ücret elde etmeleri için gerekli tedbirleri alır.
Mahkeme bu ikisini birlikte okuyarak şu sonuca varmıştır: “Vergilendirmede farklı nitelikteki gelirlerin ayrı vergilendirme yöntem ve oranlarına tabi tutulması, vergi adaletinin sağlanması için gereklidir.” Ücret geliri salt emeğe dayalı olarak elde edildiğinden, ücretlilerin ekonomik durumu ile vergi oranı arasında bağlantı kurulmaması ve mali gücün göz ardı edilmesi kabul edilemez.
Bugünkü tarifede ücret gelirleri için ayrı sınırlar bulunmasının sebebi budur. Uygulamada dikkat edilecek nokta şudur: aynı matrah tutarı, gelirin ücret olup olmamasına göre farklı orana denk gelebilir.
Asgari Ücret İstisnası
2022’de 7349 sayılı Kanun’la getirilen GVK m. 23/18, ücretlilerin vergi yükünü doğrudan etkileyen en önemli düzenlemedir.
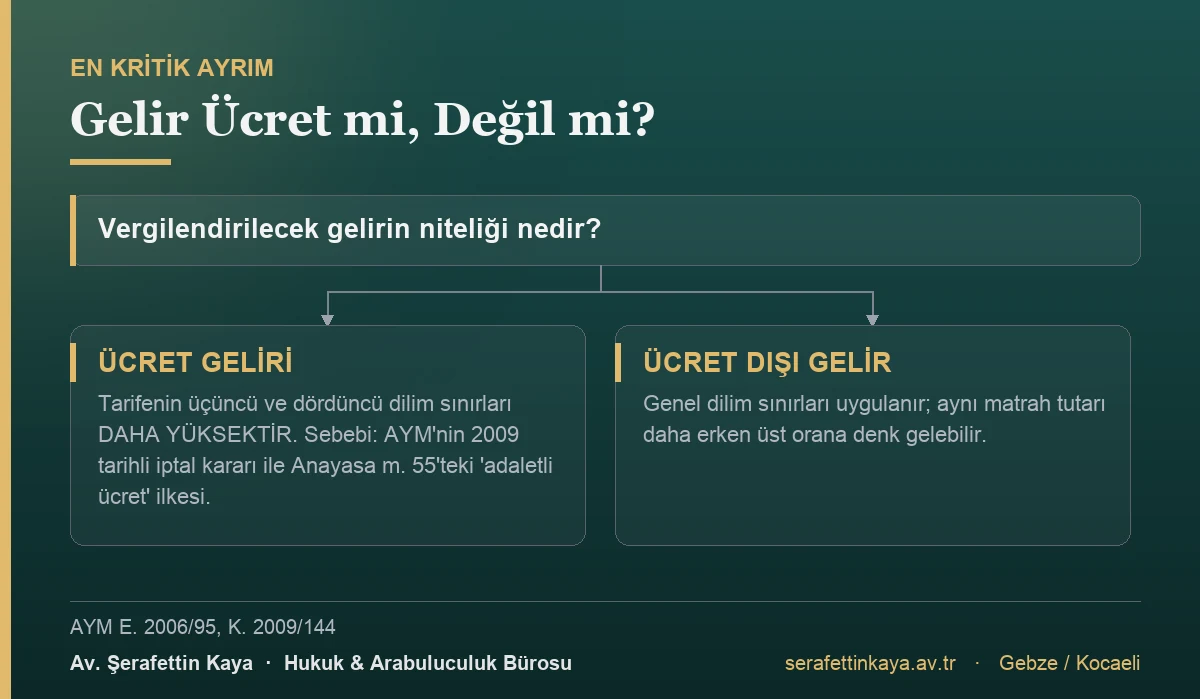
Buna göre hizmet erbabının, ödemenin yapıldığı ayda geçerli asgari ücretin aylık brüt tutarından işçi sosyal güvenlik primi ve işsizlik sigortası primi düşüldükten sonra kalan tutarına isabet eden ücretleri gelir vergisinden istisnadır. Yani her çalışan, asgari ücrete karşılık gelen kısım kadar vergiden muaftır.
Hükmün üç teknik ayrıntısı vardır:
- İstisnayı aşan ücretin vergilendirilmesinde, verginin hesaplanacağı gelir dilim tutarları ve oranları, istisna kapsamındaki tutarlar da dikkate alınarak belirlenir. Yani istisna, kişiyi tarifenin başına döndürmez.
- İstisna nedeniyle alınmayacak vergi, ilgili ayda aylık asgari ücret üzerinden hesaplanması gereken vergiyi aşamaz.
- Birden fazla işverenden ücret alanlarda istisna, yalnızca en yüksek olan ücrete uygulanır.
Ücret Geliri Beyan Edilecek mi?
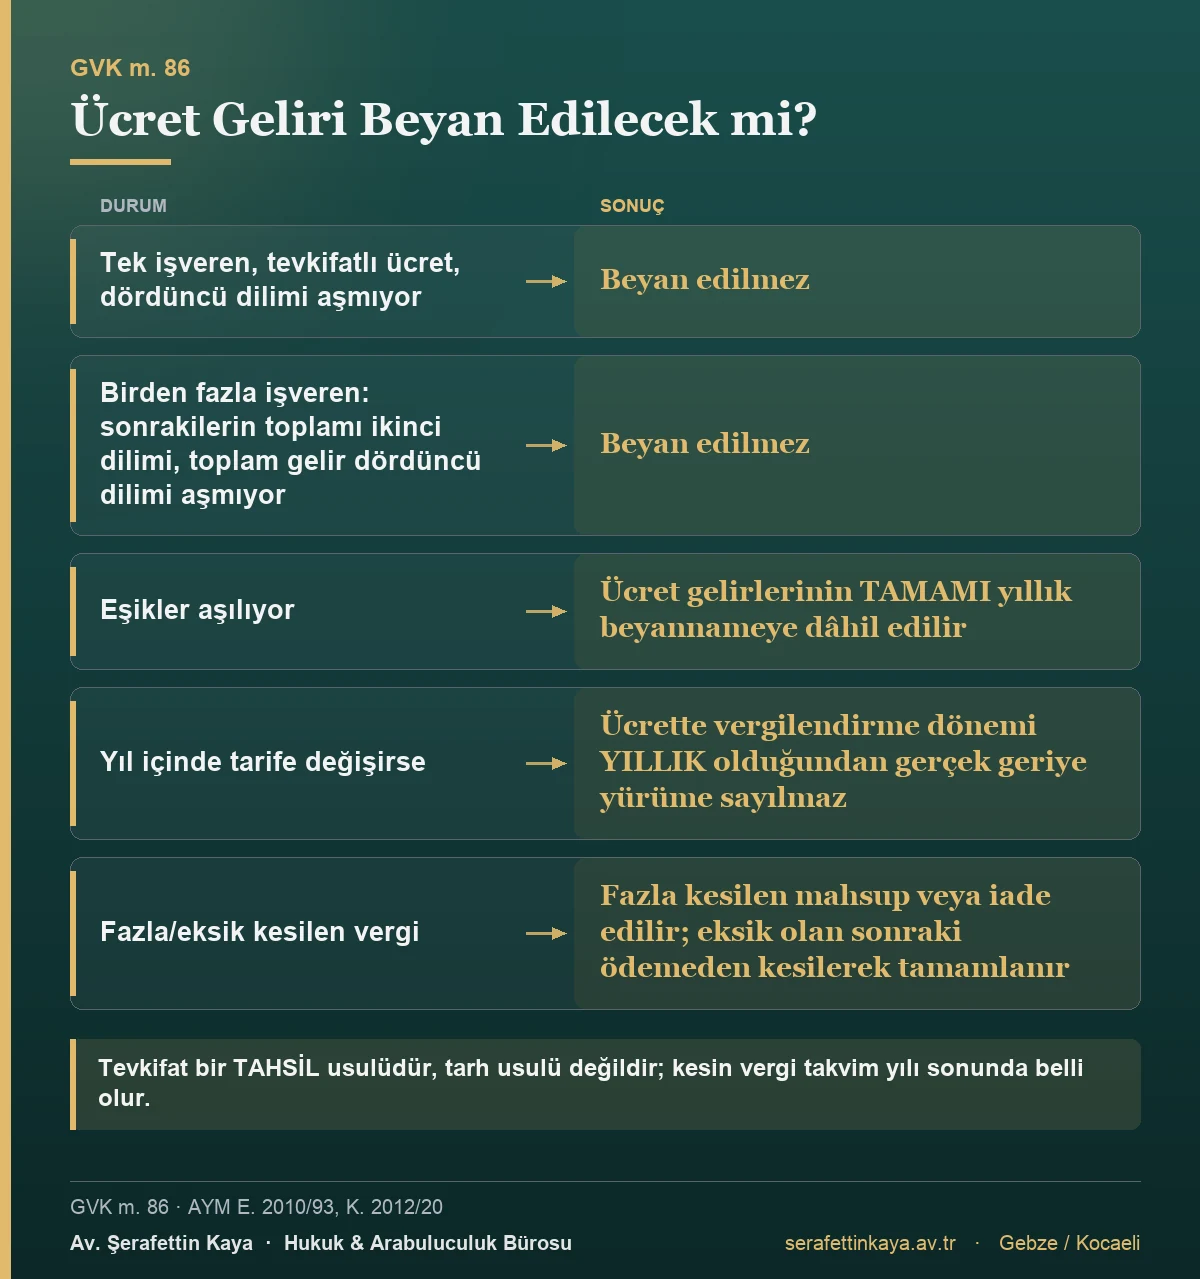
Ücretlerin çoğu tevkif yoluyla vergilendirildiğinden ayrıca beyanname verilmez. Ancak GVK m. 86 bunun sınırlarını çizmiştir ve eşikler doğrudan m. 103’teki tarifeye bağlanmıştır:
- Tek işverenden alınmış ve tevkif suretiyle vergilendirilmiş ücretler, tarifenin dördüncü gelir diliminde yer alan tutarı aşmıyorsa beyan edilmez.
- Birden fazla işverenden ücret alınıyorsa: birinciden sonraki işverenlerden alınan ücretlerin toplamı, tarifenin ikinci gelir dilimindeki tutarı aşmıyor ve birinci işverenden alınan dâhil toplam ücret geliri dördüncü gelir dilimindeki tutarı aşmıyorsa yine beyan gerekmez.
- Bu eşikler aşıldığında ücret gelirlerinin tamamı yıllık beyannameye dâhil edilir.
Çalışılmayan dönemlerde alınan ödenekler ise farklı bir rejime tabidir; bu bakımdan işsizlik maaşının şartları ve süresi ayrıca değerlendirilmelidir.
Bu kural, yıl içinde iş değiştiren veya iki işverenden birden ücret alan çalışanlar için belirleyicidir. Yıl içinde işveren değiştiğinde kümülatif matrahın nasıl devredileceği de aynı çerçevede değerlendirilir. Çalışma ilişkisinden doğan diğer alacaklar bakımından süre ve usul için işçilik alacaklarında zamanaşımı ve dava şartı arabuluculuk ayrıca incelenmelidir.
Yıl İçinde Tarife Değişirse Ne Olur?
Tarife bazen yıl bittikten sonra, geriye dönük olarak değiştirilir. Bu, “kanunların geriye yürümezliği” ilkesine aykırı görünür; ancak Anayasa Mahkemesi ücret gelirleri bakımından farklı bir sonuca varmıştır.
Gerekçe, ücretin vergilendirme dönemine dayanır: ücretlerin vergilendirilmesinde vergilendirme dönemi yıllıktır. Aylık vergi, yıllık verginin on ikiye bölünmesiyle bulunur. Tevkifat ise bir tahsil usulüdür, tarh usulü değildir. Ücret geliri elde eden bir kişinin ödeyeceği verginin kesin tutarı takvim yılı sonunda belli olur.
Buradan çıkan sonuç şudur: hukuki durum ancak mali yıl bittiğinde tamamlanır. Bu nedenle vergilendirme dönemi bitmeden değiştirilen oranların yılın başından itibaren yürürlüğe konulması, gerçek anlamda geriye yürüme sayılmaz. Mahkeme bu ayrımı “gerçek geriye yürüme” ve “gerçek olmayan geriye yürüme” kavramlarıyla açıklamıştır: ilki tamamlanmış hukuksal durumlara, ikincisi başlamış ama henüz sonuçlanmamış durumlara uygulanmadır.
Ayrıca kanun koyucu, tarife değiştiğinde önceki tarifeye göre fazla kesilen verginin mahsubu veya iadesi, eksik kesilen verginin ise sonraki ödemeden kesilerek tamamlanması yöntemlerini getirmiştir. Bu geçiş hükümleri, mükellefler arasındaki eşitsizliği gidermeye yönelik olduğu için Anayasa’ya aykırı bulunmamıştır.
| Kavram veya durum | Anlamı | Ücret gelirindeki sonuç |
|---|---|---|
| Gerçek geriye yürüme | Tamamlanmış hukuksal durumlara sonradan çıkan kuralın uygulanması | Kabul edilmez |
| Gerçek olmayan geriye yürüme | Başlamış ancak henüz sonuçlanmamış durumlara uygulanma | Ücrette vergilendirme dönemi yıllık olduğundan mümkündür |
| Önceki tarifeye göre fazla kesilen vergi | Yıl içinde tahsil edilmiş fazla tutar | Mahsup edilir veya iade olunur |
| Önceki tarifeye göre eksik kesilen vergi | Yıl içinde eksik tahsil edilmiş tutar | Sonraki ödemeden kesilerek tamamlanır |
Anayasa Mahkemesi Ne Diyor?
Anayasa Mahkemesi, 15.10.2009, E. 2006/95, K. 2009/144. 5479 sayılı Kanun’la GVK m. 103’teki tarife değiştirilmiş; ücretlilerde %15-20-25-30-35, diğer yükümlülerde %20-25-30-35-40 olarak uygulanan ikili tarife, dört oranlı tek tarife hâline getirilmişti. Yeni tarifede ücretliler bakımından üçüncü dilimin oranı %25’ten %27’ye, dördüncü dilimin oranı %30’dan %35’e çıkarılmış; ayrıca önceki tarifede ücretlilerde 78.000 lira üzerinde uygulanan %35 oranı 40.000 liraya çekilmişti.
Mahkeme, yeni tarifenin dördüncü dilimine giren ücretlinin vergi yükünün arttığını, buna karşılık ücret dışı gelir sahiplerinin yükünün azaldığını tespit etmiştir. Kararda, “Yeni tarifenin dördüncü dilimine giren ve aynı geliri elde eden yükümlülerin vergi yükü, ücret dışı gelir sahiplerinin lehine değişirken ücretlinin aleyhine değişmiş ve mali güce göre vergilendirme ilkesine aykırı olarak ağırlaştırılmıştır” denilmiştir.
Sonuç olarak tarifedeki “fazlası %35 oranında” ibaresi, “ücret gelirleri” yönünden Anayasa’nın 2. ve 73. maddelerine aykırı bulunarak iptal edilmiştir. İptalin doğuracağı hukuksal boşluk kamu yararını ihlal edici görüldüğünden, iptal hükmünün kararın Resmî Gazete’de yayımlanmasından altı ay sonra yürürlüğe girmesine karar verilmiştir. Karar 08.01.2010’da yayımlanmış, iptal 08.07.2010’da yürürlüğe girmiştir. (Karar metni)
Anayasa Mahkemesi, 09.02.2012, E. 2010/93, K. 2012/20. İptal kararının ardından 6009 sayılı Kanun’la (01.08.2010) yeni tarife düzenlenmiş ve 2010 yılı içinde kesilen vergilerin durumu geçici 78. maddeyle çözüme bağlanmıştır. Bu geçiş hükmünün, ücretlilerin vergi yükünü geriye dönük artırdığı ileri sürülerek iptali istenmiştir.
Mahkeme istemi reddetmiştir. Gerekçede, ücretlerin vergilendirilmesinde vergilendirme döneminin yıllık olduğu, tevkifatın bir tahsil usulü olup tarh usulü olmadığı, ücret gelirinde hukuki durumun tamamlanmış sayılabilmesi için mali yılın bitmiş olması gerektiği belirtilmiştir. Buna göre vergilendirme dönemi bitmeden değiştirilen oranların yılın başından itibaren yürürlüğe konulması benimsenen vergi sisteminin bir sonucudur ve gerçek anlamda geriye yürümeden söz edilemez. Ayrıca fazla veya eksik kesilen verginin mahsup ya da tamamlama yoluyla düzeltilmesi öngörüldüğünden yükümlüler arasındaki eşitsizlik de giderilmiştir. (Karar metni)
İki karar birlikte okunduğunda bugünkü tablo açıklanır: ücret gelirleri için ayrı dilim sınırları anayasal bir zorunluluğun ürünüdür; buna karşılık yıl içinde yapılan tarife değişiklikleri, ücrette vergilendirme döneminin yıllık olması nedeniyle geriye yürüme sayılmaz.
Sık Sorulan Sorular
Vergi dilimi atlayınca maaşımın tamamı yüksek oranda mı vergilenir? Hayır. Yalnızca üst dilime giren kısım o oranla vergilendirilir; alt dilimlere karşılık gelen tutarlar önceki oranlarını korur.
Ücret gelirlerinde tarife neden farklı? Anayasa Mahkemesi 2009 yılında tek tarife uygulamasını ücret gelirleri yönünden iptal etmiştir; ücretin salt emeğe dayalı bir gelir olması ve Anayasa’nın 55. maddesindeki “adaletli ücret” ilkesi bu farklılığı gerektirmektedir.
Dilim tutarları her yıl değişiyor mu? Evet. GVK mükerrer m. 123 uyarınca tutarlar her yıl yeniden değerleme oranında artırılır; güncel rakamlar ilgili yılın Gelir Vergisi Genel Tebliği’nden doğrulanmalıdır.
İki işverenden ücret alıyorum, beyanname vermeli miyim? Birinciden sonraki işverenlerden alınan ücretlerin toplamı tarifenin ikinci dilimini, toplam ücret geliriniz ise dördüncü dilimi aşmıyorsa beyan gerekmez.
Asgari ücret istisnası herkese uygulanır mı? Evet, ücretlilerin tamamına uygulanır; ancak birden fazla işverenden ücret alınıyorsa yalnızca en yüksek ücrete uygulanır.
Yıl ortasında çıkan yeni tarife geçmiş aylara uygulanabilir mi? Anayasa Mahkemesine göre evet; ücrette vergilendirme dönemi yıllık olduğundan bu durum gerçek anlamda geriye yürüme sayılmaz.
Sonuç
Gelir vergisi tarifesi teknik bir tablo gibi görünse de arkasında iki anayasal ilke durur: mali güce göre vergilendirme ve adaletli ücret. Bu iki ilke, ücret gelirlerinin diğer gelir unsurlarıyla aynı tarifeye tabi tutulmasına engel olmuş ve bugünkü ikili yapıyı doğurmuştur. Uygulamada üç noktayı akılda tutmak yeterlidir: dilim atlamak maaşın tamamını değil yalnızca aşan kısmı etkiler; asgari ücret istisnası herkese uygulanır ama birden fazla işveren varsa yalnızca en yüksek ücrete tanınır; beyan zorunluluğunun eşikleri doğrudan tarifedeki dilim tutarlarına bağlıdır ve her yıl değişir.
Dayanak Mevzuat ve Kararlar
- 193 sayılı Gelir Vergisi Kanunu m. 103 — esas tarife ve ücret gelirlerine ilişkin ayrı dilim tutarları
- GVK m. 104 — aylık ve gündelik verginin hesabı
- GVK mükerrer m. 123 — dilim tutarlarının yeniden değerleme oranında artırılması
- GVK m. 23/18 — asgari ücret istisnası (7349 sayılı Kanun)
- GVK m. 86/1-b ve (c) — ücret gelirlerinde beyan sınırları
- GVK m. 94 — ücret ödemelerinde tevkifat
- Anayasa m. 55 ve m. 73 — adaletli ücret ve mali güce göre vergilendirme
- Anayasa Mahkemesi, 15.10.2009, E. 2006/95, K. 2009/144
- Anayasa Mahkemesi, 09.02.2012, E. 2010/93, K. 2012/20
Hukuki Bilgilendirme
Bu yazı genel bilgilendirme amaçlıdır ve hukuki danışmanlık niteliği taşımaz. Tarifedeki tutarlar her yıl değiştiğinden, hesaplamalar ilgili yılın Gelir Vergisi Genel Tebliği esas alınarak yapılmalıdır.
Yayın tarihi: 20.10.2026 · Son güncelleme: 20.10.2026
Hazırlayan: Av. Şerafettin Kaya · Gebze / Kocaeli · 0534 545 23 32 · www.serafettinkaya.av.tr