Ödeme Emrine İtiraz: 15 Günlük Süre ve Üç Sebep
Yıllar önce kapattığınızı sandığınız bir vergi borcu için vergi dairesinden bir ödeme emri gelir. Üzerinde “15 gün içinde ödeyin veya mal bildiriminde bulunun” yazmaktadır ve altında hapisle tazyik uyarısı vardır. İlk refleks, borcun aslını tartışmaya girişmek olur — oysa bu aşamada söyleyebilecekleriniz kanunla sayılıdır ve süre, icra dairesinden gelen ödeme emrindekinden farklıdır. Bu yazıda kamu alacakları için düzenlenen ödeme emrine karşı hangi sürede, hangi sebeplerle dava açılabileceğini Danıştay ve Anayasa Mahkemesi kararları ışığında sade bir dille açıklıyoruz.
Kısa Cevap
Vergi dairesi veya diğer kamu idareleri tarafından düzenlenen ödeme emrine karşı, tebliğinden itibaren 15 gün içinde vergi mahkemesinde dava açılabilir. Dayanak, 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun m. 58’dir. İleri sürülebilecek sebepler kanunda sınırlı olarak sayılmıştır: böyle bir borcun olmaması, borcun kısmen ödenmiş olması ve borcun zamanaşımına uğraması. Verginin doğru hesaplanıp hesaplanmadığı bu aşamada tartışılamaz. Ayrıca dava açılması tahsilatı kendiliğinden durdurmaz; haczin önlenmesi için ayrıca yürütmenin durdurulması istenmelidir.
Hangi Ödeme Emri? İcra Dairesinden mi, Vergi Dairesinden mi?
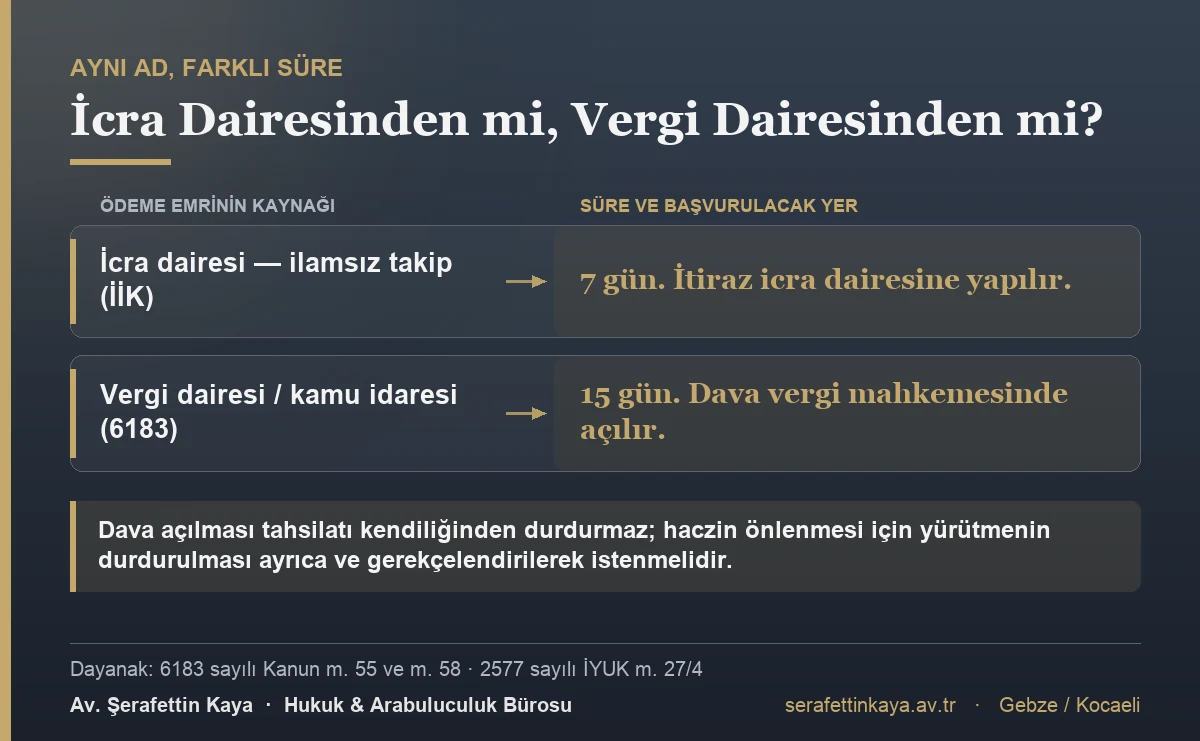
Türk hukukunda “ödeme emri” adını taşıyan iki ayrı belge vardır ve süreleri birbirinden farklıdır. Karıştırılması doğrudan hak kaybına yol açar.
- İcra dairesinden gelen ödeme emri (İİK): Özel bir alacaklının başlattığı ilamsız takipte düzenlenir. İtiraz süresi 7 gündür ve itiraz, icra dairesine yapılır. Ayrıntısı ödeme emrine itiraz ve ilamsız icra yazımızdadır.
- Vergi dairesinden veya kamu idaresinden gelen ödeme emri (6183): Vergi, harç, ceza, prim gibi kamu alacakları için düzenlenir. Süre 15 gündür ve gidilecek yer icra dairesi değil, vergi mahkemesidir.
Ayırt etmenin en kolay yolu belgenin başlığına ve düzenleyen makama bakmaktır: alt kısımda “6183 sayılı Kanun” atfı ve bir vergi dairesi/belediye/SGK kaşesi varsa ikinci gruptasınızdır. Zarfı açar açmaz tebliğ tarihini not edip 15. günü takvime işlemek, bu dosyalarda yapılacak ilk iştir.
Yalnızca Üç Sebep: Sınırlı Sayı İlkesi
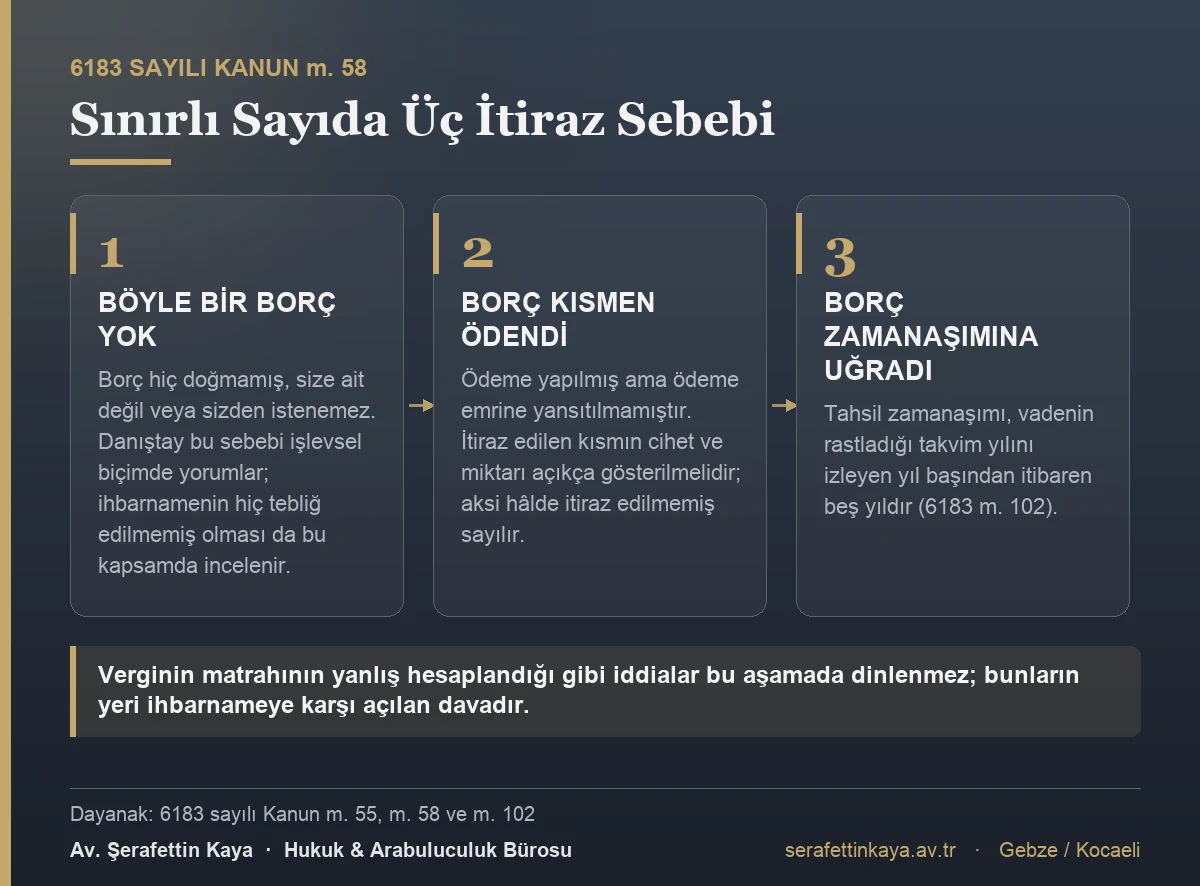
6183 sayılı Kanun m. 55 uyarınca kamu alacağını vadesinde ödemeyenlere, 15 gün içinde borçlarını ödemeleri veya mal bildiriminde bulunmaları gerektiği bir ödeme emriyle tebliğ olunur. Aynı Kanun’un 58. maddesi ise itiraz sebeplerini üç başlıkla sınırlar:
- Böyle bir borcun olmaması — borç hiç doğmamış, size ait değil veya sizden istenemez.
- Borcun kısmen ödenmiş olması — ödeme yapılmış ama ödeme emrine yansıtılmamıştır.
- Borcun zamanaşımına uğraması — tahsil zamanaşımı dolmuştur.
Borcun bir kısmına itiraz ediliyorsa, o kısmın cihet ve miktarının açıkça gösterilmesi zorunludur; aksi hâlde itiraz edilmemiş sayılır (m. 58/2). Bu, dilekçe yazarken en çok düşülen tuzaklardan biridir: “borcun bir kısmı ödenmiştir” demek yetmez, hangi dönemin ne kadarının ödendiği rakamla yazılmalıdır.
Sınırlı sayı ilkesi katı biçimde uygulanır. Verginin matrahının yanlış hesaplandığı, cezanın şartlarının oluşmadığı gibi iddialar ödeme emri aşamasında dinlenmez; bunların yeri, daha önceki aşamada tebliğ edilen vergi ve ceza ihbarnamesine karşı açılan davadır.
6183 sayılı Kanun’un 58. maddesinde ödeme emrine karşı itiraz sebepleri sınırlı olarak sayıldığından, ancak tahakkuka karşı açılan davada incelenmesi mümkün olan iddialar bu sebepler arasında yer almaz.
Danıştay 7. Daire, E. 2016/4288, K. 2020/3864
| İcra dairesinden gelen (İİK) | Vergi dairesi / kamu idaresinden gelen (6183) | |
|---|---|---|
| Hangi alacak | Özel bir alacaklının ilamsız takibi | Vergi, harç, ceza, prim gibi kamu alacakları |
| Süre | 7 gün | 15 gün |
| Nereye başvurulur | İcra dairesi (itiraz) | Vergi mahkemesi (dava) |
| Nasıl ayırt edilir | Belgenin altında “6183 sayılı Kanun” atfı ve vergi dairesi / belediye / SGK kaşesi varsa ikinci gruptasınız | |
| Sebep | Kapsamı |
|---|---|
| Böyle bir borcun olmaması | Borç hiç doğmamış, size ait değil ya da sizden istenemez. Danıştay bu sebebi geniş yorumlar: ihbarnamenin hiç tebliğ edilmemiş olması, borcun başka mükellefe ait olması, kanuni temsilci/ortak sıfatında sorumluluk şartlarının oluşmaması, uygulanması gereken istisna veya muafiyetin hiç uygulanmamış olması |
| Borcun kısmen ödenmiş olması | Ödeme yapılmış ama ödeme emrine yansıtılmamış. Cihet ve miktar açıkça gösterilmelidir; aksi hâlde itiraz edilmemiş sayılır (m.58/2) |
| Borcun zamanaşımına uğraması | Tahsil zamanaşımı dolmuş — m.102 |
| Kapsam dışı | Matrahın yanlış hesaplandığı, cezanın şartlarının oluşmadığı gibi iddialar bu aşamada dinlenmez; yeri, ihbarnameye karşı açılan davadır |
“Borcum Yoktur” Sebebi Göründüğünden Geniştir
Sınırlı sayı ilkesi, ödeme emri aşamasında hiçbir şey söylenemeyeceği anlamına gelmez. Danıştay, “böyle bir borcun olmadığı” sebebini işlevsel biçimde yorumlamakta ve borcun hiç doğmadığı ya da muhataptan istenemeyeceği sonucunu doğuran durumları bu kapsamda incelemektedir.
Uygulamada bu kapsama giren tipik iddialar şunlardır: tarhiyata ilişkin ihbarnamenin hiç tebliğ edilmemiş olması, dolayısıyla alacağın usulünce kesinleşmemiş olması; borcun başka bir mükellefe ait olması; kanuni temsilci veya ortak sıfatıyla takip edilen kişide sorumluluk şartlarının oluşmaması; uygulanması gereken bir istisna veya muafiyet hükmünün hiç uygulanmamış olması nedeniyle ortada hukuken bir borç bulunmaması.
Danıştay 9. Dairesi, bir düzenlemenin hiç uygulanmaması suretiyle yapılan tahakkukta hukuka uyarlık bulunmadığını ve bu durumun ödeme emrine itiraz sebepleri arasında sayılan “borcum yoktur” kapsamında değerlendirilmesi gerektiğini kabul etmiştir (E. 2022/976, K. 2023/4574). Benzer şekilde, ihbarname tebliğ edilmeden doğrudan icrai işlem uygulanan hâllerde de inceleme “borcum yoktur” kapsamında yapılır.
Dava Tahsilatı Durdurmaz — Yürütmenin Durdurulması Şarttır
Bu, ödeme emri dosyalarında en pahalıya mal olan bilgi eksikliğidir. Vergi mahkemesinde açılan davalar kural olarak tahsilatı durdurur (İYUK m. 27/4); ancak aynı fıkra, tahsilat işlemlerinden dolayı açılan davaların tahsil işlemini durdurmayacağını açıkça belirtir. Ödeme emri bir tahsilat işlemi olduğundan bu istisnanın içindedir.
Anayasa Mahkemesi de bu durumu tespit etmiştir: dava açılması ödeme emrinin yürütülmesini durdurmaz, yürütmenin durdurulmasına karar verilmediği sürece haciz ve haczedilen malların paraya çevrilmesi gibi cebrî icra işlemleri devam eder. Bu nedenle dava dilekçesinde yürütmenin durdurulması ayrıca ve gerekçelendirilerek istenmelidir; talep edilmedikçe mahkeme kendiliğinden karar vermez. Yürütmenin durdurulmasının şartları ve teminat rejimi için yürütmenin durdurulması yazımıza bakılabilir.
Haksız Çıkma Zammı Artık Uygulanmıyor
6183 sayılı Kanun m. 58’in beşinci fıkrası, ödeme emrine itirazında tamamen veya kısmen haksız çıkan borçludan reddedilen tutarın %10 zamla tahsil edilmesini öngörüyordu. Bu hüküm, dava açmayı fiilen caydıran bir yaptırımdı.
Anayasa Mahkemesi 21.04.2022 tarihli kararıyla bu fıkrayı iptal etmiştir. Gerekçe iki ayaklıdır: ödeme emrine karşı dava zaten tahsilatı durdurmadığından kuralın “tahsilatı hızlandırma” amacına elverişli olmadığı; ayrıca zamma bir üst sınır getirilmediği ve hâkime takdir yetkisi tanınmadığı için mülkiyet hakkına ve mahkemeye erişim hakkına ölçüsüz bir sınırlama oluşturduğu.
Sonuç pratikte şudur: bugün ödeme emrine karşı açtığınız dava reddedilse dahi, sırf davayı kaybettiğiniz için %10 ek yük çıkmaz. Bu, itiraz kararı verilirken tartıya konulan en önemli risklerden birini ortadan kaldırmıştır.
| Konu | Kural | Dayanak |
|---|---|---|
| Dava tahsilatı durdurur mu? | Durdurmaz. Vergi mahkemesindeki davalar kural olarak tahsilatı durdurur; ancak tahsilat işlemlerinden dolayı açılan davalar bunun istisnasıdır ve ödeme emri bir tahsilat işlemidir. Haciz ve paraya çevirme devam eder | İYUK m.27/4; AYM E.2021/119, K.2022/48 |
| Ne yapılmalı? | Dilekçede yürütmenin durdurulması ayrıca ve gerekçelendirilerek istenmelidir; talep edilmedikçe mahkeme kendiliğinden karar vermez | — |
| Haksız çıkma zammı (%10) | Artık uygulanmıyor. AYM 21.04.2022’de iptal etti: dava zaten tahsilatı durdurmadığından kural amaca elverişli değil; üst sınır ve hâkim takdiri öngörülmediğinden mülkiyet ve mahkemeye erişim hakkına ölçüsüz sınırlama | 6183 s.K. m.58/5 (iptal); AYM E.2021/119, K.2022/48 |
| Pratik sonuç | Dava reddedilse dahi sırf kaybedildiği için %10 ek yük çıkmaz | — |
Tahsil Zamanaşımı: Beş Yıl, Ama Kolayca Kesilir
Üçüncü itiraz sebebi olan zamanaşımı, 6183 sayılı Kanun m. 102’de düzenlenmiştir: kamu alacağı, vadesinin rastladığı takvim yılını takip eden takvim yılı başından itibaren 5 yıl içinde tahsil edilmezse zamanaşımına uğrar.
Sürenin başlangıcı vade tarihi değil, vadeyi izleyen yılın 1 Ocak’ıdır — hesapta en sık yapılan hata budur. Ayrıca ödeme, haciz uygulaması, cebren tahsil işlemleri, borçlunun mal bildiriminde bulunması gibi hâller zamanaşımını keser ve süre kesilmenin rastladığı takvim yılını izleyen yıl başından itibaren yeniden işlemeye başlar. Bu nedenle “borç eskidi, düşmüştür” varsayımıyla hareket etmek yerine dosyadaki takip işlemlerinin tarihleri çıkarılmalıdır. Zamanaşımı geçtikten sonra yapılan rızai ödemeler ise geçerli sayılır ve geri istenemez (m. 102/2).
Danıştay ve Anayasa Mahkemesi Ne Diyor?
- Anayasa Mahkemesi, E. 2021/119, K. 2022/48, T. 21.04.2022: 6183 sayılı Kanun m. 58/5’te düzenlenen %10 haksız çıkma zammı, mülkiyet hakkına ve hak arama özgürlüğüne ölçüsüz sınırlama getirdiği gerekçesiyle iptal edilmiştir. Karar, ödeme emrine karşı açılan davanın tahsilatı durdurmadığını da açıkça tespit etmektedir.
- Danıştay 9. Daire, E. 2023/4001, K. 2024/2758, T. 16.05.2024: Kamu alacağını vadesinde ödemeyenlere 15 gün içinde ödeme veya mal bildirimi için ödeme emri tebliğ olunur; muhatap, üç sınırlı sebebe dayanarak 15 gün içinde vergi mahkemesinde dava açabilir.
- Danıştay 7. Daire, E. 2016/4288, K. 2020/3864, T. 12.10.2020: İtiraz sebepleri sınırlı sayıda olduğundan, yalnızca tahakkuka karşı açılan davada incelenebilecek iddialar ödeme emri davasında dinlenmez.
- Danıştay 9. Daire, E. 2022/976, K. 2023/4574, T. 14.11.2023: Uygulanması gereken düzenlemenin hiç uygulanmaması suretiyle yapılan tahakkuktaki hukuka aykırılık, “borcum yoktur” sebebi kapsamında incelenir.
Sık Sorulan Sorular
Ödeme emrine itiraz süresi 7 gün mü, 15 gün mü?
Kamu alacakları için düzenlenen ödeme emrinde süre 15 gündür. Karışıklığın iki kaynağı vardır: İcra ve İflas Kanunu’na göre ilamsız takipte süre 7 gündür; ayrıca 6183 sayılı Kanun’daki süre de geçmişte 7 gündü ve sonradan 15 güne çıkarıldı. Bu nedenle eski tarihli kararlarda ve internetteki bazı metinlerde hâlâ 7 gün yazabilir.
Borcun aslını hiç tartışamayacak mıyım?
Ödeme emri aşamasında hayır. Ancak ihbarnamenin size hiç tebliğ edilmediğini ileri sürüyorsanız, alacak usulünce kesinleşmemiş olacağından bu iddia “borcum yoktur” kapsamında incelenir.
Dava açtım, haciz gelir mi?
Gelebilir. Ödeme emrine karşı açılan dava tahsilatı kendiliğinden durdurmaz. Dilekçede yürütmenin durdurulması ayrıca ve gerekçeli olarak istenmeli, aciliyet ortaya konmalıdır.
Davayı kaybedersem %10 ceza öder miyim?
Hayır. Bu yaptırımı öngören hüküm Anayasa Mahkemesi tarafından 2022 yılında iptal edilmiştir.
Şirketin vergi borcu için bana ödeme emri geldi; ne yapabilirim?
Kanuni temsilci veya ortak sıfatıyla takipte, sorumluluğun şartlarının gerçekleşip gerçekleşmediği ve borcun asıl borçludan tahsil imkânının tükenip tükenmediği tartışılabilir. Bu iddialar “böyle bir borcum yoktur” başlığı altında ileri sürülür ve 15 günlük süre burada da geçerlidir.
Sonuç
Kamu alacağı için düzenlenen bir ödeme emri elinize geçtiğinde üç şey aynı gün yapılmalıdır: tebliğ tarihinin not edilip 15. günün takvime işlenmesi, belgenin İİK’ya mı yoksa 6183 sayılı Kanun’a mı dayandığının belirlenmesi ve elinizdeki itirazın üç sınırlı sebepten hangisine oturduğunun tespiti. Dava dilekçesinde yürütmenin durdurulması istemeyi unutmamak, çoğu dosyada davanın kendisinden daha acil bir konudur; çünkü dava tahsilatı durdurmaz. Haksız çıkma zammının kaldırılmış olması itiraz yolunu belirgin biçimde ucuzlatmıştır. Her takip dosyası kendi somut koşullarında, tebligat evrakı ve ödeme kayıtları görülerek değerlendirilmelidir.
Dayanak Mevzuat ve Kararlar
- 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun m. 55 — ödeme emri
- 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun m. 58 — ödeme emrine itiraz
- 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun m. 102 — tahsil zamanaşımı
- 2577 sayılı İdari Yargılama Usulü Kanunu m. 27 — yürütmenin durdurulması ve tahsilata etkisi
- Anayasa Mahkemesi, E. 2021/119, K. 2022/48, T. 21.04.2022 (RG 02.08.2022-31911)
- Danıştay 9. Daire, E. 2023/4001, K. 2024/2758, T. 16.05.2024
- Danıştay 7. Daire, E. 2016/4288, K. 2020/3864, T. 12.10.2020
- Danıştay 9. Daire, E. 2022/976, K. 2023/4574, T. 14.11.2023
Yararlanılan Mevzuat ve İçtihat
- 2577 sayılı İdari Yargılama Usulü Kanunu m.27
- 6183 sayılı Kanun m.55
- 6183 sayılı Kanun m.58
- 6183 sayılı Kanun m.102
- Danıştay 7. D., E.2016/4288, K.2020/3864, T. 12.10.2020
- Anayasa Mahkemesi, E.2021/119, K.2022/48, T. 21.04.2022
- Danıştay 9. D., E.2023/4001, K.2024/2758, T. 16.05.2024
- Danıştay 9. D., E.2022/976, K.2023/4574, T. 14.11.2023
Hukuki Bilgilendirme
Bu yazı yalnızca genel bilgilendirme amaçlıdır; hukuki görüş veya vekâlet ilişkisi doğurmaz. Her uyuşmazlık kendi somut koşullarında değerlendirilmelidir. Ödeme emri tebliğ edildiğinde tebligat zarfının ve varsa önceki ihbarnamelere ait evrakın saklanması, hem süre hem de tebligat usulü bakımından belirleyici olur.
Yayın tarihi: 27.08.2026 · Son güncelleme: 27.08.2026
Hazırlayan: Av. Şerafettin Kaya · Gebze / Kocaeli · 0534 545 23 32 · www.serafettinkaya.av.tr