Vergi/Ceza İhbarnamesine İtiraz ve İptal Davası
Posta kutusuna bir vergi/ceza ihbarnamesi düştüğünde geri sayım başlar: otuz gün. Bu süre içinde birbirini dışlayan üç yoldan birini seçmek gerekir — cezada indirim, uzlaşma ya da dava. Biri tercih edildiğinde diğerleri kural olarak kapanır; üstelik indirimden yararlanmak için verilen dilekçe, dava hakkından da vazgeçmek anlamına gelir. Bu yazıda ihbarnamenin hangi eksikliklerinin onu hükümsüz kıldığını, üç yolun nasıl seçileceğini ve dava açmanın tahsilata etkisini yürürlükteki metinler ve Danıştay kararlarıyla açıklıyoruz.
Kısa Cevap
Vergi mahkemesinde dava açma süresi, ihbarnamenin tebliğini izleyen günden itibaren otuz gündür (İYUK m. 7). Aynı otuz gün içinde, cezanın yarısının indirilmesi için vergi dairesine başvurulabilir; ancak indirimden yararlanan dava açamaz (VUK m. 376). Uzlaşma talep edilmişse, ancak uzlaşma sağlanamazsa dava yoluna gidilebilir; uzlaşma sağlanırsa tutanak kesindir ve o hususlarda dava açılamaz, hiçbir mercie şikâyette bulunulamaz (VUK Ek m. 6 ve 7). Vergi davası açılması, dava konusu edilen bölümün tahsil işlemlerini kendiliğinden durdurur (İYUK m. 27/4).
İhbarnamede Ne Bulunmak Zorunda?
İkmalen ve resen tarh edilen vergiler vergi ihbarnamesiyle, kesilen cezalar ceza ihbarnamesiyle tebliğ edilir.
Vergi ihbarnamesinde bulunması gerekenler (VUK m. 35): sıra numarası, tanzim tarihi, verginin nev’i, mükellefin adı-soyadı (tüzel kişilerde unvanı) ve açık adresi, vergilendirme dönemi, verginin matrahı, hesabı ve miktarı, kısa ve açık bir ifadeyle ikmalen veya resen tarhı gerektiren sebepler, vergi mahkemesinde dava açma süresi ve dava açma şekli. Ayrıca takdir komisyonu kararı üzerine tarh edilen vergilerde kararın ve resen takdiri gerektiren inceleme raporunun birer sureti ihbarnameye eklenir.
Ceza ihbarnamesinde ise (VUK m. 366) bunlara ek olarak şunlar aranır: olayın izahı — kanunun madde ve fıkra numaraları gösterilmek ve mevcut deliller bildirilmek suretiyle —, varsa tekerrür ve içtima durumu, cezanın hesabı ve miktarı. Cezayı gerektiren olayın tespitine dair tutanak sureti ile inceleme raporunun birer örneği ihbarnameye bağlanır.
Bu listeler ezberlenecek ayrıntı değildir; birazdan görüleceği gibi hangi eksikliğin iptal sebebi olduğu doğrudan buradan çıkar.
En Kritik Ayrım: Hangi Eksiklik İhbarnameyi Hükümsüz Kılar?
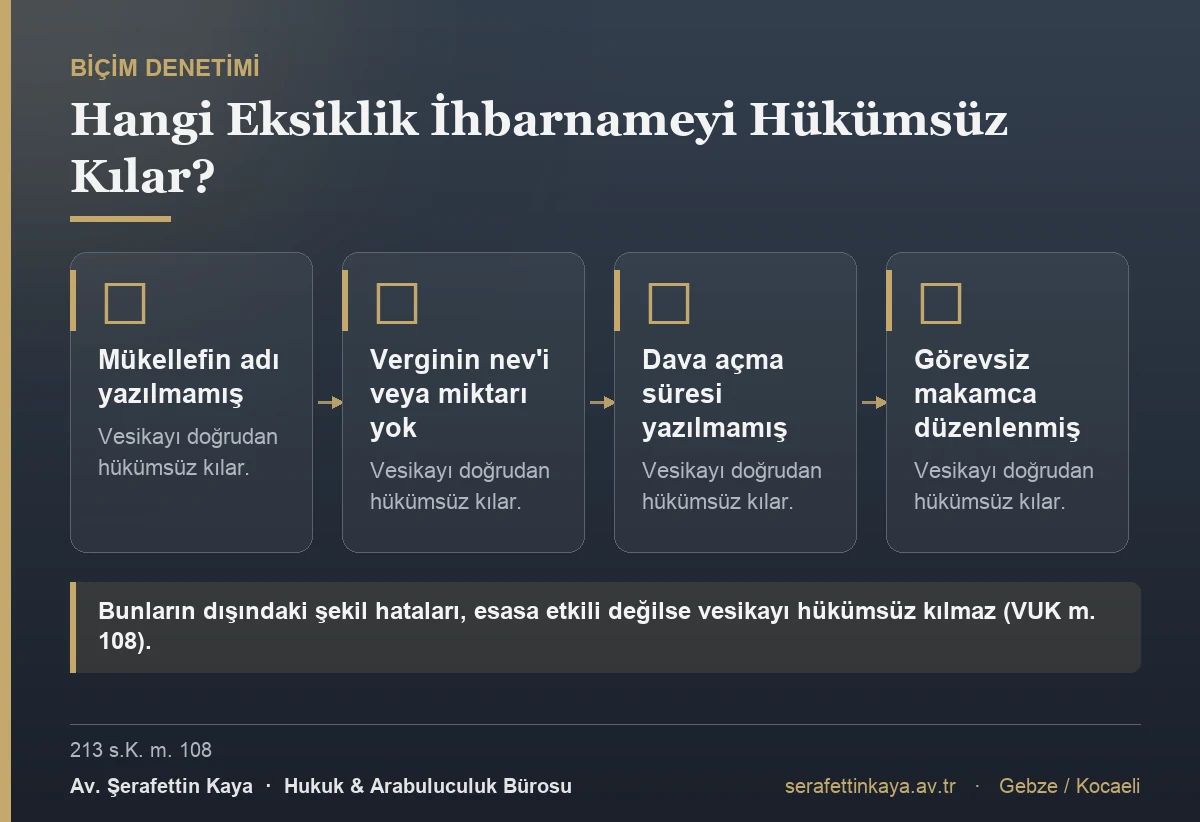
Her biçim eksikliği iptal sebebi değildir. VUK m. 108 bunu net bir kuralla ayırır: tebliğ olunan vesikalar esasa etkili olmayan şekil hatalarından dolayı hukuki kıymetlerini kaybetmez. Vesikayı hükümsüz kılan hâller sınırlı sayıdadır:
- Mükellefin adının hiç yazılmamış olması,
- Verginin nev’inin veya miktarının hiç yazılmamış olması,
- Vergi mahkemesinde dava açma süresinin hiç yazılmamış olması,
- Vesikanın görevli bir makam tarafından düzenlenmemiş olması.
Bunların dışındaki eksiklikler, işlemi kendiliğinden sakatlamaz. Uygulamadaki en tartışmalı örnek vergi tekniği raporudur. İdareler çoğu kez vergi inceleme raporunu tebliğ eder, ancak tarh sebebinin ve matrahın bulunuş yönteminin ayrıntılandırıldığı vergi tekniği raporunu eklemez.
Vergi mahkemeleri ve bölge idare mahkemeleri bunu sıklıkla savunma hakkının ihlali ve esasa etkili şekil hatası sayarak tarhiyatı kaldırmaktadır. Danıştay 9. Dairesi ise istikrarlı biçimde aksi yönde karar vermekte ve bu kararları bozmaktadır: vergi inceleme raporu ile ihbarname tebliğ edilmişse, vergi tekniği raporunun ihbarname ekinde tebliğ edilmemesi işlemi hükümsüz kılacak nitelikte esasa etkili bir şekil hatası teşkil etmez. Dairenin gerekçesi usuldedir — bu eksiklik, raporun ara kararla istenmesi ya da idarece dosyaya sunulması üzerine, davacıya inceleme ve delil sunma imkânı verilerek yargılama aşamasında giderilebilir (İYUK m. 20 ve 21).
Pratik sonuç ikili kurulmalıdır: vergi tekniği raporunun tebliğ edilmemesi tek başına iptal talebinin dayanağı yapılmamalı, ancak raporun dosyaya getirtilmesi ara kararla talep edilmeli ve esasa ilişkin itirazlar bu rapor görüldükten sonra ikinci dilekçede genişletilmelidir. Buna karşılık m. 108’de sayılan eksikliklerden biri varsa, tartışma esasa hiç girmeden sonuçlanabilir. Bu ayrım, idari işlemlerde biçim sakatlığının ne zaman iptal sebebi sayıldığına ilişkin genel çerçeveyle örtüşür; ayrıntısı için idari işlemin unsurları ve hukuka aykırılık hâlleri yazısına bakılabilir.
 Vergi Usul Kanunu m. 108 uyarınca ihbarnameyi hükümsüz kılan dört hâl: mükellefin adının, verginin nev'i veya miktarının, dava açma süresinin hiç yazılmamış olması ve vesikanın görevli olmayan bir makamca düzenlenmiş olması." width="1200" height="822" loading="lazy">
Önce Şunu Ayırın: İhbarname mi, Ödeme Emri mi?
Vergi uyuşmazlıklarında en sık yapılan hata, iki farklı belgeyi ve iki farklı aşamayı birbirine karıştırmaktır.
- Vergi ve ceza ihbarnamesi (tarh aşaması): Vergi henüz kesinleşmemiştir. Verginin doğup doğmadığı, matrahın doğru hesaplanıp hesaplanmadığı, cezanın şartlarının oluşup oluşmadığı — kısacası işin esasına ilişkin her iddia ileri sürülebilir. Süre otuz gündür.
- Ödeme emri (tahsil aşaması): Alacak kesinleşmiştir. Artık yalnızca borcun hiç bulunmadığı, kısmen ödendiği veya zamanaşımına uğradığı ileri sürülebilir. Süre on beş gündür ve ayrıntıları ödeme emrine itiraz: 15 günlük süre ve üç sebep yazımızda ele alınmıştır.
Bu ayrım teorik değildir. İhbarname aşamasında ileri sürülmeyen bir itiraz, ödeme emri aşamasında kural olarak dinlenmez; doğru belgeye doğru zamanda itiraz etmek bu yüzden işin yarısıdır.
Üç Yol, Üçü Birbirini Dışlar
İhbarname tebliğ edildikten sonra açılan üç kapı vardır ve kanun bunları özenle ayırmıştır.
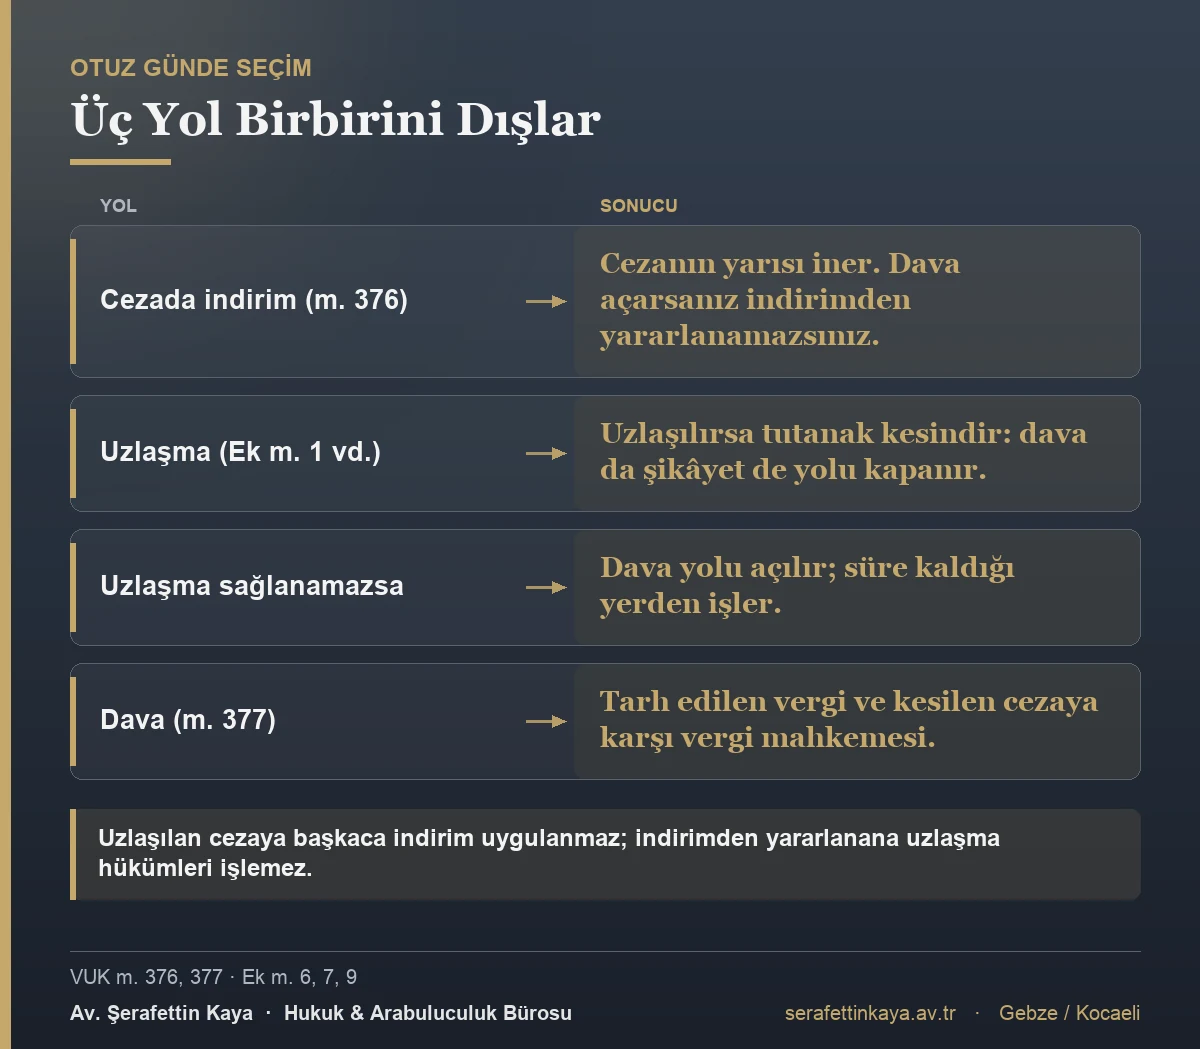
1. Cezada indirim (VUK m. 376). Mükellef veya vergi sorumlusu; tarh edilen vergiyi veya vergi farkını ve vergi ziyaı, usulsüzlük ve özel usulsüzlük cezalarının yarısını, ihbarnamelerin tebliğinden itibaren otuz gün içinde vergi dairesine başvurarak vadesinde — ya da teminat göstererek vadenin bitiminden itibaren üç ay içinde — ödeyeceğini bildirirse, kesilen cezanın yarısı indirilir. Kanun sınırı da açıkça koyar: ödeyeceğini bildirdiği vergi ve cezayı süresinde ödemez veya dava konusu yaparsa bu hükümden faydalandırılmaz. Maddenin uzlaşma sonrası indirime ilişkin ikinci bendi 28.07.2024 tarihli 7524 sayılı Kanunla yürürlükten kaldırılmıştır; eski tarihli kaynaklarda bu bende dayanan anlatımlar bugün geçerli değildir.
2. Uzlaşma (VUK Ek m. 1 vd.). Uzlaşmanın konusu, ikmalen, resen veya idarece tarh edilen vergilere ilişkin vergi ziyaı cezaları ile kanunda belirlenen tutarı aşan usulsüzlük ve özel usulsüzlük cezalarıdır; VUK m. 359’da yazılı fiillerle vergi ziyaına sebebiyet verilen hâller kapsam dışındadır. Uzlaşma komisyonlarının tutanakları kesindir: üzerinde uzlaşılan ve tutanakla tespit olunan hususlar hakkında dava açılamaz ve hiçbir mercie şikâyette bulunulamaz (Ek m. 6). Süresinde uzlaşma talebinde bulunan kişi, ancak uzlaşma sağlanamadığı takdirde dava açma yoluna gidebilir (Ek m. 7). Ayrıca üzerinde uzlaşılan cezalar hakkında başkaca bir indirim uygulanmaz ve hakkında m. 376/1-(1) hükmü uygulanan cezalar için uzlaşma hükümleri işlemez (Ek m. 9). Vergi incelemesine dayanılarak tarh edilecek vergiler bakımından ayrıca tarhiyat öncesi uzlaşma yolu vardır (Ek m. 11).
3. Dava (VUK m. 377). Mükellefler ve kendilerine vergi cezası kesilenler, tarh edilen vergilere ve kesilen cezalara karşı vergi mahkemesinde dava açabilirler.
Seçim geri dönülemez sonuçlar doğurduğundan, otuz gün içinde yapılacak ilk iş matrahın ve cezanın hukuki dayanağını değerlendirmektir: tarhiyatın esası tartışmalıysa dava, tartışmasızsa indirim ya da uzlaşma çoğu zaman daha rasyoneldir.
| Yol | Süre | Sağladığı | Kapattığı | Dayanak |
|---|---|---|---|---|
| Cezada indirim | Tebliğden itibaren 30 gün | Kesilen cezanın yarısı indirilir | Dava hakkı — dava konusu yapan bu hükümden yararlanamaz | VUK m.376 |
| Uzlaşma | Kanunda ve ihbarnamede yazılı süre | Vergi ziyaı cezası ile sınırı aşan usulsüzlük cezalarında anlaşma | Uzlaşma sağlanırsa dava ve şikâyet; ayrıca başka indirim uygulanmaz | VUK Ek m.1, 6, 7, 9 |
| Dava | Tebliği izleyen günden 30 gün | Tarhiyatın esasına ilişkin her iddia; tahsil kendiliğinden durur | İndirimden yararlanma imkânı | VUK m.377; İYUK m.7, m.27/4 |
| Pişmanlık ve ıslah | İhbarname gelmeden; beyanname/düzeltme/ödeme için 15 gün | Vergi ziyaı cezası kesilmez | İnceleme başladıktan veya olay takdir komisyonuna intikal ettikten sonra kapanır; emlak vergisinde uygulanmaz | VUK m.371 |
Otuz Gün: Sürenin Başlangıcı ve Dava Açmanın Etkisi
Dava açma süresi, özel kanunlarında ayrı süre gösterilmeyen hâllerde Danıştay ve idare mahkemelerinde altmış, vergi mahkemelerinde otuz gündür (İYUK m. 7/1). Vergi, resim, harç ve benzeri mali yükümlerle bunların zam ve cezalarından doğan uyuşmazlıklarda süre; tebliğ yapılan hâllerde tebliğin yapıldığı tarihi izleyen günden başlar (m. 7/2-b).
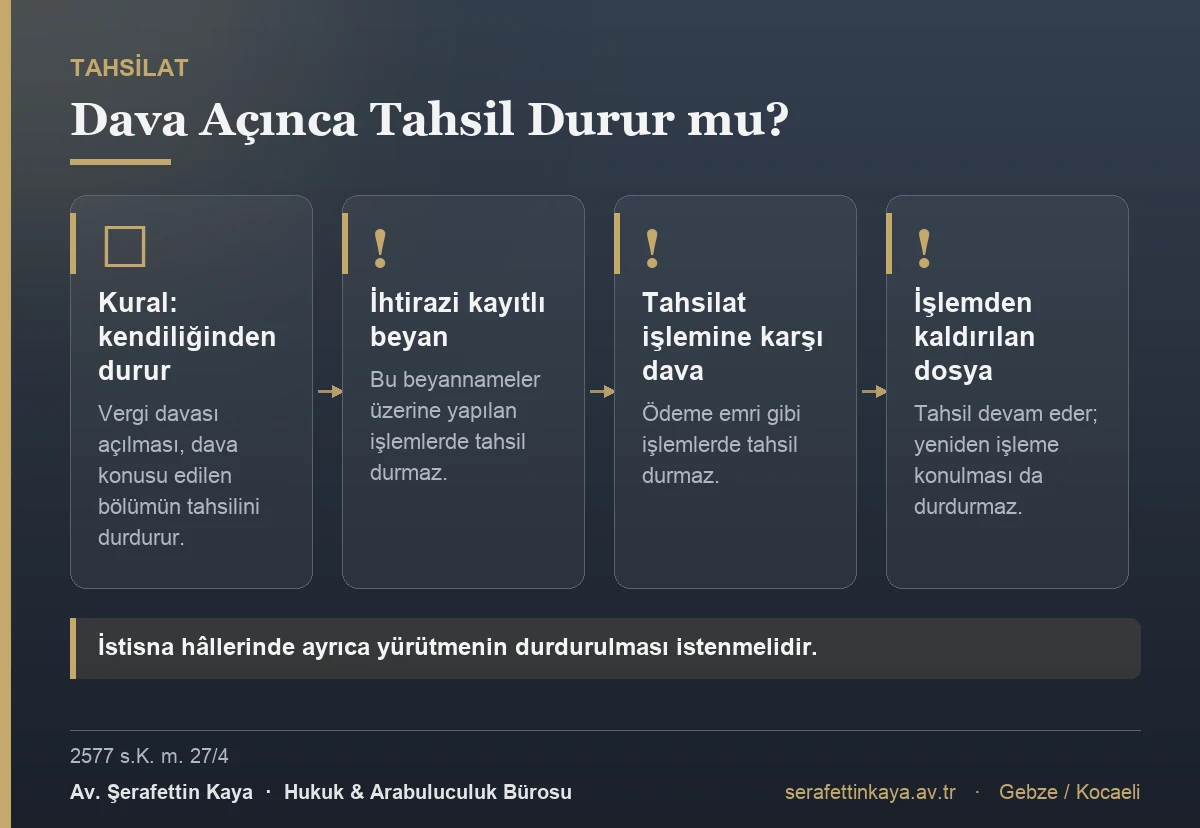
Vergi davalarının idari davalardan en önemli farkı buradadır: idari davada dava açılması işlemin yürütülmesini durdurmazken, vergi mahkemelerinde dava açılması, dava konusu edilen bölümün tahsil işlemlerini kendiliğinden durdurur (İYUK m. 27/4). Yani ayrıca yürütmenin durdurulması istenmesine gerek yoktur.
Bu kuralın dört istisnası vardır ve bunlarda tahsil devam eder; korunmak için ayrıca yürütmenin durdurulması istenmelidir:
- İYUK m. 26/3 uyarınca işlemden kaldırılan vergi davası dosyaları,
- İşlemden kaldırılan dosyanın yeniden işleme konulması,
- İhtirazi kayıtla verilen beyannameler üzerine yapılan işlemler,
- Tahsilat işlemlerinden dolayı açılan davalar (örneğin ödeme emrine karşı açılan dava).
Yürütmenin durdurulması gereken bu hâllerde talebin şartları ve gerekçelendirilmesi için yürütmenin durdurulması rejimi belirleyicidir. Vergi mahkemesi kararına karşı gidilecek kanun yolları için ise idari yargıda kanun yolları çerçevesine bakılabilir.
| Ölçüt | Vergi / ceza ihbarnamesi (tarh aşaması) | Ödeme emri (tahsil aşaması) |
|---|---|---|
| Alacağın durumu | Henüz kesinleşmemiştir | Kesinleşmiştir |
| Dava süresi | 30 gün | 15 gün |
| İleri sürülebilecek iddialar | Verginin doğup doğmadığı, matrahın hesabı, cezanın şartları — esasa ilişkin her iddia | Yalnızca borcun hiç bulunmadığı, kısmen ödendiği veya zamanaşımına uğradığı |
| Dava açmanın tahsile etkisi | Dava konusu bölümün tahsili kendiliğinden durur | Durmaz; ayrıca yürütmenin durdurulması istenmelidir |
İhbarname aşamasında ileri sürülmeyen bir itiraz, ödeme emri aşamasında kural olarak dinlenmez.
Pişmanlık: İhbarname Gelmeden Önceki Yol
İhbarname düzenlenmeden önce fark edilen eksiklikler için ayrı bir imkân vardır. Beyana dayanan vergilerde vergi ziyaı cezasını gerektiren fiilleri işleyenler, kanuna aykırı hareketlerini kendiliğinden dilekçeyle ilgili makamlara haber verirse, kanundaki şartlarla haklarında vergi ziyaı cezası kesilmez (VUK m. 371).
Şartlar sıkıdır ve hepsi birlikte aranır: haber vermeden önce konu hakkında ihbarda bulunulmamış olması; dilekçenin, ilgili vergi türüne ilişkin bir vergi incelemesine başlanmasından veya olayın takdir komisyonuna intikalinden önce verilmiş ve resmî kayıtlara geçirilmiş olması; hiç verilmemiş beyannamelerin on beş gün içinde verilmesi; eksik veya yanlış beyanın on beş gün içinde tamamlanması veya düzeltilmesi; ödeme süresi geçmiş vergilerin, gecikilen her ay ve kesri için gecikme zammı oranında bir zamla birlikte on beş gün içinde ödenmesi. Bu hükümler emlak vergisinde uygulanmaz.
Pişmanlık, ihbarname aşamasına gelinmeden kullanılabilecek en güçlü araçtır; ancak inceleme başladıktan sonra kapısı kapanır.
Danıştay Ne Diyor?
- Danıştay 9. Dairesi, E. 2019/3720, K. 2022/1119, T. 31.03.2022 (kesin): Vergi inceleme raporu ile vergi/ceza ihbarnamesi tebliğ edilmişse, vergi tekniği raporunun ihbarname ekinde tebliğ edilmemesi, işlemi hükümsüz kılacak nitelikte esasa etkili bir şekil hatası teşkil etmez. Bu eksiklik, raporun ara kararla istenmesi ya da idarece dosyaya sunulması üzerine davacıya inceleme ve delil sunma imkânı verilerek yargılama aşamasında giderilebilir (İYUK m. 20 ve 21). Bu nedenle işin esası incelenerek karar verilmelidir. (karar metni)
- Danıştay 9. Dairesi, E. 2018/3384, K. 2021/5570, T. 18.11.2021 (kesin): Aynı ilke, kanuni temsilci sıfatıyla yapılan cezalı tarhiyat bakımından da uygulanmıştır. Vergi tekniği raporunun savunma dilekçesine eklenmiş olması karşısında, ihbarname ekinde tebliğ edilmemesi esasa etkili şekil hatası sayılmamış; tarhiyatı bu gerekçeyle kaldıran vergi mahkemesi kararına yönelik istinaf başvurusunun reddi hukuka aykırı bulunmuştur. (karar metni)
Sık Sorulan Sorular
Kaç günüm var? Vergi mahkemesinde dava açma süresi, ihbarnamenin tebliğini izleyen günden itibaren otuz gündür. Cezada indirim başvurusu da aynı otuz günlük süreye tabidir.
İndirimden yararlanırsam dava açabilir miyim? Açamazsınız. VUK m. 376 açıkça, ödeyeceğini bildirdiği vergi ve cezayı süresinde ödemeyen veya dava konusu yapan mükellefin bu hükümden faydalandırılmayacağını düzenler.
Uzlaşma sağlanırsa dava yolu kapanır mı? Kapanır. Uzlaşma tutanakları kesindir; üzerinde uzlaşılan ve tutanakla tespit edilen hususlar hakkında dava açılamaz ve hiçbir mercie şikâyette bulunulamaz. Uzlaşma sağlanamazsa dava yolu açıktır.
Vergi tekniği raporu bana tebliğ edilmedi; tarhiyat iptal olur mu? Danıştay 9. Dairesine göre, vergi inceleme raporu ve ihbarname tebliğ edilmişse bu tek başına iptal sebebi değildir; eksiklik yargılama sırasında giderilebilir. Doğru strateji, raporun ara kararla dosyaya getirtilmesini istemek ve esasa ilişkin itirazları rapor görüldükten sonra genişletmektir.
İhbarnamede hangi eksiklik doğrudan hükümsüzlük doğurur? Mükellefin adının, verginin nev’i veya miktarının ya da dava açma süresinin hiç yazılmamış olması ve vesikanın görevli olmayan bir makamca düzenlenmiş olması (VUK m. 108). Diğer şekil hataları esasa etkili değilse vesikayı hükümsüz kılmaz.
Dava açarsam vergi tahsil edilir mi? Kural olarak edilmez: vergi mahkemesinde dava açılması, dava konusu edilen bölümün tahsil işlemlerini kendiliğinden durdurur. Ancak ihtirazi kayıtla verilen beyanname üzerine yapılan işlemler ile ödeme emri gibi tahsilat işlemlerine karşı açılan davalar tahsili durdurmaz; bunlarda ayrıca yürütmenin durdurulması istenmelidir.
Hata beyanımdan kaynaklandı, henüz inceleme başlamadı; ne yapabilirim? Pişmanlık ve ıslah hükümlerinden yararlanabilirsiniz (VUK m. 371). Kanundaki şartlar birlikte gerçekleşirse vergi ziyaı cezası kesilmez; ancak inceleme başladıktan veya olay takdir komisyonuna intikal ettikten sonra bu yol kapanır.
Sonuç
İhbarname dosyalarında kaybedilen hakların çoğu, esasa ilişkin bir tartışmadan değil, otuz günlük süre içinde yapılan yol seçiminden doğar. Cezada indirim, uzlaşma ve dava birbirini dışlar; indirim başvurusu dava hakkından, uzlaşma tutanağı ise hem dava hem şikâyet hakkından vazgeçmek anlamına gelir. Bu nedenle ilk iş, tarhiyatın esasının gerçekten tartışmalı olup olmadığını değerlendirmektir.
İkinci belirleyici nokta biçim denetimidir. Her eksiklik iptal sebebi değildir: VUK m. 108, hükümsüzlük doğuran hâlleri sınırlı sayıda saymıştır ve vergi tekniği raporunun eklenmemesi Danıştay 9. Dairesine göre bunlardan biri değildir. Buna karşılık aynı rapor, ara kararla dosyaya getirtilerek esasa ilişkin savunmanın omurgası hâline getirilebilir. Son olarak vergi davalarına özgü avantaj unutulmamalıdır: dava açılması tahsili kendiliğinden durdurur — ihtirazi kayıtlı beyan ve ödeme emri gibi istisnalar dışında. Her uyuşmazlık kendi somut koşullarında değerlendirilmelidir.
Dayanak Mevzuat ve Kararlar
- 213 sayılı Vergi Usul Kanunu m. 35 — vergi ihbarnamesinin muhteviyatı; takdir komisyonu kararı ve inceleme raporunun eklenmesi
- 213 sayılı Vergi Usul Kanunu m. 366 — ceza ihbarnamesinin muhteviyatı; tutanak ve inceleme raporu örneğinin bağlanması
- 213 sayılı Vergi Usul Kanunu m. 108 (Değişik: 23/6/1982-2686/19) — hatalı tebliğler; vesikayı hükümsüz kılan hâller
- 213 sayılı Vergi Usul Kanunu m. 371 — pişmanlık ve ıslah; on beş günlük süreler ve emlak vergisi istisnası
- 213 sayılı Vergi Usul Kanunu m. 376 (Değişik birinci fıkra: 5/12/2019-7194/26; ikinci bent mülga: 28/7/2024-7524/14) — cezalarda indirme
- 213 sayılı Vergi Usul Kanunu m. 377 — vergi mahkemesinde dava açmaya yetkili olanlar
- 213 sayılı Vergi Usul Kanunu Ek m. 1, 6, 7, 9 ve 11 — uzlaşmanın konusu ve kapsamı, tutanağın kesinliği, dava açma ilişkisi, indirimle ilişkisi ve tarhiyat öncesi uzlaşma
- 2577 sayılı İdari Yargılama Usulü Kanunu m. 7 — vergi mahkemelerinde otuz günlük dava süresi ve başlangıcı
- 2577 sayılı İdari Yargılama Usulü Kanunu m. 27/4 — vergi davasının tahsil işlemlerini durdurması ve istisnaları
- Danıştay 9. Dairesi, E. 2019/3720, K. 2022/1119, T. 31.03.2022
- Danıştay 9. Dairesi, E. 2018/3384, K. 2021/5570, T. 18.11.2021
Yararlanılan Mevzuat ve İçtihat
- 213 sayılı Vergi Usul Kanunu m.1
- 213 sayılı Vergi Usul Kanunu m.35
- 213 sayılı Vergi Usul Kanunu m.108
- 213 sayılı Vergi Usul Kanunu m.366
- 213 sayılı Vergi Usul Kanunu m.371
- 213 sayılı Vergi Usul Kanunu m.376
- 213 sayılı Vergi Usul Kanunu m.377
- 2577 sayılı İdari Yargılama Usulü Kanunu m.7
- 2577 sayılı İdari Yargılama Usulü Kanunu m.20
- 2577 sayılı İdari Yargılama Usulü Kanunu m.26
- 2577 sayılı İdari Yargılama Usulü Kanunu m.27
- Danıştay 9. D., E.2019/3720, K.2022/1119, T. 31.03.2022
- Danıştay 9. D., E.2018/3384, K.2021/5570, T. 18.11.2021
Hukuki Bilgilendirme
Bu yazı yalnızca genel bilgilendirme amaçlıdır; hukuki görüş veya vekâlet ilişkisi doğurmaz. Uzlaşma kapsamına giren usulsüzlük ve özel usulsüzlük cezalarına ilişkin parasal sınır ile uzlaşma talep süreleri kanunda ve ilgili tebliğlerde belirlenir ve yıla göre güncellenir; başvuru öncesinde ihbarnamede yazılı süre ile Vergi Usul Kanunu’nun ek maddelerinin yürürlükteki metni ayrıca denetlenmelidir. Vergi kaçakçılığı suçunu oluşturan fiillerle vergi ziyaına sebebiyet verilen hâller uzlaşma kapsamı dışındadır ve ayrıca cezai sorumluluk doğurur.
Yayın tarihi: 27.08.2026 · Son güncelleme: 27.08.2026
Hazırlayan: Av. Şerafettin Kaya · Gebze / Kocaeli · 0534 545 23 32 · www.serafettinkaya.av.tr