Bireysel Emeklilik (BES): Haciz, Devlet Katkısı ve Ayrılma
Bireysel emeklilik, sosyal güvenlik sisteminin yerine geçen bir kurum değil, onun yanında işleyen bir tasarruf ve yatırım sistemidir. Uygulamada en çok tartışma yaratan noktalar da bu farktan doğar: birikimin ne kadarı haczedilebilir, sistemden erken ayrılan Devlet katkısının ne kadarına hak kazanır, otomatik katılımdan nasıl çıkılır. Bu yazı, 4632 sayılı Kanun’un temel kurallarını ve haciz sınırının nasıl hesaplandığını Yargıtay kararlarıyla ele alıyor.
Kısa Cevap
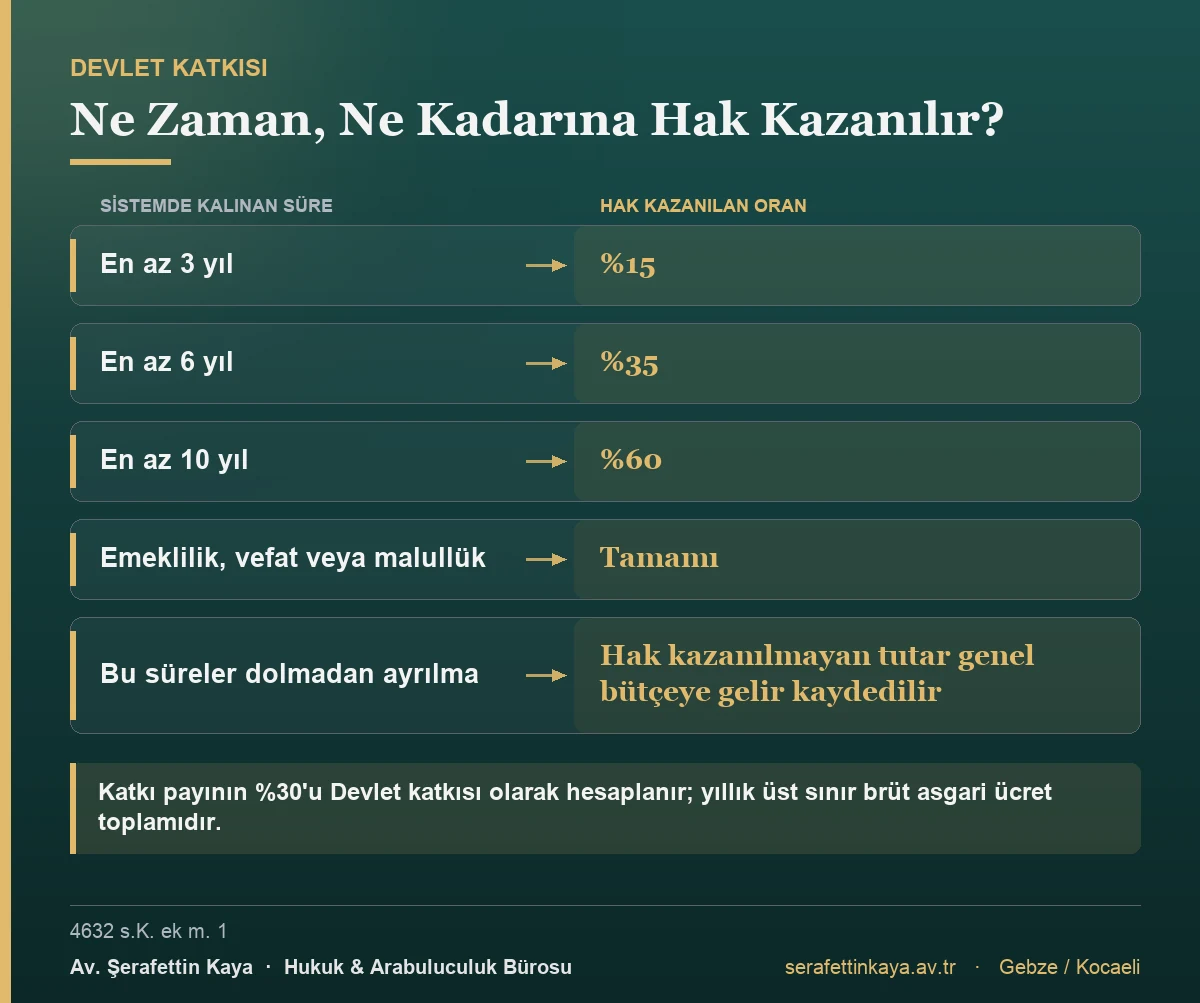
Katılımcı, sisteme giriş tarihinden itibaren en az on yıl sistemde bulunmak koşuluyla elli altı yaşını tamamladıktan sonra emekli olmaya hak kazanır (4632 sayılı Kanun m. 6). Katkı paylarının yüzde otuzuna karşılık gelen tutar Devlet katkısı olarak hesaplanır (ek m. 1). Devlet katkısına hak kazanma kademelidir: üç yılda %15, altı yılda %35, on yılda %60; emeklilik, vefat veya malullükte tamamı. Birikimin, sistemde bulunulan ay sayısı × brüt asgari ücret tutarına karşılık gelen kısmı haczedilemez; bu tutarı aşan kısım haczedilebilir (m. 17/2).
Sisteme Giriş, Emeklilik ve Ayrılma
Emeklilik şartı iki koşulun birlikte gerçekleşmesine bağlıdır: sisteme giriş tarihinden itibaren en az on yıl sistemde bulunmak ve elli altı yaşını tamamlamak. Bunlardan biri eksikse emeklilik hakkı doğmaz.
Emekliliğe hak kazanan katılımcının üç seçeneği vardır: birikimlerin bir program dâhilinde ödenmesi, tamamının defaten ödenmesi veya yapılacak yıllık gelir sigortası sözleşmesi çerçevesinde kendisine maaş bağlanması. Talep hâlinde şirket, birikimleri bildirimin ulaşmasından itibaren en geç on iş günü içinde öder veya ilgili şirkete aktarır.
Erken ayrılma mümkündür ama bedeli vardır. Katılımcı emekliliğe hak kazanmadan sistemden ayrılma talebinde bulunursa şirket, bildirimin ulaşmasından itibaren yirmi iş günü içinde birikimleri tamamen öder. Ancak bu hâlde Devlet katkısının yalnızca hak kazanılan kısmı ödenir; hak kazanılmayan tutarlar genel bütçeye gelir kaydedilir.
Kısmi ödeme. Kurumca belirlenen hâl ve koşullarda katılımcıya sistemden ayrılmadan, Devlet katkısı hesabındaki tutarlar hariç birikiminin yüzde ellisine kadar kısmen ödeme yapılabilir; bu durumda kısmen ödenen tutarın yüzde yirmi beşini aşmamak üzere Devlet katkısı hesabından da ödeme yapılabilir.
Vefat ve malullük. Emeklilik sözleşmesi süresi içinde katılımcının vefatı hâlinde lehdar, malullük hâlinde ise katılımcı birikimlerin kendisine ödenmesini talep edebilir. Bu iki hâlde Devlet katkısının tamamına hak kazanılır. Lehdarın belirlenmediği hâllerde mirasçılık hükümleri devreye gireceğinden, sosyal güvenlik kurumundan bağlanacak ölüm aylığı ve hak sahipliği rejimiyle karıştırılmamalıdır.
Zamanaşımı. Hak sahiplerine ödenmesi gereken tutar, ödemeyi gerektiren tarihten itibaren on yıl içinde aranmazsa Merkez Bankasına aktarılır; orada da iki yıl aranmazsa Hazineye gelir kaydedilir.
| Hâl | Şart | Ödeme süresi | Devlet katkısı |
|---|---|---|---|
| Emeklilik | En az on yıl sistemde kalmak ve elli altı yaşı tamamlamak | Bildirimin ulaşmasından itibaren on iş günü | Tamamına hak kazanılır |
| Emeklilik öncesi ayrılma | Talep yeterlidir | Bildirimin ulaşmasından itibaren yirmi iş günü | Yalnızca hak kazanılan kademe ödenir; kalanı genel bütçeye gelir kaydedilir |
| Kısmi ödeme | Kurumca belirlenen hâl ve koşullar | — | Birikimin yüzde ellisine kadar; ödenen tutarın yüzde yirmi beşini aşmamak üzere Devlet katkısı hesabından da ödeme yapılabilir |
| Vefat veya malullük | Lehdar ya da katılımcının talebi | — | Tamamına hak kazanılır |
Devlet Katkısı ve Hak Kazanma Kademeleri
İşveren tarafından ödenenler hariç olmak üzere, katılımcı adına bireysel emeklilik hesabına ödenen katkı paylarının yüzde otuzuna karşılık gelen tutar Devlet katkısı olarak hesaplanır. Bu oranı yüzde elliye kadar artırma veya sıfıra kadar indirme yetkisi bulunmaktadır.
Bir üst sınır vardır: bir katılımcı için bir takvim yılında Devlet katkısına esas katkı paylarının toplamı, ilgili dönemde geçerli brüt asgari ücretin hesaplama dönemine isabet eden toplam tutarını aşamaz.
Hak kazanma, sistemde kalınan süreye bağlı olarak kademelidir:
- En az üç yıl sistemde kalanlar: Devlet katkısı hesabındaki tutarın %15‘i
- En az altı yıl sistemde kalanlar: %35‘i
- En az on yıl sistemde kalanlar: %60‘ı
- Emeklilik, vefat veya malullük: tamamı
Bu sürelerin hesabında emeklilik sözleşmesi esas alınır. Vefat veya malullük dışında emekli olmadan ayrılanların hak kazanmadığı tutarlar genel bütçeye gelir kaydedilir.
En Kritik Ayrım: Birikimin Haczedilebilen ve Haczedilemeyen Kısmı
BES birikiminin tamamının haczedilemeyeceği yaygın bir yanılgıdır. Kanun iki farklı koruma getirmiştir ve bunların kapsamı aynı değildir.
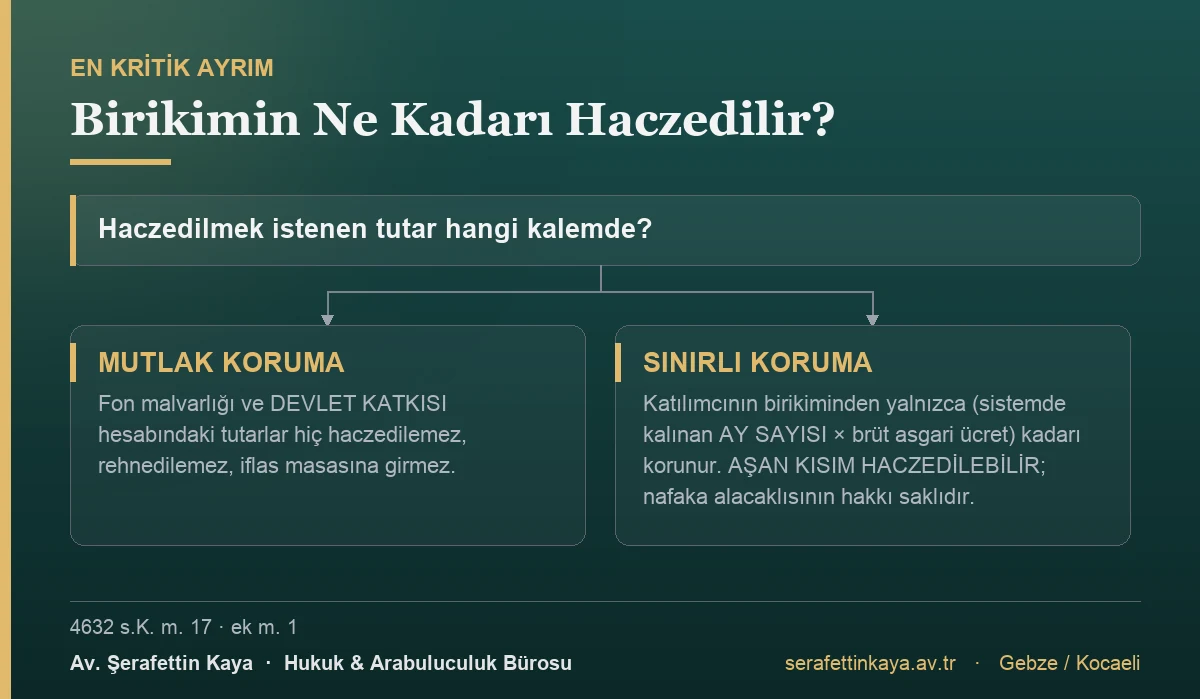
Mutlak koruma — fon malvarlığı ve Devlet katkısı. Fonun malvarlığı rehnedilemez, üçüncü şahıslar tarafından haczettirilemez ve iflas masasına dâhil edilemez (m. 17/1). Devlet katkısı hesabındaki tutarlar da haczedilemez, rehnedilemez, iflas masasına dâhil edilemez (ek m. 1).
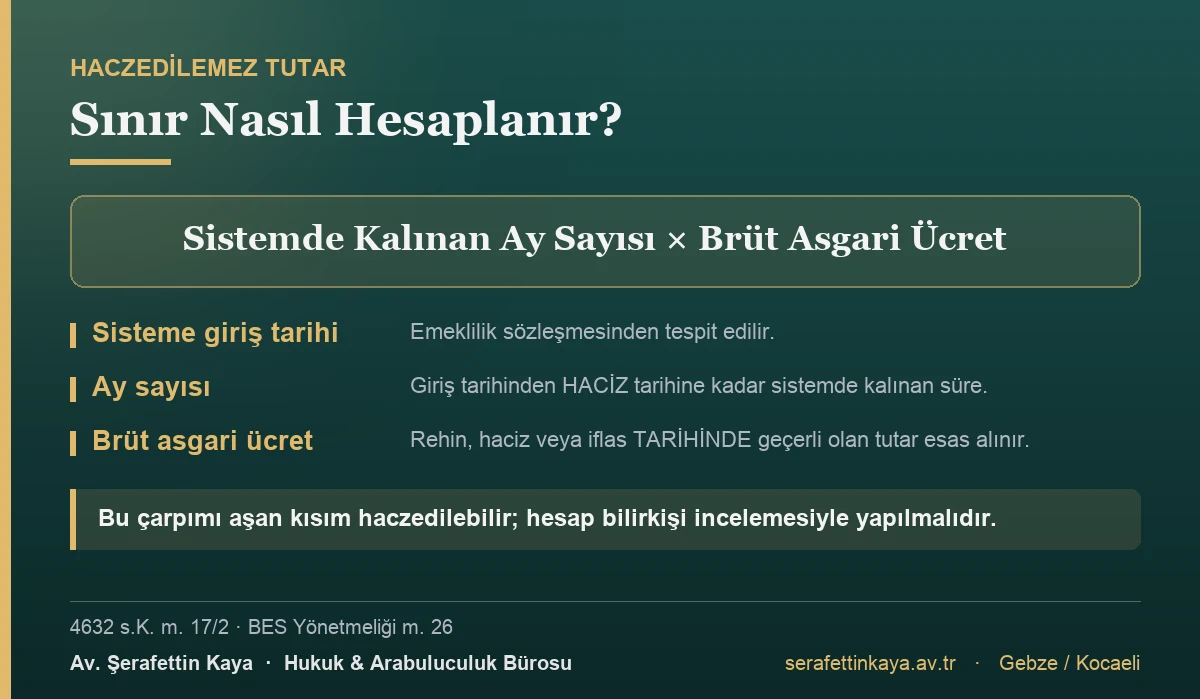
Sınırlı koruma — katılımcının birikimi. Bireysel emeklilik hesabındaki fon paylarından yalnızca şu kadarı korunur: katılımcının sistemde bulunduğu ay sayısı ile asgari ücret tutarının çarpımına karşılık gelen birikim tutarı. Bu tutarı aşan kısım haczedilebilir.
Hesaplama üç veriyi gerektirir:
- Katılımcının sisteme giriş tarihi,
- Haciz tarihi itibarıyla sistemde kalınan ay sayısı,
- Haciz tarihinde geçerli brüt asgari ücret tutarı.
Bu üç veri çarpılarak haczedilemez tutar bulunur; birikimin bunu aşan kısmı haczedilir. Nafaka alacaklılarının hakkı ise saklıdır.
Emekli maaşı bakımından ayrı bir kural vardır: sistemden emekli olanlara yapılan yıllık gelir sigortası ödemelerinin aylık ödemeye isabet eden miktarının, nafaka borçları hariç olmak üzere asgari ücret tutarına kadar olan kısmı haczedilemez.
Bu rejim, SGK’dan bağlanan emekli aylığının haczi rejiminden farklıdır; ikisi karıştırılmamalıdır. Kamu sosyal güvenlik kurumlarından bağlanan aylıklar bakımından emekli maaşının haczi, istisnalar ve muvafakat kuralları uygulanır.
Otomatik Katılım (OKS)
2016’da getirilen otomatik katılım, işverene yükümlülük getiren ayrı bir düzendir.
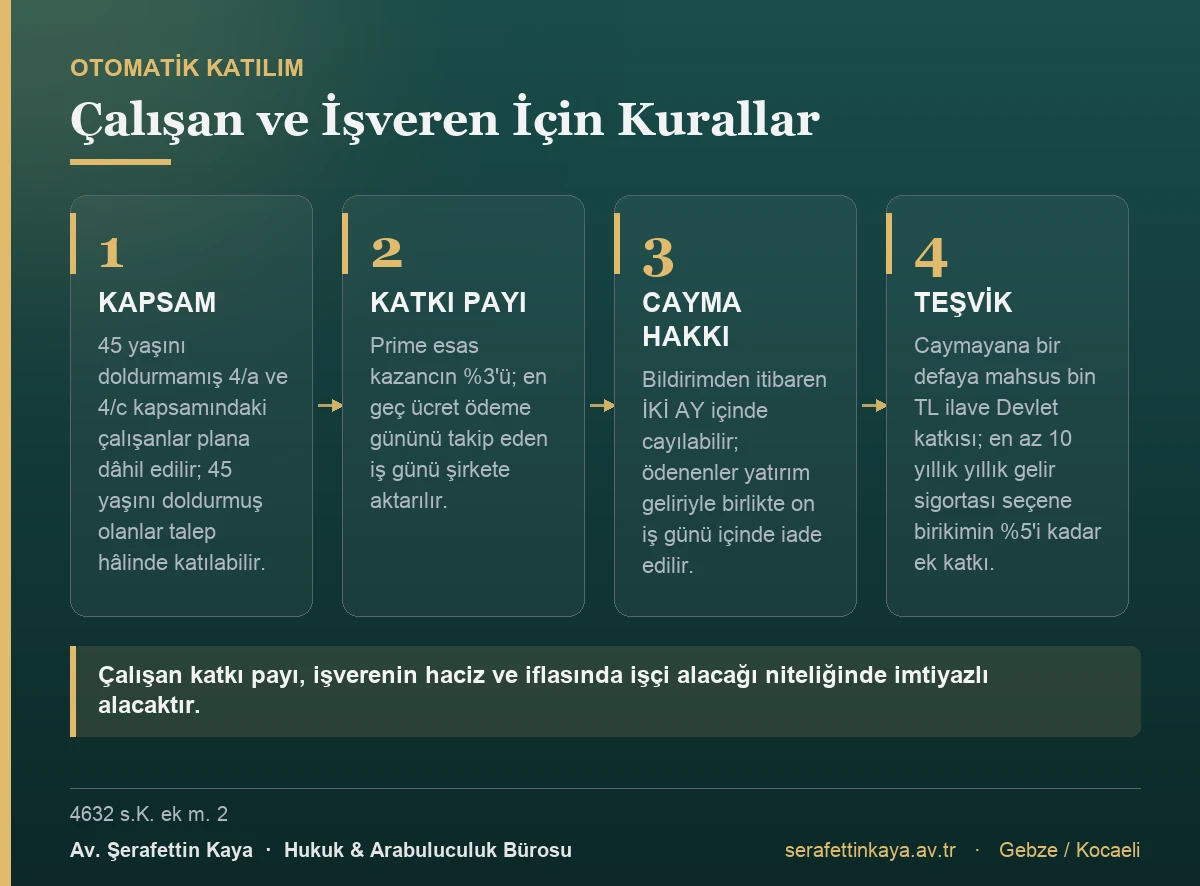
Kapsam. Türk vatandaşı veya 5901 sayılı Kanun m. 28 kapsamındaki kişilerden kırk beş yaşını doldurmamış olup 5510 sayılı Kanun m. 4/1-(a) ve (c) kapsamında çalışmaya başlayanlar, işverenin düzenlediği emeklilik planına dâhil edilir. Kırk beş yaşını doldurmuş çalışanlar talep etmeleri hâlinde dâhil edilebilir.
Katkı payı. Çalışan katkı payı, prime esas kazancın yüzde üçüdür. Bu tutar en geç ücretin ödeme gününü takip eden iş günü işveren tarafından şirkete aktarılır. İşveren katkı payını zamanında aktarmaz veya geç aktarırsa, çalışanın birikiminde oluşan parasal kayıptan sorumludur.
Cayma hakkı. Çalışan, emeklilik planına dâhil olduğunun kendisine bildirildiği tarihi müteakip iki ay içinde sözleşmeden cayabilir. Cayma hâlinde ödenen katkı payları, varsa yatırım gelirleriyle birlikte on iş günü içinde çalışana iade edilir.
Teşvikler. Cayma hakkını kullanmayan çalışana, sisteme girişte bir defaya mahsus olmak üzere bin Türk lirası tutarında ilave Devlet katkısı sağlanır. Emeklilik hakkını kullanırken birikimini en az on yıllık yıllık gelir sigortası kapsamında almayı tercih eden çalışana ise birikiminin yüzde beşi karşılığı ek Devlet katkısı ödenir.
İşverenin sorumluluğu. Çalışan katkı payı, işverenin taraf olduğu haciz ve iflas yoluyla takip bakımından işçi alacağı niteliğinde imtiyazlı bir alacaktır. İşverenin bu yükümlülüklere uymaması hâlinde her bir ihlal için idari para cezası uygulanır.
Uyuşmazlıkta İspat ve Usul
BES’e ilişkin haciz uyuşmazlıkları icra mahkemesinde şikâyet yoluyla görülür. Bu dosyalarda belirleyici olan hesaplamadır.
Şirket veya saklayıcı yazısı tek başına yeterli değildir. Haczedilebilir tutarın belirlenmesi teknik bir hesap gerektirdiğinden, emeklilik şirketinin veya saklama kuruluşunun yazı cevabıyla yetinilmesi eksik inceleme sayılmaktadır.
Bilirkişi incelemesi zorunludur. Sisteme giriş tarihi, sistemde kalınan ay sayısı ve haciz tarihindeki brüt asgari ücret verileri üzerinde mevzuat uygulanarak, haczedilebilir kısım net olarak belirlenmelidir.
Kural iki yönlü işler. Hesaplama yapılmadan ne haciz ayakta tutulabilir ne de kaldırılabilir; aşağıda ele alınan iki karardan biri borçlunun, diğeri alacaklının temyizi üzerine aynı sebeple bozulmuştur.
Sistemi SGK ile karıştırmamak gerekir. BES bir sosyal güvenlik kurumu değildir; buradan sağlanan haklar, prim gün sayısı ve yaş şartına bağlı emeklilik yaş ve prim şartlarından tamamen ayrıdır. İki sistem birbirinin alternatifi değil, tamamlayıcısıdır.
Yargıtay Ne Diyor?
Yargıtay 12. Hukuk Dairesi, 13.09.2018, E. 2018/11309, K. 2018/8049. İlamlı icra takibinde borçlunun iki emeklilik şirketi nezdindeki bireysel emeklilik fonu katılım payları üzerine haciz konulmuştur. Borçlu haczin kaldırılmasını istemiş; icra mahkemesi, saklama kuruluşunun ve icra müdürlüğünün yazı cevaplarına dayanarak haczedilen kısmın haczi mümkün tutar olduğu gerekçesiyle şikâyeti reddetmiştir.
Daire kararı bozmuştur. Gerekçe, haczedilebilir tutarın hiç hesaplanmamış olmasıdır: mahkemece “borçlunun haczi kabil sigorta birikim tutarının tespiti için uzman bilirkişi incelemesi yaptırılmadığı, Takasbank ve icra müdürlüğü yazı cevapları ile sonuca gidildiği” saptanmıştır. Daire, yapılacak işi de göstermiştir: sisteme giriş tarihi esas alınıp sistemde kaç ay kalındığı ve haciz tarihindeki brüt asgari ücret tespit edilerek, bu veriler üzerinde mevzuat uygulanmak suretiyle alınacak bilirkişi raporuna göre haczedilebilir kısım net olarak belirlenmelidir. (Karar metni)
Yargıtay 12. Hukuk Dairesi, 10.05.2018, E. 2016/32050, K. 2018/4713. Bu kez sonuç terstir: icra mahkemesi, saklama kuruluşunun yazı cevaplarına dayanarak borçlunun 67.896,09 TL’lik birikiminin tamamının haczedilemez tutar kapsamında kaldığını kabul etmiş ve haczi kaldırmıştır. Alacaklı temyiz etmiştir.
Daire bu kararı da bozmuştur ve gerekçe aynıdır. Yazı cevabından şikâyetçinin sisteme giriş tarihi anlaşılmakla birlikte haciz tarihinde sistemde kaç ay kaldığı tespit edilememektedir; ayrıca haczi kabil birikim tutarının tespiti için bilirkişi incelemesi yaptırılmamıştır. Daire, aynı üç veriye dayalı hesaplamanın yapılmasını ve haczedilebilir kısmın net olarak belirlenmesini istemiştir. (Karar metni)
İki karar birlikte okunduğunda ortaya tek bir usul kuralı çıkar: BES birikiminde haciz sınırı hesaplanmadan ne haciz ayakta bırakılabilir ne de kaldırılabilir. Hesabın üç verisi — giriş tarihi, ay sayısı ve haciz tarihindeki brüt asgari ücret — dosyaya girmeden verilen her karar eksik incelemedir.
Sık Sorulan Sorular
BES birikimim haczedilebilir mi? Sistemde bulunulan ay sayısı ile brüt asgari ücretin çarpımına karşılık gelen tutar haczedilemez; bu tutarı aşan kısım haczedilebilir. Devlet katkısı hesabındaki tutarlar ise hiç haczedilemez.
Kaç yılda emekli olurum? Sisteme giriş tarihinden itibaren en az on yıl sistemde kalmak ve elli altı yaşını tamamlamak gerekir.
Erken çıkarsam Devlet katkısı ne olur? Üç yılda %15, altı yılda %35, on yılda %60’ına hak kazanılır. Emeklilik, vefat ve malullükte tamamına hak kazanılır; hak kazanılmayan kısım genel bütçeye gelir kaydedilir.
Otomatik katılımdan nasıl çıkarım? Plana dâhil edildiğinizin size bildirildiği tarihi izleyen iki ay içinde cayabilirsiniz; ödediğiniz katkı payları yatırım gelirleriyle birlikte on iş günü içinde iade edilir.
İşverenim katkı payımı geç yatırırsa ne olur? İşveren, geç aktarım nedeniyle birikiminizde oluşan parasal kayıptan sorumludur.
BES ile SGK emekliliği aynı şey mi? Hayır. BES bir tasarruf ve yatırım sistemidir; sosyal güvenlik kurumundan bağlanan aylıkların yerine geçmez.
Sonuç
Bireysel emeklilikte üç eşik belirleyicidir. Birincisi süredir: on yıl ve elli altı yaş emeklilik için, üç-altı-on yıl ise Devlet katkısında hak kazanma kademeleri için önem taşır. İkincisi haciz sınırıdır: birikimin tamamı değil, yalnızca sistemde bulunulan ay sayısı ile brüt asgari ücretin çarpımı kadarı korunur; Devlet katkısı hesabı ise mutlak korumadadır. Üçüncüsü hesaplamadır: Yargıtay, bu sınırın bilirkişi incelemesiyle net olarak belirlenmesini aramakta, şirket yazılarıyla yetinen kararları hem borçlu hem alacaklı lehine bozmaktadır. Haciz ihtimali bulunan dosyalarda ilk iş, sisteme giriş tarihinin ve sistemde kalınan sürenin belgelendirilmesidir.
Dayanak Mevzuat ve Kararlar
- 4632 sayılı Bireysel Emeklilik Tasarruf ve Yatırım Sistemi Kanunu m. 6 — emeklilik şartları, ödeme seçenekleri, erken ayrılma ve kısmi ödeme
- 4632 sayılı Kanun m. 17/1 — fon malvarlığının haczedilemezliği
- 4632 sayılı Kanun m. 17/2 — birikimin haczedilemez kısmının hesabı ve nafaka istisnası
- 4632 sayılı Kanun ek m. 1 — Devlet katkısı oranı, üst sınır ve hak kazanma kademeleri
- 4632 sayılı Kanun ek m. 2 — otomatik katılım, %3 katkı payı, iki aylık cayma hakkı ve işverenin sorumluluğu
- Bireysel Emeklilik Sistemi Yönetmeliği m. 26 — haczedilebilir tutarın belirlenmesi
- Yargıtay 12. Hukuk Dairesi, 13.09.2018, E. 2018/11309, K. 2018/8049
- Yargıtay 12. Hukuk Dairesi, 10.05.2018, E. 2016/32050, K. 2018/4713
Hukuki Bilgilendirme
Bu yazı genel bilgilendirme amaçlıdır ve hukuki danışmanlık niteliği taşımaz. Devlet katkısı oranı ve tutarları düzenleyici işlemlerle değiştirilebildiğinden, her dosya işlem tarihinde yürürlükte olan mevzuata ve emeklilik sözleşmesine göre değerlendirilmelidir.
Yayın tarihi: 03.11.2026 · Son güncelleme: 03.11.2026
Hazırlayan: Av. Şerafettin Kaya · Gebze / Kocaeli · 0534 545 23 32 · www.serafettinkaya.av.tr