Edinilmiş Maldan Edinilmiş Mala Katkı: Değer Artış Payı Doğar mı?
Boşanma sürecinde en çok merak edilen sorulardan biri: “Evin alınmasına altınımı, dövizimi kattım; şimdi bunun karşılığını değer artış payı olarak isteyebilir miyim?” Bu yazıda, edinilmiş bir maldan yine edinilmiş bir malın alınmasına yapılan katkının mal rejimi tasfiyesinde nasıl değerlendirildiğini, Yargıtay içtihatları ışığında sade bir dille açıklıyoruz.
Kısa Cevap
Kural olarak hayır. Bir eşin, kendi çalışmasıyla edindiği (yani edinilmiş mal niteliğindeki) altın veya dövizden, yine edinilmiş nitelikte bir malın (örneğin bir konutun) alınmasına katkı sağlaması, tek başına değer artış payı alacağı doğurmaz. Bu değer zaten mal rejiminin tasfiyesinde katılma alacağı hesabı içinde dikkate alınır; bu nedenle ayrıca bir değer artış payı hesabı yapılmasına gerek görülmez. Yargıtay’ın bu konudaki uygulaması istikrarlıdır.
Önce Temel Kavramlar
Konuyu doğru anlayabilmek için üç kavramı ayırmak gerekir. Bunlar, boşanmada mal paylaşımının çatısını oluşturan Türk Medeni Kanunu (TMK) kavramlarıdır.
Edinilmiş mal nedir?
Eşlerin evlilik boyunca karşılığını vererek, emeğiyle elde ettiği değerlerdir (TMK m. 219). Maaş, işten elde edilen gelir, çalışarak biriktirilen para, bu parayla alınan altın ve döviz kural olarak edinilmiş maldır. Kişisel malların (örneğin kira, faiz) gelirleri de edinilmiş mal sayılır.
Kişisel mal nedir?
Eşin evlenmeden önce zaten sahip olduğu mallar ile evlilik sırasında miras veya bağış (karşılıksız kazanma) yoluyla edindiği değerler kişisel maldır (TMK m. 220). Örneğin anneannesinden kalan bilezikler ya da evlenmeden önce biriktirilmiş döviz kişisel mal niteliğindedir.
| Kavram | Kapsamı | Dayanak |
|---|---|---|
| Edinilmiş mal | Evlilik boyunca karşılığı verilerek, emekle elde edilen değerler: maaş, iş geliri, biriktirilen para ve bu parayla alınan altın ve döviz. Kişisel malların gelirleri (kira, faiz) de edinilmiş maldır | TMK m. 219 |
| Kişisel mal | Evlenmeden önce sahip olunan mallar ile evlilik sırasında miras veya bağış yoluyla edinilen değerler — anneanneden kalan bilezikler, evlilik öncesi biriktirilmiş döviz | TMK m. 220 |
| Değer artış payı | Bir eşin diğer eşe ait malın edinilmesine, iyileştirilmesine ya da korunmasına karşılıksız katkı yapması hâlinde, o maldaki değer artışından katkısı oranında istediği alacak | TMK m. 227 |
| Katılma alacağı | Her eşin, diğerinin edinilmiş mallarının artık değerinin yarısı üzerindeki kanuni hakkı — katkı yapmış olmak gerekmez | TMK m. 231, 236/1 |
| İspat karinesi | Bir eşin bütün malları, aksi ispatlanana kadar edinilmiş mal sayılır; “bu kişisel malımdı” diyen eş kendisi ispatlar — banka kayıtları, bozdurma ve satım belgeleri, tanık beyanları | TMK m. 222 |
| Katkı payı ile farkı | “Katkı payı” 2002 öncesi mal ayrılığı dönemine ilişkindir; 01.01.2002 sonrası edinilen mallarda değer artış payı ve katılma alacağı gündeme gelir. Nitelendirmeyi hâkim yapar | HMK m. 33 |
Değer artış payı ile katılma alacağı farkı
Değer artış payı (TMK m. 227), bir eşin diğer eşe ait bir malın edinilmesine, iyileştirilmesine veya korunmasına karşılıksız katkı yapması hâlinde, tasfiyede o maldaki değer artışından katkısı oranında istediği alacaktır. Katılma alacağı ise (TMK m. 231, 236/1) her eşin, diğerinin edinilmiş mallarının “artık değerinin” yarısı üzerindeki, kanundan doğan hakkıdır; bunun için katkı yapmış olmak dahi gerekmez.
Neden Edinilmiş → Edinilmiş Katkı Değer Artış Payı Doğurmaz?
Değer artış payı, aslında katılma alacağı sisteminin dışında kalan değerleri —özellikle kişisel malları— korumak için düşünülmüş bir denkleştirme aracıdır. Katkının kaynağı da (altın/döviz) katkının gittiği mal da (ev) edinilmiş mal ise, her iki değer de zaten tasfiyede aynı “edinilmiş mal havuzuna” girer ve %50 katılma alacağı ile paylaşılır. Yani katkı yapılan değer kaybolmaz; katılma alacağı yoluyla eşe zaten geri döner. Bu nedenle üstüne bir de değer artış payı hesaplamak mükerrer (çift) hesap olur ve kabul edilmez.
“Edinilmiş maldan edinilmiş mala katkı yapılması denkleştirme (TMK m. 230/1, 3) gerektirmediği gibi, TMK 227. madde uyarınca değer artış payı alacağı da oluşturmaz.”
Yargıtay 8. Hukuk Dairesi, 2014/22239 E., 2016/3135 K.
Değer Artış Payı Hangi Hâllerde Doğar?
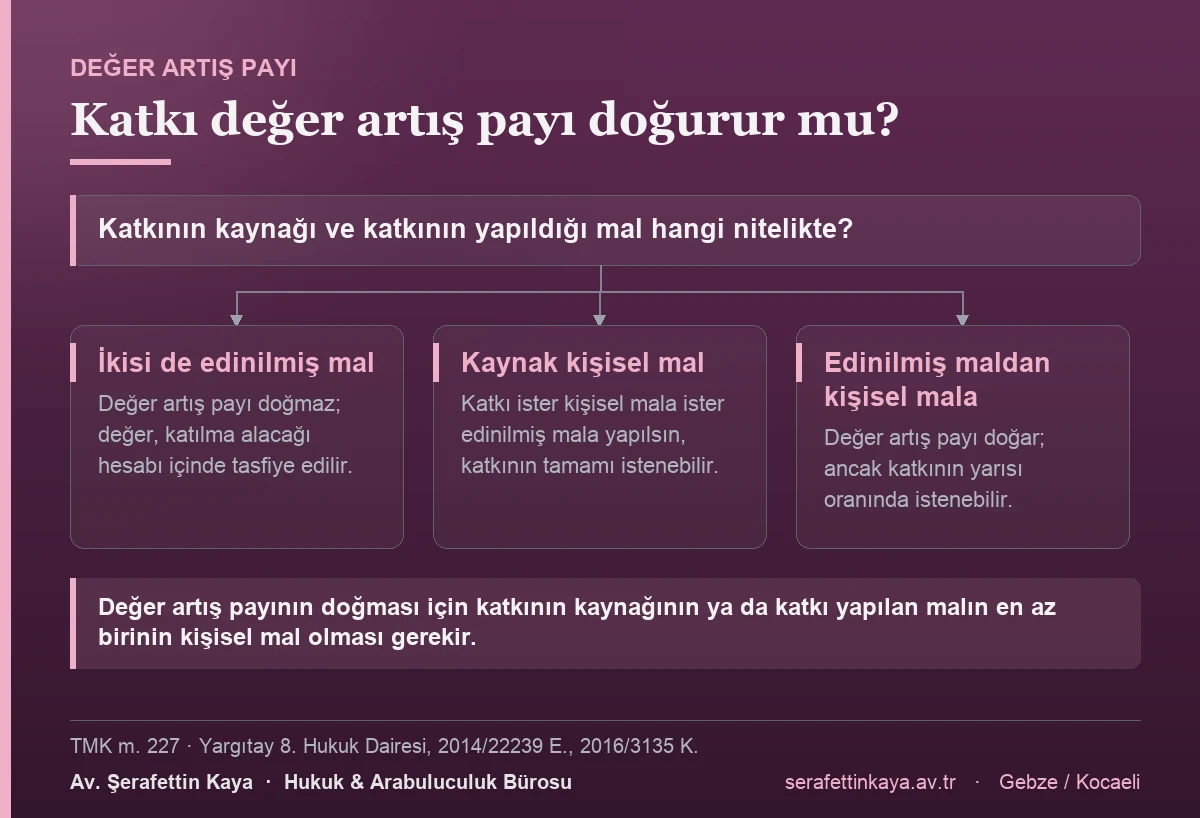
Yargıtay, değer artış payına konu olabilecek katkıyı üç durumla sınırlar. Görüleceği üzere “edinilmiş maldan edinilmiş mala” katkı bu listede yer almaz:
| Katkının kaynağı | Katkının yapıldığı mal | Değer artış payı |
|---|---|---|
| Kişisel mal | Diğer eşin kişisel malı | Doğar — katkının tamamı istenebilir |
| Kişisel mal | Diğer eşin edinilmiş malı | Doğar — katkının tamamı istenebilir |
| Edinilmiş mal | Diğer eşin kişisel malı | Doğar — ancak edinilmiş malın yarısında diğer eşin katılma alacağı bulunduğundan katkının yarısı oranında |
| Edinilmiş mal | Edinilmiş mal | Doğmaz — değer, katılma alacağı hesabı içinde tasfiye edilir |
| Kısa kural | Değer artış payının doğması için katkının kaynağının ya da katkı yapılan malın en az birinin kişisel mal olması gerekir | |
| Gerekçe | Her iki değer de aynı edinilmiş mal havuzuna girip %50 katılma alacağıyla paylaşıldığından, üstüne değer artış payı hesaplamak mükerrer hesap olur (8. HD, E.2014/22239, K.2016/3135) | |
Altın ve Dövizin Niteliği Neden Kritik?
Bu sorunun cevabı, kattığınız altın ve dövizin hukuki niteliğine göre tümüyle değişir:
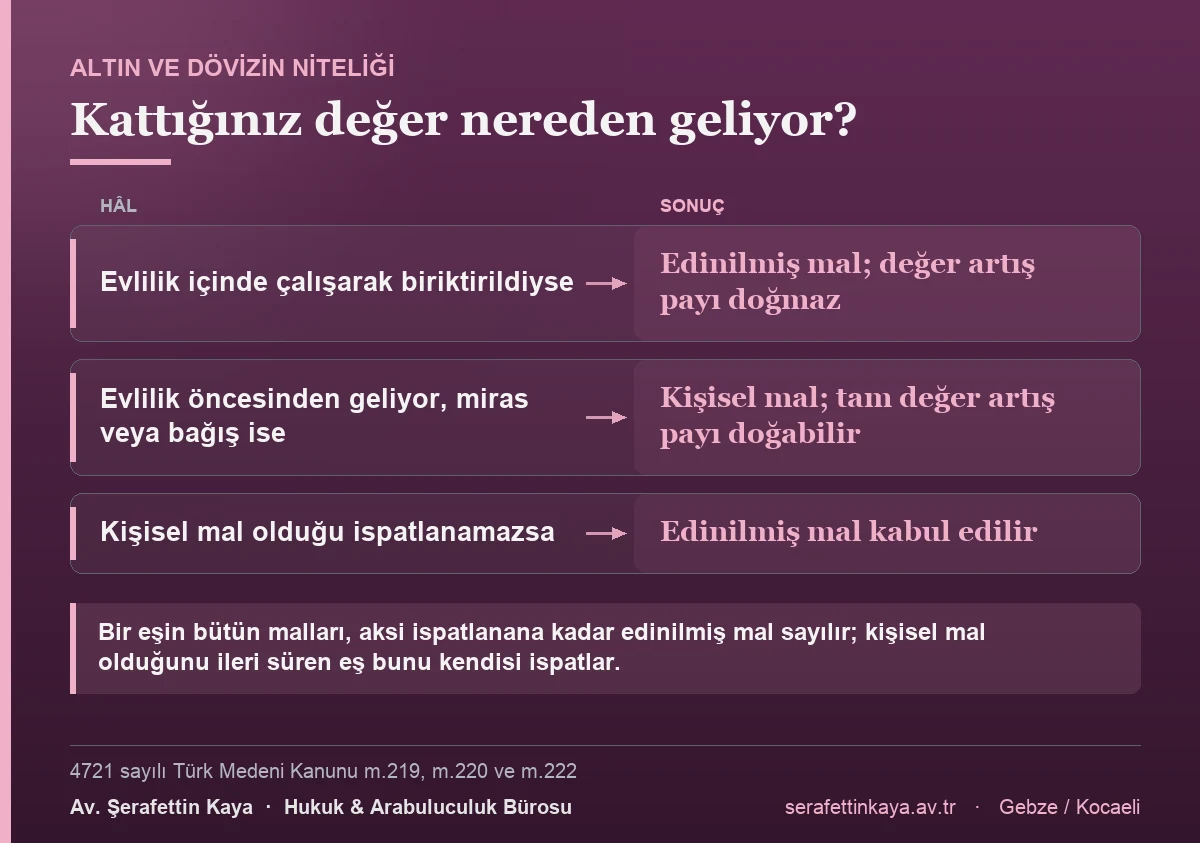
- Çalışarak edindiyseniz (evlilik içinde biriktirilen para/altın) → edinilmiş maldır → değer artış payı doğmaz, değer katılma alacağı içinde değerlendirilir.
- Evlilik öncesinden geliyorsa, miras ya da bağış (takı, ziynet) yoluyla edindiyseniz → kişisel maldır → bu kez tam değer artış payı doğabilir.
Uygulamada özellikle düğün takıları ve ziynet eşyaları çoğu zaman bu ayrım üzerinden tartışılır; takıların iadesi ya da bedeli ayrı bir talep olarak istendiğinde ziynet (altın) eşyası alacağı davası gündeme gelir. Bu nedenle altının/dövizin “nereden geldiği” davanın en kritik noktasıdır.
İspat Yükü Kimdedir?
Kanun önemli bir karine getirir: Bir eşin bütün malları, aksi ispatlanana kadar edinilmiş mal sayılır (TMK m. 222). Dolayısıyla “bu altın/döviz benim kişisel malımdı, bu yüzden tam değer artış payı istiyorum” diyen eş, bu niteliği kendisi ispatlamak zorundadır. İspatlayamazsa değer edinilmiş mal kabul edilir ve talep, değer artış payı olarak değil, yalnızca katılma alacağı kapsamında değerlendirilir. Bu yüzden banka kayıtları, bozdurma/satım belgeleri, tanık beyanları gibi delillerin baştan derlenmesi büyük önem taşır.
Yargıtay Ne Diyor?
Aşağıdaki kararlar, edinilmiş maldan edinilmiş mala yapılan katkının değer artış payı doğurmadığını farklı olgular üzerinden ortaya koymaktadır:
- 8. HD, 2014/22239 E., 2016/3135 K.: Çalışma karşılığı ödenen avans (edinilmiş mal) ile daire alımına katkı; değer artış payı oluşturmaz.
- 8. HD, 2017/8450 E., 2019/1633 K.: Değer artış payına konu katkı türlerini tasnif eder; edinilmiş→edinilmiş bu tasnifte yoktur.
- 8. HD, 2012/9093 E., 2012/12554 K.: Edinilmiş değerle araç alımına katkıda ayrıca hesap yapılmaz; değer katılma alacağı içinde değerlendirilir.
- 8. HD, 2013/12193 E., 2014/9747 K.: Maaş ve kira gelirinden (edinilmiş mal) edinilmiş mala katkı yapılamayacağından değer artış payı reddedilmiştir.
Sık Sorulan Sorular
Evi ben aldım ve tapu benim üzerime; yine de bir şey isteyebilir miyim?
Ev sizin adınıza ve edinilmiş malınız ise zaten tüm değeri tasfiyede sizin hesabınıza girer; ayrıca değer artış payına gerek kalmaz. Karşı taraf ise bu edinilmiş malın artık değerinin yarısı için katılma alacağı isteyebilir.
Altınlarım düğünde takıldıysa bunlar kişisel malım mı sayılır?
Düğün/ziynet takıları çoğu zaman kişisel mal olarak değerlendirilir; ancak somut olayın koşulları ve ispat durumu belirleyicidir. Kişisel mal olduğu ispatlanırsa, bunlarla yapılan katkı tam değer artış payı doğurabilir.
Değer artış payı ile katkı payı aynı şey mi?
Hayır. “Katkı payı” daha çok 2002 öncesi mal ayrılığı dönemine ilişkin bir kavramdır. 01.01.2002’den sonra edinilen mallarda kural olarak değer artış payı ve katılma alacağı gündeme gelir. Doğru nitelendirmeyi hâkim yapar (HMK m. 33).
Bu alacağı ne zaman ve nasıl talep ederim?
Mal rejimi genellikle boşanma davasının açıldığı tarihte sona erer; tasfiye ve alacak talepleri ayrı bir dava ile ileri sürülür. Değer, kural olarak tasfiye (karar) tarihindeki rayiç değere göre hesaplanır. Zamanaşımı ve usule ilişkin ayrıntılar için hukuki destek almanız yerinde olur.
Sonuç
Edinilmiş maldan edinilmiş mala yapılan katkı, tek başına değer artış payı doğurmaz; ancak kattığınız değer katılma alacağı içinde zaten hesaba katılır. Değer artış payı kapısını açan asıl unsur, katkının kaynağı veya yapıldığı malın kişisel mal niteliği taşımasıdır. Bu nedenle her dosyada altın/döviz ve taşınmazın niteliği ile mülkiyet durumu ayrı ayrı incelenmeli, deliller buna göre hazırlanmalıdır.
Bu yazı yalnızca genel bilgilendirme amaçlıdır; hukuki görüş veya vekâlet ilişkisi doğurmaz. Her uyuşmazlık kendi koşullarında değerlendirilmelidir. Mal rejimi ve boşanmada mal paylaşımına ilişkin dosyanızla ilgili değerlendirme için bir avukata danışmanız önerilir.
Yararlanılan Mevzuat
- 4721 sayılı Türk Medeni Kanunu m.219
- 4721 sayılı Türk Medeni Kanunu m.220
- 4721 sayılı Türk Medeni Kanunu m.222
- 4721 sayılı Türk Medeni Kanunu m.227
- 4721 sayılı Türk Medeni Kanunu m.230
- 4721 sayılı Türk Medeni Kanunu m.231
- 6100 sayılı Hukuk Muhakemeleri Kanunu m.33
Yayın tarihi: 10.07.2026 · Son güncelleme: 30.07.2026
Hazırlayan: Av. Şerafettin Kaya · Gebze / Kocaeli · 0534 545 23 32 · www.serafettinkaya.av.tr