Tehiri İcra Nedir? Nasıl Alınır?
İlama karşı kanun yoluna başvurmak, icra takibini kendiliğinden durdurmaz. Takibin durması için ayrıca teminat gösterilerek icranın geri bırakılması kararı alınması gerekir.
Kısa Cevap
İcra ve İflas Kanunu’nun 36. maddesine göre ilama karşı istinaf veya temyiz yoluna başvuran borçlu; hükmolunan para veya eşyanın resmî bir mercie depo edildiğini ispat ederse, hükmolunan miktar kıymetinde taşınır rehni, esham, tahvilât, taşınmaz rehni veya muteber banka kefaleti gösterirse ya da hükmolunan para ve eşyayı karşılayacak malı mahcuz ise, icranın geri bırakılması kararı almak üzere icra müdürü tarafından kendisine uygun bir süre verilir. Bu süreye uygulamada mehil vesikası denir. Borçlu Devlet veya adlî yardımdan yararlanan bir kimse ise teminat gösterme zorunluluğu yoktur. Nafaka hükümlerinde böyle bir süre verilemez.
Şartları ve Teminat Türleri
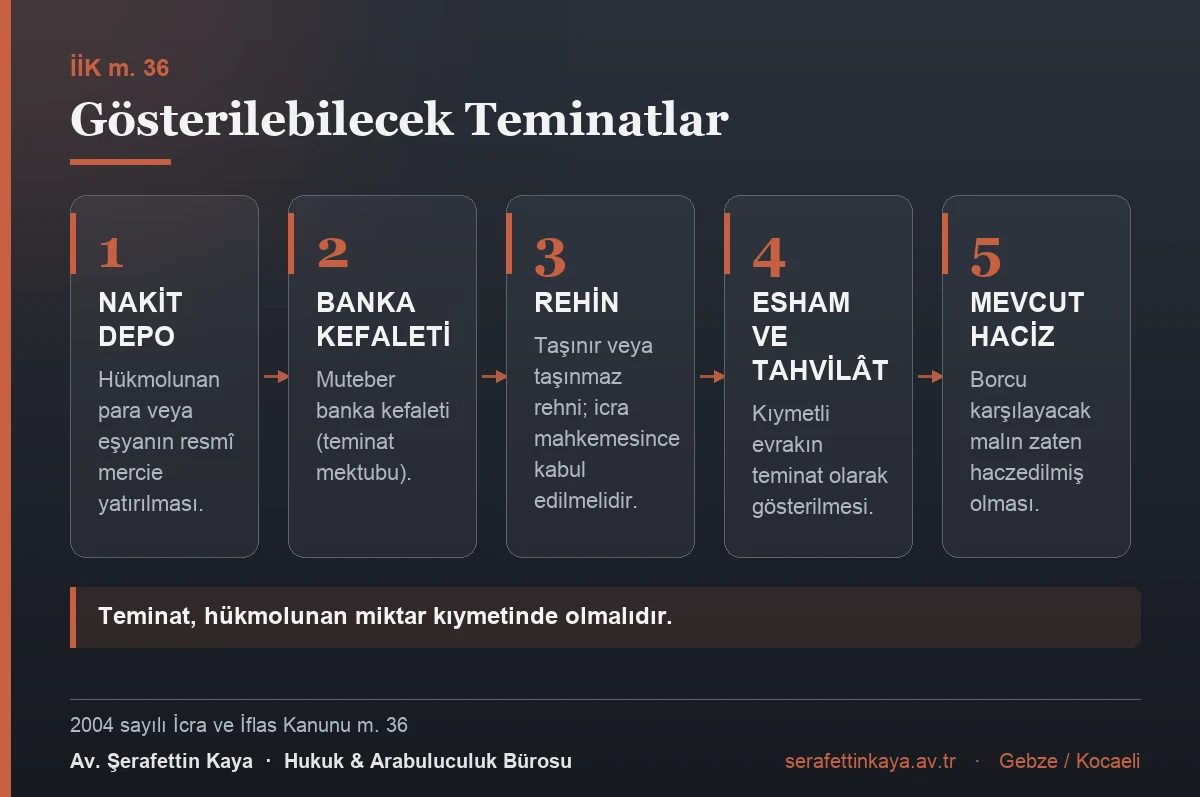
36. madde teminatı sınırlı biçimde saymıştır. Borçlu bu seçeneklerden birini kullanmak zorundadır.
Nakit depo, hükmolunan para veya eşyanın resmî bir mercie yatırılmasıdır. Uygulamada tereddüt doğurmayan tek teminat türüdür.
Banka teminat mektubu, uygulamada en yaygın seçenektir. Kanun “muteber banka kefaleti” ifadesini kullanmaktadır.
Taşınır ve taşınmaz rehni ile esham ve tahvilât da teminat olarak gösterilebilir. Ancak bu teminatların icra mahkemesince kabul edilmesi gerekir.
Mevcut haciz de yeterli sayılabilir: borçlunun hükmolunan para ve eşyayı karşılayacak malı zaten haczedilmişse ayrıca teminat aranmaz.
Kanunda iki istisna vardır. Borçlu Devlet veya adlî yardımdan yararlanan bir kimse ise teminat gösterme zorunluluğu yoktur. Buna karşılık nafaka hükümlerinde icranın geri bırakılması için süre verilemez; nafaka alacağının tahsili durdurulamaz.
| Teminat | Açıklama |
|---|---|
| Nakit depo | Hükmolunan para veya eşyanın resmî bir mercie yatırıldığının ispatı — uygulamada tereddüt doğurmayan tek tür |
| Muteber banka kefaleti | Uygulamada en yaygın seçenek; süreli mektuplarda süre dolunca teminat işlevini yitirir, süresiz mektup tercih edilmelidir |
| Taşınır rehni, esham, tahvilât, taşınmaz rehni | Gösterilebilir; ancak icra mahkemesince kabul edilmesi şarttır — icra müdürlüğüne sunulmakla kabul edilmiş sayılmaz |
| Mevcut haciz | Borçlunun hükmolunan para ve eşyayı karşılayacak malı zaten haczedilmişse ayrıca teminat aranmaz |
| Teminatsız hâller | Borçlu Devlet ya da adlî yardımdan yararlanan kimse ise teminat gösterme zorunluluğu yoktur |
| Süre verilemeyen hâl | Nafaka hükümlerinde icranın geri bırakılması için süre verilemez; nafaka alacağının tahsili durdurulamaz |
| Teminatın etkisi | Takibi olduğu yerde durdurur, ancak daha önce konulmuş hacizleri kaldırmaz — teminat ne için verilmişse sadece o amaç için geçerlidir (12. HD, E.2015/1452, K.2015/12683). Taşınmaz teminatında satış bedelinin borcu karşılayıp karşılamayacağı belli olmadığından sonuç aynıdır (12. HD, E.2022/9066, K.2023/1984) |
Yargıtay Ne Diyor? Teminat Hacizleri Kaldırmaz
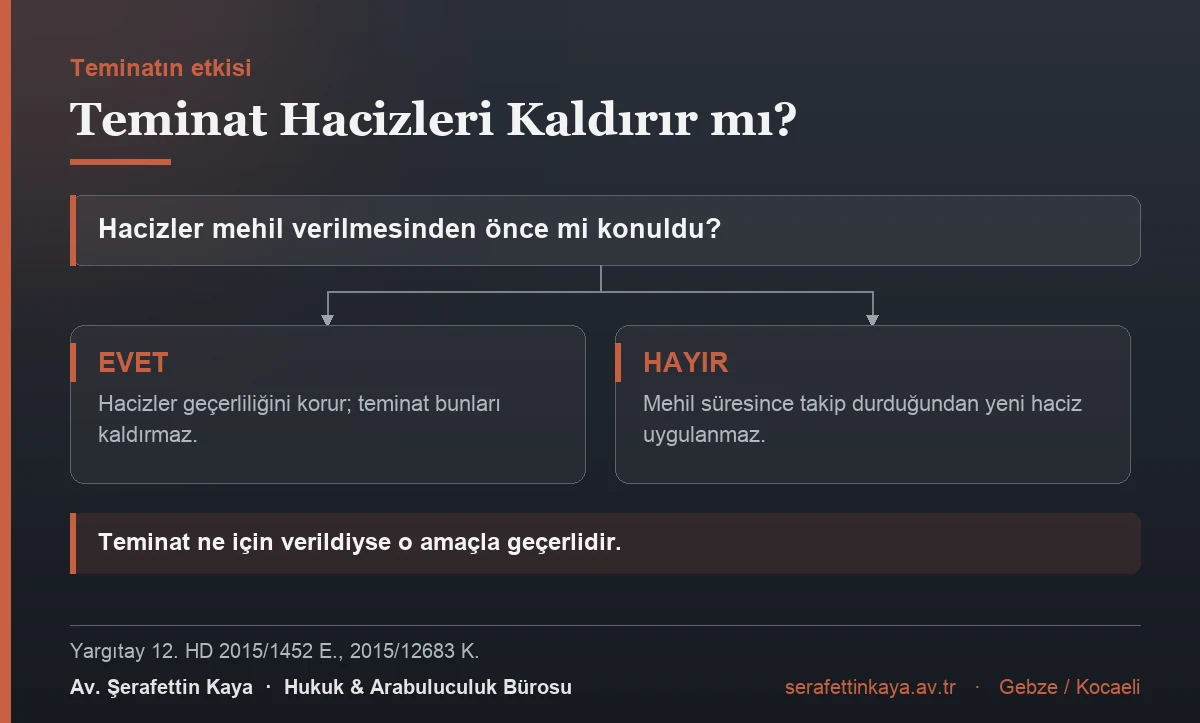
Uygulamada borçlular teminat yatırdıktan sonra mevcut hacizlerin de kaldırılmasını istemektedir. Yargıtay bu talebi kabul etmemektedir.
Yargıtay 12. Hukuk Dairesi’nin 07.05.2015 tarihli, 2015/1452 esas ve 2015/12683 karar sayılı kararında ölçüt açıkça konulmuştur: “İİK’nun 36. maddesi gereğince teminat yatırılması sebebiyle icranın geri bırakılması yönünde karar getirmek üzere borçluya mühlet verilmesi, icra takibini olduğu yerde durdurmakla beraber bu tarihten önce konulan hacizlerin geçerliliğini etkilemez ve hacizlerin kaldırılması sonucunu doğurmaz.”
Kararda teminatın işlevi de belirlenmiştir: “Kaldı ki, teminat, ne için verilmiş ise sadece o amaç için geçerlidir. Teminatın borcun ödenmesine yönelik olmaması karşısında haczin kaldırılması doğru değildir.”
Karara konu olayda önce hacizler uygulanmış, ardından borçlu teminat mektubu sunarak mehil vesikası ve hacizlerin kaldırılmasını istemiştir. İcra müdürlüğü hacizleri kaldırmış; Daire bu işlemin iptali gerektiğine hükmetmiştir.
Yargıtay 12. Hukuk Dairesi’nin 23.03.2023 tarihli, 2022/9066 esas ve 2023/1984 karar sayılı kararında ise taşınmaz teminatı bakımından ek bir gerekçe verilmiştir: “taşınmazın satışı hâlinde, satış bedelinin, dosya borcunu ferileri ile birlikte karşılayıp karşılamayacağı belli değildir. Bu durumda, teminat olarak taşınmazın gösterilmesi hâlinde, bu teminatın hacizlerin kaldırılmasını sağlamayacağının kabulü gerekir.”
Bu iki karar birlikte değerlendirildiğinde sonuç nettir: teminat takibi durdurur, ancak önceden konulmuş hacizleri ortadan kaldırmaz.
Mehil Vesikası ve Süre
Mehil vesikası, borçluya icranın geri bırakılması kararını getirmesi için tanınan süreyi gösteren belgedir. Bu süre içinde takip olduğu yerde durur.
36. maddeye göre süre “icra müdürü tarafından” verilir ve “ancak zorunluluk hâlinde uzatılabilir“. Bu nedenle sürenin kaçırılması ağır sonuç doğurur.
Yargıtay 12. Hukuk Dairesi’nin 25.06.2018 tarihli, 2018/995 esas ve 2018/6656 karar sayılı kararında bu sonuç açıklanmıştır: “Borçlu mehil vesikasında yazılı süre içinde … icranın geri bırakılması kararı almazsa veya icranın geri bırakılması kararı alınıp da hükmün onanması hâlinde, yatırılan teminat para ise alacaklının talebi üzerine başkaca bir işleme gerek kalmadan alacaklıya ödenir, mal ve hak ise malın niteliğine göre icra müdürlüğünce paraya çevrilir.”
Kararın 24.11.2021 tarihli ve 7343 sayılı Kanun’la değiştirilen üçüncü fıkraya göre, ücreti ilgililerce verilirse icranın geri bırakılması kararı hükmü veren mahkemeye ve icra dairesine en uygun vasıtalarla bildirilir.
Kanun Yolu Sonuçlanınca Ne Olur?
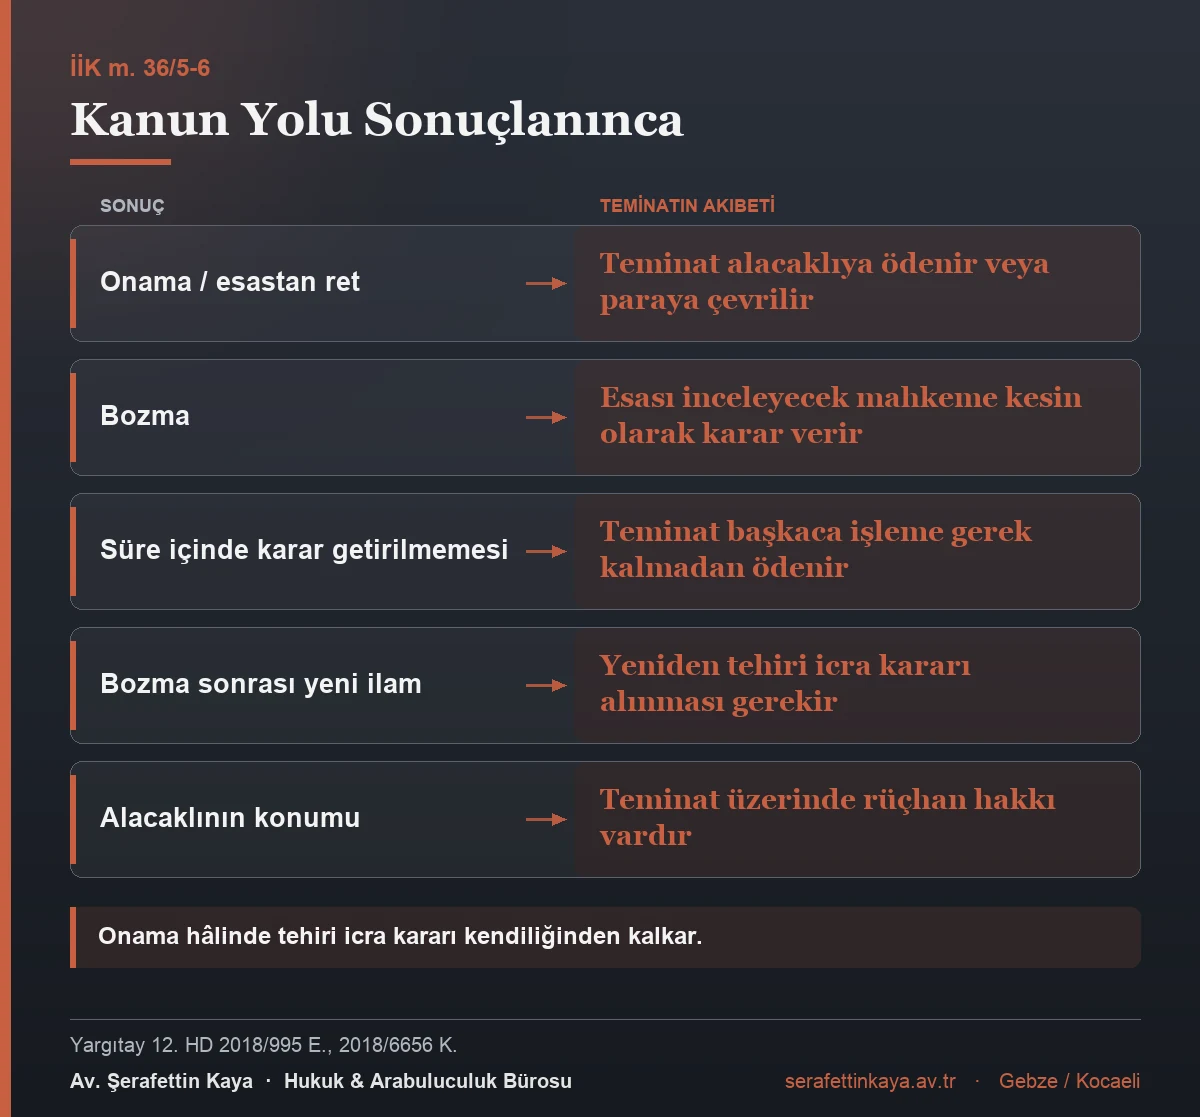
36. maddenin son iki fıkrası, kanun yolu incelemesinin sonucuna göre farklı sonuçlar bağlar.
Başvuru haklı görülürse bölge adliye mahkemesi teminatın geri verilip verilmeyeceğine karar verir. Yargıtayca hükmün bozulması hâlinde ise borçlunun başvurusu üzerine, “bozmanın mahiyetine göre teminatın geri verilip verilmeyeceğine bozma sonrası esası inceleyecek mahkemece kesin olarak” karar verilir.
Başvuru reddedilir veya hüküm onanırsa alacaklının istemi üzerine başkaca işleme gerek kalmaksızın teminata konu para alacaklıya ödenir; mal ve haklar malın türüne göre icra dairesince paraya çevrilir.
12. Hukuk Dairesi’nin 2018/995 esas sayılı kararında bu aşamanın işleyişi ayrıntılandırılmıştır: “Yargıtay’ın temyiz edilen hükmü onaması hâlinde daha önce vermiş olduğu icranın geri bırakılması kararı kendiliğinden kalkar ve ilamın icrasına devam edilir.”
Aynı kararda alacaklının teminatı bırakıp başka mallara yönelemeyeceği de belirtilmiştir. Somut olayda alacaklı, teminat olarak ipotek konulan taşınmazdaki ipotekten vazgeçerek bankalara haciz ihbarnamesi gönderilmesini istemiş; Daire “icra müdürlüğünce teminat olarak gösterilen taşınmaz paraya çevrilerek, alacaklının tüm alacağının ödenmesi gerekirken” haciz ihbarnamesi gönderilmesini isabetsiz bulmuştur.
36. maddenin son cümlesine göre ilam alacaklısının teminat üzerinde rüçhan hakkı vardır. Bu nedenle teminata konu değer, öncelikle o dosyanın alacaklısına tahsis edilir.
| Durum | Sonuç |
|---|---|
| Mehil süresi içinde karar getirilmezse | Teminat para ise alacaklının talebiyle başkaca işleme gerek kalmadan ödenir; mal ya da hak ise icra müdürlüğünce paraya çevrilir |
| İstinaf başvurusu haklı görülürse | Bölge adliye mahkemesi teminatın geri verilip verilmeyeceğine karar verir |
| Yargıtayca hüküm bozulursa | Borçlunun başvurusu üzerine, bozmanın mahiyetine göre teminatın akıbetine esası inceleyecek mahkeme kesin olarak karar verir |
| Başvuru reddedilir veya hüküm onanırsa | İcranın geri bırakılması kararı kendiliğinden kalkar, ilamın icrasına devam edilir; teminata konu para alacaklıya ödenir |
| İstinaf esastan reddedilir, temyiz yolu açıksa | Temyiz süresinin dolmasına kadar icranın geri bırakılması kararının etkisi devam eder (7343 s.K. ile eklenen cümle); süre dolunca koruma kendiliğinden sona erer |
| Bozma sonrası yeni ilam | İlk ilam için alınan karar yeni ilam bakımından sonuç doğurmaz; borçlunun yeniden teminat gösterip yeni karar alması gerekir (12. HD, E.2022/9066) |
| Alacaklının seçim hakkı | Teminatı bırakıp başka mallara yönelemez; teminat paraya çevrilerek alacak ödenir. İlam alacaklısının teminat üzerinde rüçhan hakkı vardır (12. HD, E.2018/995) |
Bozma Sonrası Durum
Kanun yolu incelemesi sonunda hüküm bozulur ve yeniden karar verilirse, ilk karar için alınan tehiri icra kararı yeni karar bakımından sonuç doğurmaz.
12. Hukuk Dairesi’nin 2022/9066 esas sayılı kararına konu olayda ilk derece mahkemesi bu ayrımı yapmıştır: “tehiri icra kararının bozmadan önceki ilk ilam için verildiği, ikinci ilam için verilen tehiri icra kararı bulunmadığı için alacaklının haciz işlemlerine devam edebileceği” gerekçesiyle şikâyet kabul edilmiş, bu karar Yargıtayca onanmıştır.
Bu nedenle bozma sonrası verilen yeni ilam icraya konulduğunda, borçlunun yeniden teminat göstererek yeni bir icranın geri bırakılması kararı alması gerekir.
Takibin niteliğine göre önce ilamsız icra takibi ile ilamlı takip ayrımı yapılmalıdır. Maaş üzerine konulan hacizler bakımından maaş haczi kuralları, kamu idarelerine karşı takiplerde ise kamu mallarının haczi usulü ayrıca gözetilir.
Uygulamada Dikkat Edilecek Noktalar
Süre takibi en kritik noktadır. Mehil vesikasındaki süre içinde icranın geri bırakılması kararı getirilmezse teminat doğrudan alacaklıya ödenir. Sürenin uzatılması ise ancak zorunluluk hâlinde mümkündür.
Teminat tutarı hükmolunan miktarı karşılamalıdır. Faiz ve takip giderleri gözetilmeden belirlenen teminat, dosya borcunu karşılamayabilir; bu hâlde alacaklının haciz talepleri sürer.
Teminat mektubunun süresi kontrol edilmelidir. Süreli teminat mektuplarında sürenin dolması hâlinde teminat işlevini yitirir; kanun yolu incelemesinin uzayabileceği gözetilerek süresiz mektup tercih edilmelidir.
İcra mahkemesinin kabulü aranır. Kanun, taşınır rehni, esham, tahvilât ve taşınmaz rehni bakımından teminatın “icra mahkemesi tarafından kabul edilecek” nitelikte olmasını şart koşmuştur. Bu nedenle teminat, icra müdürlüğüne sunulmakla kabul edilmiş sayılmaz.
Aşkın teminattan kaçınılmalıdır. Hükmolunan miktarı belirgin biçimde aşan bir teminat gösterilmesi, borçlunun malvarlığını gereksiz yere bağlar. Teminat, hükmolunan para veya eşya kıymetiyle sınırlı belirlenmelidir.
Karar getirilmesi borçlunun yükümlülüğündedir. İcranın geri bırakılması kararı alındıktan sonra bunun icra dosyasına ibraz edilmesi gerekir; karar alınmış olması tek başına takibi durdurmaz.
Sık Sorulan Sorular
Temyiz ettim, takip durur mu? Kendiliğinden durmaz. Takibin durması için teminat gösterilip icranın geri bırakılması kararı alınması gerekir.
Teminat yatırınca hacizler kalkar mı? Hayır. Yargıtay’a göre teminat, mehil verilmesinden önce konulmuş hacizlerin geçerliliğini etkilemez.
Taşınmaz teminat gösterebilir miyim? Gösterilebilir; ancak Yargıtay’a göre taşınmaz teminatı hacizlerin kaldırılmasını sağlamaz.
Nafaka için tehiri icra alınır mı? Hayır. Kanun, nafaka hükümlerinde icranın geri bırakılması için süre verilemeyeceğini açıkça belirtmiştir.
Hüküm onanırsa teminata ne olur? Alacaklının istemi üzerine başkaca işleme gerek kalmaksızın para alacaklıya ödenir; mal ve haklar icra dairesince paraya çevrilir.
İcra Mahkemesi Kararlarında Durum
İcranın geri bırakılması kararını verecek merci, kanun yolu incelemesini yapan mahkemedir. Bu nedenle karar mercii, başvurulan kanun yoluna göre değişir.
İlk derece mahkemesi kararına karşı istinaf yoluna başvurulmuşsa karar bölge adliye mahkemesinden, temyiz yoluna başvurulmuşsa Yargıtaydan alınır. Kanun metninde her iki merci de sayılmıştır.
36. maddenin 24.11.2021 tarihli ve 7343 sayılı Kanun’la eklenen cümlesi ara bir durumu düzenler: “Bölge adliye mahkemesinin başvurunun esastan reddine ilişkin kararına karşı temyiz yolunun açık olması hâlinde, temyiz yoluna başvurma süresinin dolmasına kadar icranın geri bırakılması kararının etkisi devam eder.”
Bu hüküm, istinaf başvurusu reddedildiği anda teminatın alacaklıya ödenmesini önler ve borçluya temyiz için süre tanır. Buna karşılık temyiz süresi dolduğunda koruma kendiliğinden sona erer.
Sonuç
Tehiri icra, borçluya kanun yolu incelemesi sonuçlanana kadar nefes aldıran bir kurumdur; ancak korumanın sınırları dardır. Teminat takibi durdurur, mevcut hacizleri kaldırmaz; süre kaçırılırsa teminat doğrudan alacaklıya ödenir; bozma sonrası yeni ilam için yeniden karar alınması gerekir. Bu nedenle mehil vesikasındaki tarih, dosyanın en kritik verisidir.
Dayanak Mevzuat ve Kararlar
- 2004 sayılı İcra ve İflas Kanunu m. 36 (İcranın geri bırakılması için verilecek süre)
- 7343 sayılı Kanun m. 5 (24.11.2021 tarihli değişiklik)
- 5311 sayılı Kanun m. 5 (02.03.2005 tarihli değişiklik)
- Yargıtay 12. Hukuk Dairesi, 2022/9066 E., 2023/1984 K., 23.03.2023
- Yargıtay 12. Hukuk Dairesi, 2018/995 E., 2018/6656 K., 25.06.2018
- Yargıtay 12. Hukuk Dairesi, 2015/1452 E., 2015/12683 K., 07.05.2015
Yararlanılan Mevzuat
- 2004 sayılı İcra ve İflas Kanunu m.36
- 5311 sayılı Kanun m.5
- 7343 sayılı Kanun m.5
Hukuki Bilgilendirme
Bu yazı genel bilgilendirme amaçlı olarak hazırlanmıştır; hukuki görüş veya vekâlet ilişkisi doğurmaz. Mehil süresi ve teminatın kabulü dosyanın durumuna göre değişir. Her uyuşmazlık kendi somut koşullarında değerlendirilir.
Yayın tarihi: 26.08.2026 · Son güncelleme: 26.08.2026 Hazırlayan: Av. Şerafettin Kaya · Gebze / Kocaeli · 0534 545 23 32 · www.serafettinkaya.av.tr